SoFi gia nhập thị trường tiền gửi mã hóa với SOFIE
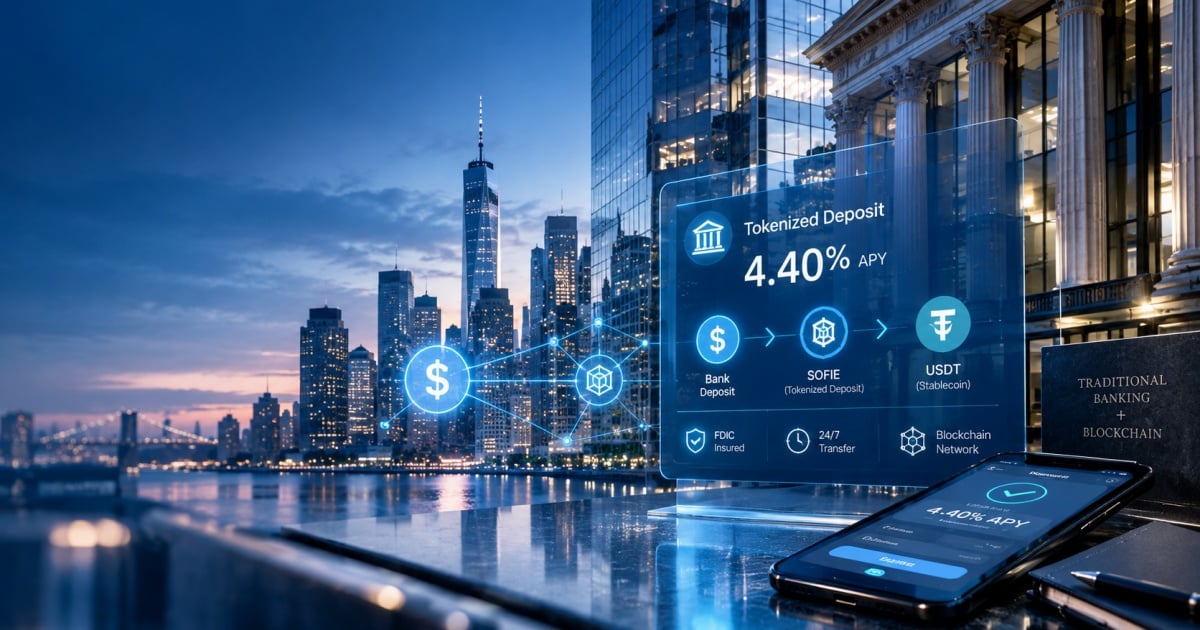
Ngày 22 tháng 10, SoFi công bố ra mắt SoFi Earn (SOFIE), một sản phẩm tiền gửi mã hóa cung cấp lợi suất phần trăm hàng năm 4,40% và bảo hiểm tiền gửi FDIC cho các số dư đủ điều kiện. Người dùng có thể nắm giữ tiền gửi mã hóa sinh lãi và chuyển đổi 1:1 sang SoFiUSD, một stablecoin neo theo USD, để giao dịch tiền mã hóa hoặc chuyển khoản on-chain. Sản phẩm này kết hợp lợi suất và tính thanh khoản, nhưng ý nghĩa sâu xa hơn nằm ở nỗ lực của các ngân hàng nhằm tích hợp tiền gửi, thanh toán và giao dịch tài sản số vào một khuôn khổ dịch vụ thống nhất.
Phân tích ngành: Bước đi chiến lược của các ngân hàng
Tiền gửi mã hóa đang nổi lên như một con đường mới để các ngân hàng truyền thống tham gia thị trường tài sản số. Khác với stablecoin, vốn thường được phát hành bởi các tổ chức phi ngân hàng và thiếu bảo hiểm tiền gửi trực tiếp, tiền gửi mã hóa đại diện cho quyền đòi trực tiếp đối với ngân hàng và có thể hưởng lợi từ các biện pháp bảo vệ pháp lý hiện hữu như bảo hiểm FDIC. Động thái của SoFi báo hiệu một sự chuyển dịch: các ngân hàng không còn bằng lòng đứng nhìn stablecoin chiếm lĩnh thanh khoản và dòng chảy thanh toán. Bằng cách cung cấp tiền gửi mã hóa sinh lãi có thể chuyển đổi thành stablecoin, SoFi hướng tới việc giữ tiền của khách hàng trong hệ sinh thái của mình đồng thời mang lại sự linh hoạt của các giao dịch dựa trên blockchain.
Sự phát triển này diễn ra trong bối cảnh quy định về stablecoin tại Hoa Kỳ đang dần được định hình, với các nhà lập pháp và cơ quan quản lý tranh luận về khuôn khổ phát hành, dự trữ và bảo vệ người tiêu dùng. Khi bối cảnh pháp lý trở nên rõ ràng hơn, sự cạnh tranh giữa tiền gửi mã hóa do ngân hàng phát hành và stablecoin do tổ chức phi ngân hàng phát hành có khả năng sẽ gia tăng. Chiến trường then chốt sẽ không chỉ là lợi suất, mà là ai kiểm soát các điểm vào và ra của dòng vốn và ai có thể xây dựng những cây cầu mượt mà hơn giữa tài chính truyền thống và các mạng blockchain.
Triển vọng tương lai
SOFIE của SoFi có thể tạo tiền lệ cho các ngân hàng khác đang khám phá tiền gửi mã hóa. Nếu thành công, nó có thể thúc đẩy việc áp dụng tài sản thực được mã hóa (RWA) và thúc đẩy đổi mới hơn nữa trong các sản phẩm tài chính lai. Tuy nhiên, vẫn còn nhiều thách thức, bao gồm sự rõ ràng về pháp lý, khả năng tương tác giữa các mạng blockchain và giáo dục khách hàng. Khi các ngân hàng và tổ chức phát hành stablecoin tranh giành vị thế thống trị, những người chiến thắng cuối cùng sẽ là những bên có thể cung cấp tích hợp liền mạch, tuân thủ vững chắc và lợi suất hấp dẫn trong khi vẫn duy trì niềm tin của cả người dùng truyền thống lẫn người dùng gốc tiền mã hóa.