Lợi nhuận tăng, tiền mặt giảm: Nghịch lý mới của Big Tech
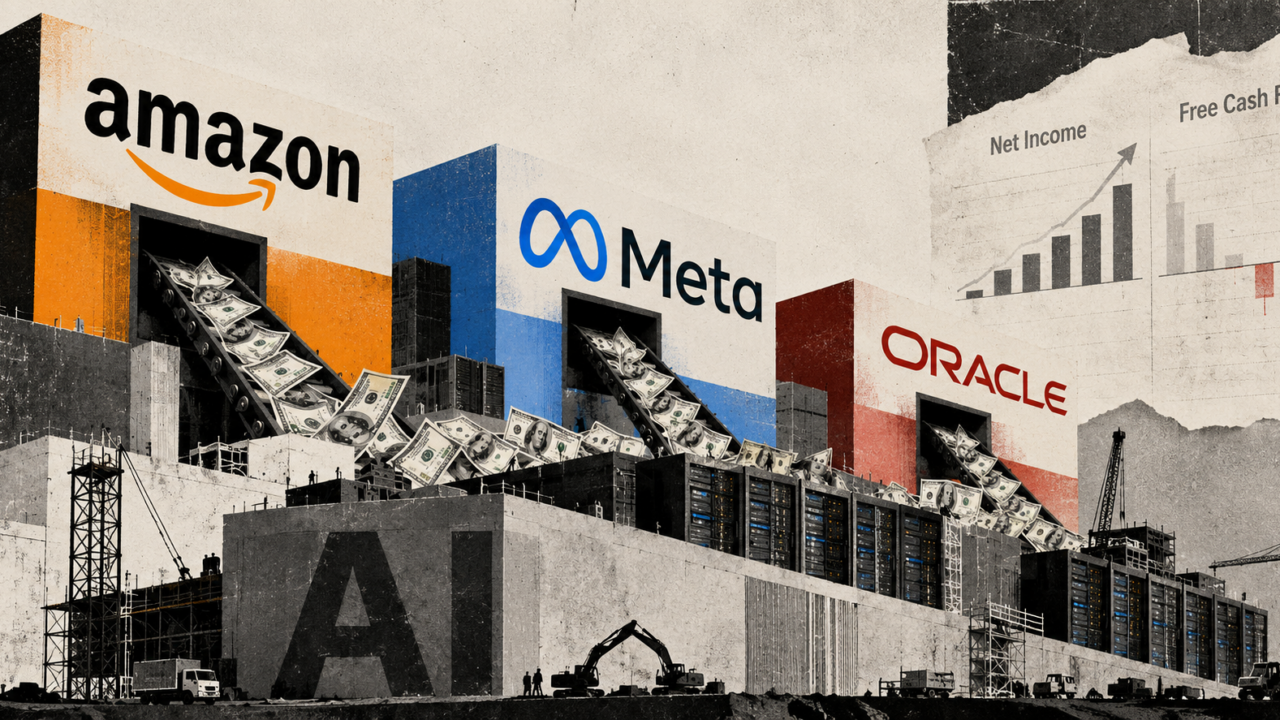
Amazon đạt lợi nhuận ròng 135 tỷ USD trong mười hai tháng kết thúc vào tháng 6 năm 2026, với biên lợi nhuận hoạt động ở mức cao nhất trong 40 quý. Tuy nhiên, dòng tiền tự do trong cùng kỳ là âm 7,6 tỷ USD — đảo chiều mạnh so với mức dương 18,2 tỷ USD của mười hai tháng trước đó. Sự phân kỳ giữa lợi nhuận kế toán và khả năng tạo tiền mặt là câu chuyện tài chính định hình của bùng nổ hạ tầng AI, và Amazon là trường hợp nghiên cứu rõ ràng nhất.
Tại sao tiền mặt đang biến mất
Lời giải thích nằm ở chi tiêu vốn (capex). Amazon, Meta và Oracle đều đang đổ hàng chục tỷ USD vào trung tâm dữ liệu, chip tùy chỉnh và hạ tầng năng lượng để hỗ trợ huấn luyện và suy luận AI. Những khoản chi này được ghi nhận ngay vào báo cáo lưu chuyển tiền tệ nhưng được khấu hao trong nhiều năm trên báo cáo thu nhập, làm đẹp lợi nhuận ngắn hạn trong khi rút cạn thanh khoản. Đối với Amazon, việc xây dựng năng lực AI của AWS — bao gồm các cụm GPU khổng lồ và chip Trainium độc quyền — đã đẩy capex lên mức vượt xa khả năng tạo tiền mặt từ hoạt động kinh doanh.
Meta cũng đối mặt với động lực tương tự, với hướng dẫn chi tiêu vốn liên tục được điều chỉnh tăng khi họ chạy đua xây dựng hạ tầng AI cho cả mô hình nội bộ và dịch vụ đám mây. Trong khi đó, Oracle chứng kiến lượng đơn hàng tồn đọng tăng vọt từ các hợp đồng đám mây AI, nhưng khoản đầu tư ban đầu cần thiết để phục vụ các hợp đồng đó là rất lớn. Điểm chung: lợi nhuận là thật, nhưng chúng ngày càng trở thành sản phẩm kế toán của lịch khấu hao hơn là sự phản ánh tiền mặt sẵn có cho cổ đông.
Hàm ý thị trường
- Sự soi xét định giá: Các nhà đầu tư quen định giá Big Tech dựa trên dòng tiền tự do giờ đây phải vật lộn với FCF âm hoặc đang thu hẹp. Các bội số giá/FCF trở nên vô nghĩa, buộc phải chuyển sang EBITDA hoặc các chỉ số dựa trên doanh thu — một sự thay đổi chế độ mà trong lịch sử thường đi trước biến động.
- Thị trường trái phiếu: Với dòng tiền bị hạn chế, các công ty này ngày càng khai thác thị trường trái phiếu để tài trợ capex. Amazon, Meta và Oracle đều đã phát hành lượng trái phiếu đáng kể trong các quý gần đây. Đòn bẩy gia tăng tại các công ty lớn nhất thế giới có thể thắt chặt điều kiện tín dụng trên diện rộng hơn.
- Rủi ro kỷ luật capex: Nếu doanh thu AI không thành hiện thực theo tiến độ dự kiến, các công ty phải đối mặt với lựa chọn giữa cắt giảm đầu tư (và nhường lợi thế cạnh tranh) hoặc duy trì đốt tiền mặt (và khiến cổ đông phẫn nộ).
Mối liên hệ với crypto
Động lực này có hàm ý trực tiếp đối với thị trường crypto. Chi tiêu hạ tầng AI là động lực chính của nhu cầu tính toán hiệu năng cao, giao thoa với các mạng GPU phi tập trung và token crypto tập trung vào AI. Nếu capex của các hyperscaler chậm lại, nó có thể gây áp lực lên câu chuyện xoay quanh các giải pháp tính toán phi tập trung. Ngược lại, nếu hạn chế tiền mặt buộc Big Tech tìm kiếm năng lực bên ngoài, điều đó có thể mở ra cơ hội cho các chợ tính toán on-chain và các nhà cung cấp hạ tầng được token hóa.
Hướng tới tương lai: Khi nào AI hoàn vốn?
Câu hỏi then chốt là thời điểm. Doanh thu AI của AWS đang tăng, nhưng chưa đủ nhanh để bù đắp mức tăng vọt của capex. Các khoản đầu tư AI của Meta phần lớn mang tính phòng thủ — cần thiết để duy trì khả năng cạnh tranh quảng cáo hơn là tạo doanh thu trực tiếp. Đơn hàng tồn đọng của Oracle mang lại tầm nhìn, nhưng rủi ro thực thi cao. Nhà đầu tư nên theo dõi ba tín hiệu: điều chỉnh hướng dẫn capex, các điểm uốn của FCF, và tốc độ ghi nhận doanh thu AI. Cho đến khi dòng tiền tự do chuyển sang dương trở lại, sự kiên nhẫn của thị trường với chu kỳ đầu tư AI sẽ bị thử thách — và những công ty chùn bước đầu tiên có thể định hình lại cục diện cạnh tranh trong một thập kỷ.