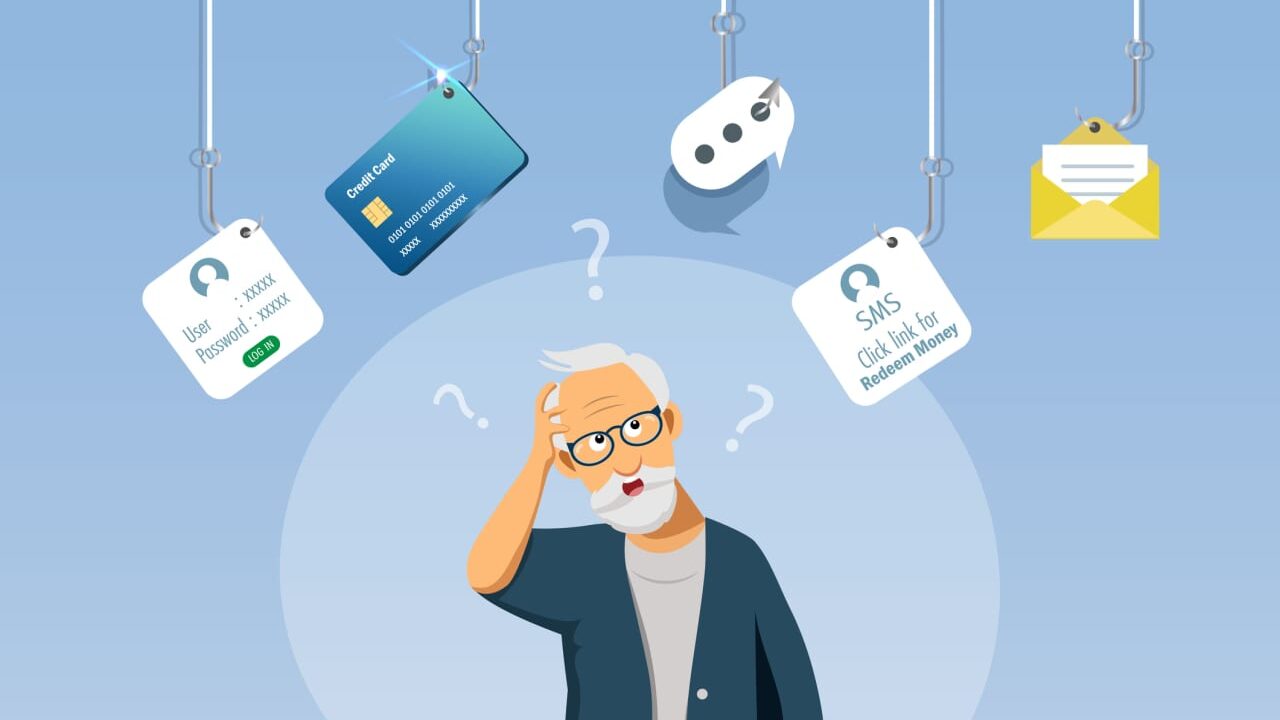
Lừa đảo tình cảm đang âm thầm rút cạn tài khoản hưu trí — và các cố vấn đang gióng lên hồi chuông cảnh báo
TREE NEWS đưa tin: Các cố vấn tài chính ngày càng phải đối mặt với một vấn đề ít liên quan đến thị trường mà liên quan hoàn toàn đến sự mong manh của con người: khách hàng cao tuổi bị những kẻ lừa đảo tinh vi thao túng để tự rút cạn tài khoản hưu trí của mình. Một cố vấn đã mô tả trải nghiệm rợn người khi cố gắng liên lạc với một khách hàng bị mắc kẹt trong vụ lừa đảo tình cảm, nói rằng cuộc trò chuyện giống như “nói chuyện với một con robot” — khách hàng đã bị kẻ lừa đảo huấn luyện kỹ lưỡng đến mức lý lẽ thông thường không còn hiệu quả. Sự việc làm nổi bật mối đe dọa mang tính cấu trúc đang gia tăng đối với tài sản hộ gia đình khi hàng triệu người Mỹ bước vào tuổi nghỉ hưu với tài sản có thể đầu tư đáng kể và khả năng phòng vệ nhận thức ngày càng suy giảm trước các hoạt động lừa đảo ngày càng tinh vi.
Tại sao đây là câu chuyện vĩ mô, không chỉ là câu chuyện cá nhân
Bóc lột tài chính người cao tuổi không còn là vấn đề bảo vệ người tiêu dùng trong một ngách nhỏ. Nó nằm ở giao điểm của nhân khẩu học, sự tập trung của cải và uy tín của ngành tư vấn tài chính. Khoảng 84 nghìn tỷ USD tài sản dự kiến sẽ được chuyển giao giữa các thế hệ ở Mỹ trong hai thập kỷ tới, với phần lớn đi qua tay những người Mỹ lớn tuổi tự quản lý danh mục đầu tư hoặc dựa vào cố vấn. Mỗi đô la bị mất do lừa đảo là một đô la không bao giờ đến được tay người thừa kế, tổ chức từ thiện hoặc nền kinh tế rộng lớn hơn thông qua chi tiêu và đầu tư. Khi các vụ lừa đảo mở rộng quy mô — được hỗ trợ bởi giọng nói do AI tạo ra, trang web nhân bản và kịch bản kỹ thuật xã hội — gánh nặng tổng thể lên tài sản ròng hộ gia đình trở nên có thể đo lường được.
Hàm ý thị trường: Hiệu ứng lan tỏa rơi vào đâu
- Các công ty quản lý tài sản và môi giới: Các công ty có lượng lớn khách hàng hưu trí đối mặt với chi phí tuân thủ tăng cao, nguy cơ kiện tụng và rủi ro danh tiếng. Các nền tảng tư vấn đầu tư vào công cụ phát hiện lừa đảo có thể tạo sự khác biệt; những nền tảng tụt lại phía sau có thể chứng kiến khách hàng rời bỏ và bị cơ quan quản lý giám sát.
- Ngân hàng và mạng lưới thanh toán: Các cơ quan quản lý đang thúc ép ngân hàng mạnh mẽ hơn trong việc phát hiện và báo cáo hoạt động đáng ngờ trên tài khoản người cao tuổi. Dự kiến chi tiêu tuân thủ cao hơn trên toàn ngành ngân hàng bán lẻ, và rủi ro tiêu đề định kỳ khi các vụ việc nổi bật xuất hiện.
- Fintech và tiền mã hóa: Các đường ray thanh toán nhanh hơn, không thể đảo ngược — bao gồm chuyển tiền mã hóa — là con dao hai lưỡi. Chúng cho phép đổi mới nhưng cũng khiến việc thu hồi tiền lừa đảo gần như bất khả thi, dẫn đến các quy định khắt khe hơn về quy trình tiếp nhận và giám sát giao dịch đối với người dùng lớn tuổi.
- Quản lý tài sản và bảo hiểm: Nhu cầu về dịch vụ giám hộ, giám sát giấy ủy quyền và bảo hiểm lừa đảo người cao tuổi có khả năng tăng lên, tạo ra một thị trường tăng trưởng ngách trong ngành dịch vụ tài chính.
- Niềm tin tiêu dùng rộng lớn hơn: Các tiêu đề về lừa đảo dai dẳng làm xói mòn niềm tin vào các tổ chức tài chính, điều này có thể làm giảm sự tham gia của nhà đầu tư cá nhân vào thị trường theo thời gian — một cơn gió ngược âm ỉ đối với dòng vốn cổ phiếu.
Vị thế khó xử của ngành tư vấn
Các cố vấn thường là tuyến phòng thủ cuối cùng, nhưng họ hoạt động trong điều kiện bị hạn chế. Các quy tắc bảo mật hạn chế mức độ can thiệp mạnh mẽ của họ vào đời sống cá nhân của khách hàng. Bộ phận tuân thủ của công ty môi giới có thể đánh dấu các khoản rút tiền bất thường, nhưng khi báo cáo được nộp thì tiền thường đã biến mất. Cố vấn được trích dẫn trong trường hợp này minh họa sự thất vọng: các chuyên gia được đào tạo để tối ưu hóa lợi nhuận đang được yêu cầu hoạt động như điều tra viên lừa đảo, nhân viên xã hội và người hòa giải gia đình — thường không có công cụ hoặc thẩm quyền để hành động dứt khoát.
Điểm mấu chốt cho nhà đầu tư
- Rủi ro lừa đảo là rủi ro danh mục đầu tư. Đối với các gia đình có cha mẹ già, mối đe dọa lớn nhất đối với tài sản thừa kế có thể không phải là sự sụt giảm thị trường mà là một vụ lừa đảo thành công duy nhất.
- Theo dõi câu chuyện chi phí tuân thủ. Các ngân hàng, công ty môi giới và fintech hấp thụ các yêu cầu bảo vệ người cao tuổi ngày càng tăng sẽ chịu áp lực biên lợi nhuận; những công ty bán công nghệ chống lừa đảo sẽ được hưởng lợi.
- Đường ray thanh toán rất quan trọng. Tính không thể đảo ngược của tiền mã hóa và chuyển khoản thanh toán tức thời khiến chúng dễ bị tổn thương hơn về mặt cấu trúc trước nạn lừa đảo người cao tuổi, điều này có khả năng thu hút quy định chặt chẽ hơn.
- Nhân khẩu học khuếch đại xu hướng. Khi dân số già đi, nhóm nạn nhân tiềm năng tăng nhanh hơn khả năng phòng vệ, khiến đây trở thành vấn đề kéo dài nhiều thập kỷ thay vì một chu kỳ tin tức nhất thời.
- Hành động thực tế hiệu quả hơn phân tích. Thiết lập người liên hệ tin cậy, giấy ủy quyền và cảnh báo tài khoản là bước hiệu quả nhất mà các gia đình có thể thực hiện — và hầu như không tốn kém gì.
Câu chuyện là lời nhắc nhở rằng những rủi ro lớn nhất đối với tài sản không phải lúc nào cũng được tìm thấy trên một thiết bị đầu cuối Bloomberg. Đôi khi chúng đến dưới dạng một giọng nói thân thiện ở đầu dây bên kia.



