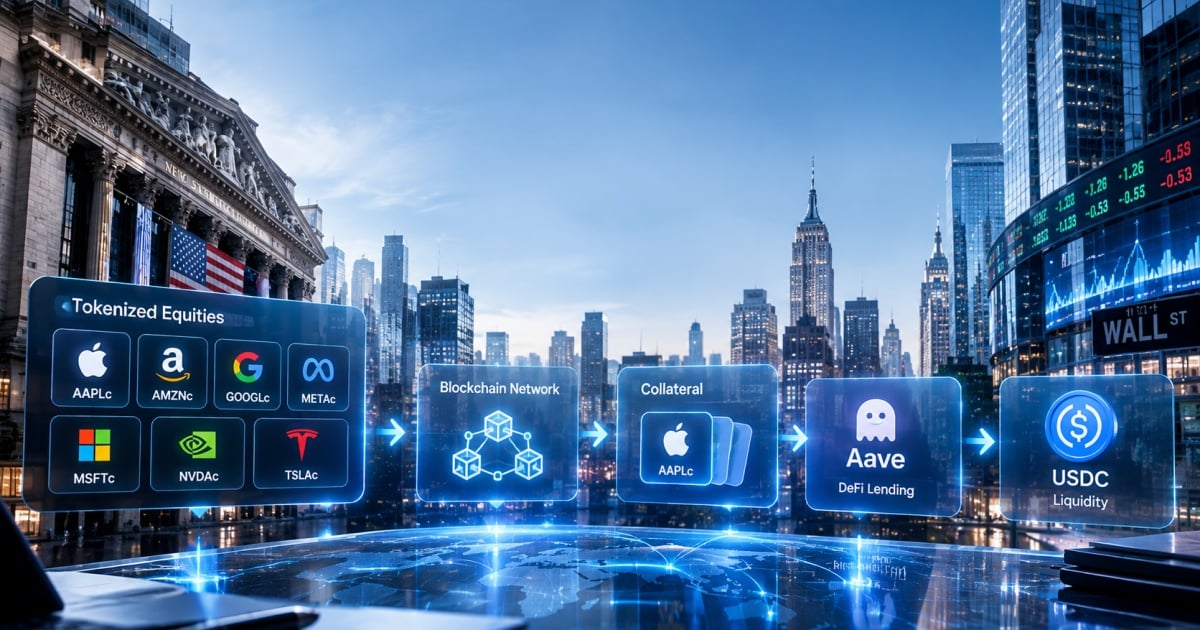
Aave V4将代币化股票引入DeFi借贷
9月25日,Aave V4在Base上线Equities Hub,允许符合条件的美国境外用户将Coinbase发行的7种代币化美股作为抵押品,并借出USDC。这些资产包括苹果、亚马逊、Alphabet、Meta、微软、英伟达和特斯拉。这是这些股票首次以更接近DeFi原生资产的方式进入主流借贷协议。
从代币化到可组合性
真正值得观察的变化,或许并不是“美股可以上链”这件事本身,而是代币化股票开始被当作一种可以继续向下组合的金融资产。作为抵押品,它们不再只是静态的代表,而是在DeFi中变得具有生产力。这使持有者无需出售股票敞口即可获得流动性,释放了新的资本效率。
Coinbase的代币化股票提供了受监管的包装,Aave则提供了无需许可的借贷基础设施,Base网络则提供了低成本结算。三者结合,在传统股票市场与去中心化金融之间架起桥梁。对于非美国用户,这打开了以科技股组合为抵押获取美元流动性的通道,此前这类服务仅限于主经纪商客户。
对DeFi与TradFi融合的影响
- 抵押品多样化:DeFi借贷长期依赖加密原生抵押品。代币化股票引入了不同风险特征的资产,可能降低系统性关联。
- 监管走钢丝:通过限制非美国用户访问,Aave和Coinbase谨慎应对证券法。地域限制凸显了代币化证券的合规挑战。
- 市场结构演变:如果成功,这一模式可能扩展至ETF、债券和其他传统资产,进一步模糊TradFi与DeFi的界限。
然而风险依然存在。代币化股票依赖托管安排,在市场压力下可能面临流动性限制。交易时间之外的股票定价预言机也是另一挑战。Aave的风险参数将对管理波动性至关重要。
前瞻视角
Equities Hub是更广泛趋势的概念验证:代币化现实世界资产的金融化。随着监管清晰度提高,预计更多协议将接受代币化证券作为抵押品。这可能催生一个平行借贷市场,传统资产与加密资产共存,为用户提供前所未有的灵活性。关键问题是,对杠杆股票敞口的需求会推动采用,还是合规负担会使其保持小众。无论如何,代币化股票的可组合性已不再是理论——它已在链上实现。



