




美股
野村:AI军备竞赛75%概率继续,2027年存储芯片短缺已基本锁定
野村报告指出,AI军备竞赛有约75%的概率持续,科技巨头不愿率先削减投资,2027年存储芯片供应量和价格已通过长期协议锁定。最大风险在于融资渠道关闭,电力短缺可能推迟但不会消除需求。
野村报告指出,AI军备竞赛有约75%的概率持续,科技巨头不愿率先削减投资,2027年存储芯片供应量和价格已通过长期协议锁定。最大风险在于融资渠道关闭,电力短缺可能推迟但不会消除需求。

AI交易遭遇新一轮抛售,美股与信用市场同步承压,Meta的巨额发债计划揭示了AI巨头间的“囚徒困境”。信用利差走阔集中于低评级借款人,市场开始对AI发行人区别定价,AI交易能否止跌取决于债券供给消化与信用利差企稳。

苹果首款折叠屏iPhone Duo上市后频现屏幕开裂问题,引发质量担忧。该问题可能对苹果股价构成压力,并利好三星、华为等竞争对手,同时影响整个折叠屏市场。

高盛建议在对冲基金创纪录抛售后“有选择”地抄底AI股票。该行认为龙头企业盈利预期稳定,但资本开支持续膨胀且回报不确定,令反弹前景蒙上阴影。
CoreWeave 2026年二季度营收25.75亿美元,但净亏损6.26亿美元,利息支出6.40亿美元。股价周内跌近25%,2032年债券收益率超15%,引发市场对债务驱动AI基础设施热潮的担忧,以及对加密原生公司转型AI的启示。
奥迪投资42亿美元在乔治亚州建厂,是对美国电动汽车市场的重大长期投资,可能提振汽车供应链股票、工业REITs和大宗商品需求。尽管直接市场影响可能渐进,但此举彰显了对美国制造业和电动汽车生态系统的信心。
特斯拉再次成为合并猜测的焦点,分析师讨论这家电动汽车制造商在潜在交易中的价值。尽管尚未确认官方谈判,但讨论凸显了特斯拉的高估值以及任何收购方面临的挑战。
Visa、伦敦证券交易所集团、Tradeweb Markets和Salesforce等公司本周宣布了关键交易,表明支付、金融基础设施和企业软件领域的企业交易活动回暖。这些交易可能支撑股市并加速传统金融中的区块链采用,同时投资者需关注整合风险和监管审查。
近期黑莓、埃森哲和克利夫兰克利夫斯的内部人士减持引发投资者关注。尽管通常是常规操作,但集中出售可能表明高管们的谨慎情绪。投资者应分析背景并关注基本面,而非仅对内部交易做出反应。
Zymeworks公布早期数据显示其ADC候选药物ZW191在卵巢癌中具有抗肿瘤活性,股价上涨。结果可能验证公司平台并吸引合作兴趣,但早期数据存在重大风险。
辉瑞研究性儿童肺炎疫苗在中期试验中显示出强烈免疫反应,达到主要终点。积极数据可能使辉瑞收入多元化并加强其疫苗组合,但后期试验和监管批准仍需完成。
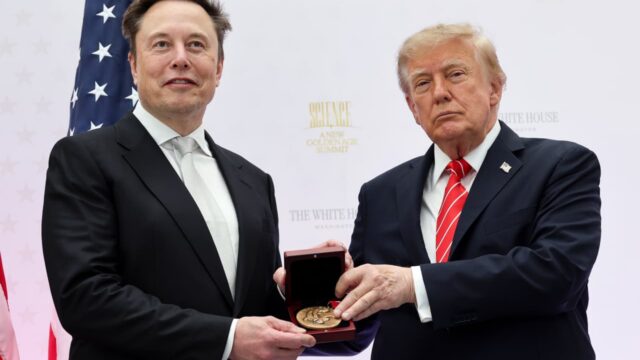
埃隆·马斯克承诺给每个美国孩子一股SpaceX股票,鉴于其未兑现承诺的历史,此举引发质疑。虽然不太可能直接影响市场,但可能影响特斯拉和马斯克相关资产的市场情绪,提醒投资者关注基本面。
Alimentation Couche-Tard据报已向美国便利店及燃油零售商Cumberland Farms发出收购要约,此举将进一步整合美国便利店和燃油零售行业。交易可能影响Couche-Tard股价、同行及信贷市场,但细节尚未确认。
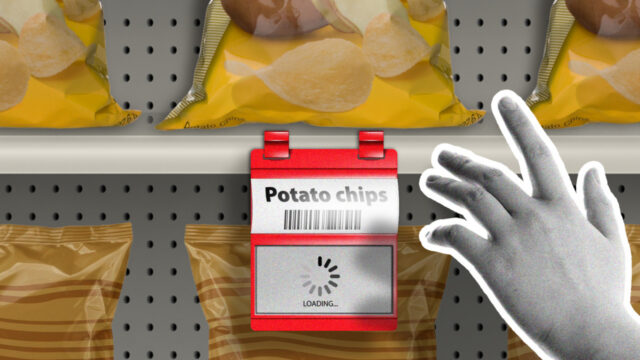
沃尔玛和百思买正在部署电子价签,允许实时更改价格,引发了对个性化定价和公平性的担忧。此举可能为零售商带来效率提升,但也带来声誉和监管风险,对零售股和通胀数据产生影响。
房地产股财报季表现分化,数据中心和工业REITs表现优异,而写字楼和零售业主面临压力。业绩为投资者提供了行业在利率上升和需求变化下的健康状况线索。
最新财报记分牌显示,82%的公司每股收益超出预期,79%的公司实现盈利同比增长,表明企业利润周期强劲。这虽然支撑股市,但可能使美联储的降息路径复杂化,并影响债券收益率、美元和风险资产。
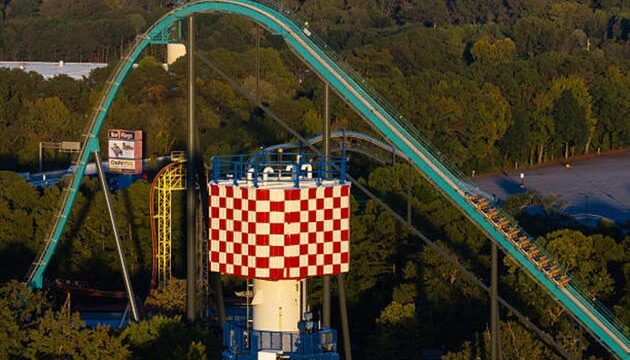
六旗在佐治亚州公园发生致命事故后,正在为过山车安装安全带。此举旨在提高安全性并恢复游客信心,但由于改造成本和潜在法律责任,短期内可能对股价构成压力。
通用汽车面临电动汽车需求放缓、劳资紧张和转型成本高昂等多重挑战。我们分析其对股票、债券、大宗商品和外汇市场的潜在影响,并为投资者总结关键要点。
美国运通第三季度利润超预期,但股价仍下跌3.62%,因公司宣布裁员5%并计提3.36亿美元AI重组费用。市场正在权衡短期成本与未来效率提升的承诺。
本周20家工业公司中17家每股收益超预期,凸显板块在宏观逆风下的韧性。强劲的超预期比例可能支撑工业股进一步上涨,但前瞻指引和利润率可持续性仍是投资者关注的关键。