Aave V4, 토큰화 주식을 DeFi 대출에 도입
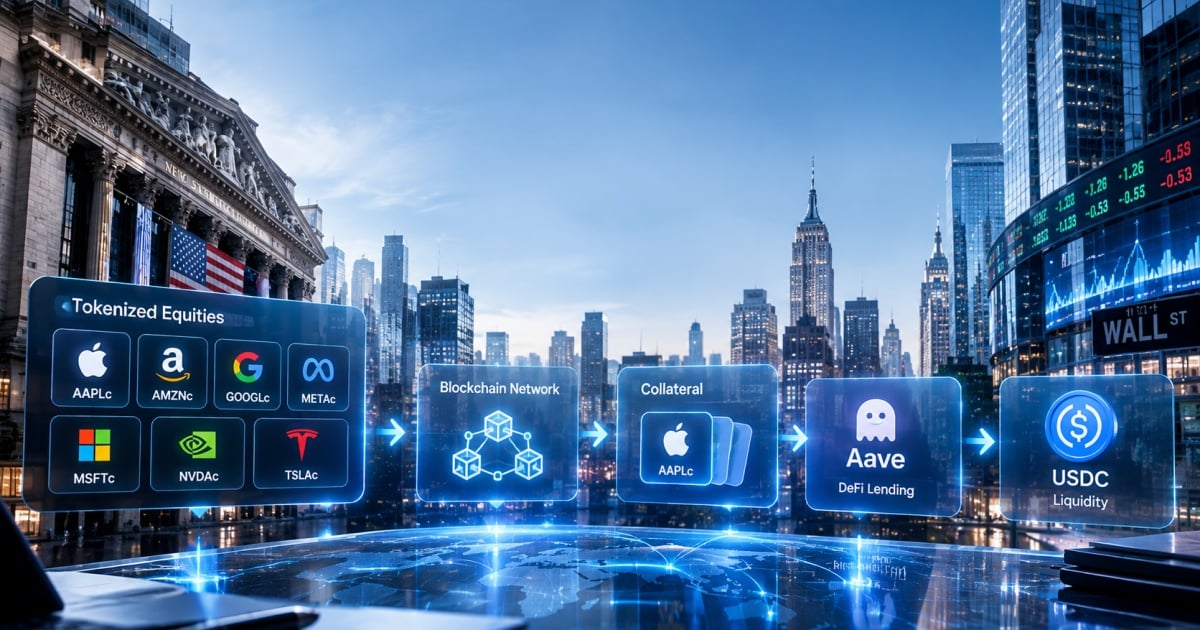
9월 25일, Aave V4는 Base에서 Equities Hub를 출시하여 적격한 비미국 사용자가 Coinbase가 발행한 7개의 토큰화 미국 주식을 담보로 USDC를 빌릴 수 있게 했다. 자산에는 Apple, Amazon, Alphabet, Meta, Microsoft, Nvidia, Tesla가 포함된다. 이는 이러한 주식이 보다 네이티브 DeFi 자산에 가까운 방식으로 주류 대출 프로토콜에 진입한 첫 사례다.
토큰화에서 컴포저빌리티로
중요한 것은 단순히 미국 주식이 온체인에서 표현될 수 있다는 점이 아니다. 진정한 변화는 토큰화 주식이 이제 더 구성 가능한 금융 자산으로 취급된다는 것이다. 담보로 기능함으로써 정적인 표현을 넘어 DeFi 내에서 생산적으로 된다. 이를 통해 보유자는 주식 익스포저를 매도하지 않고도 유동성에 접근할 수 있어 새로운 자본 효율성을 열어준다.
Coinbase의 토큰화 주식은 규제된 래퍼를 제공하고, Aave는 무허가 대출 인프라를 공급한다. Base 네트워크는 저렴한 결제를 제공한다. 이들이 함께 전통 주식 시장과 탈중앙화 금융 사이의 다리를 만든다. 비미국 사용자에게 이는 기술주 중심 포트폴리오에 대한 달러 유동성 접근을 열어주며, 이는 이전에는 프라임 브로커리지 고객에게만 국한된 서비스였다.
DeFi와 TradFi 융합에 대한 시사점
- 담보 다각화: DeFi 대출은 오랫동안 암호화폐 네이티브 담보에 의존해 왔다. 토큰화 주식은 다른 위험 프로필을 가진 자산을 도입하여 시스템적 상관관계를 줄일 가능성이 있다.
- 규제 줄타기: 비미국 사용자로 접근을 제한함으로써 Aave와 Coinbase는 증권법을 신중히 피해간다. 지리적 제한은 토큰화 증권의 컴플라이언스 과제를 부각시킨다.
- 시장 구조 진화: 성공한다면 이 모델은 ETF, 채권 및 기타 전통 자산으로 확장되어 TradFi와 DeFi의 경계를 더욱 흐릿하게 만들 수 있다.
그러나 위험은 남아 있다. 토큰화 주식은 커스터디 약정에 의존하며 시장 스트레스 시 유동성 제약에 직면할 수 있다. 거래 시간 외 주식의 오라클 가격 책정도 또 다른 과제다. Aave의 위험 매개변수는 변동성 관리에 중요할 것이다.
미래 지향적 관점
Equities Hub는 더 넓은 트렌드, 즉 토큰화된 실물 자산의 금융화에 대한 개념 증명이다. 규제 명확성이 개선됨에 따라 더 많은 프로토콜이 토큰화 증권을 담보로 받아들일 것으로 예상된다. 이는 전통 자산과 암호화폐 자산이 공존하는 병행 대출 시장으로 이어져 사용자에게 전례 없는 유연성을 제공할 수 있다. 핵심 질문은 레버리지 주식 익스포저에 대한 수요가 채택을 이끌지, 아니면 컴플라이언스 부담이 틈새 시장에 머물게 할지다. 어느 쪽이든, 토큰화 주식의 컴포저빌리티는 더 이상 이론이 아니라 온체인에서 실현되고 있다.



