무슨 일이 있었나
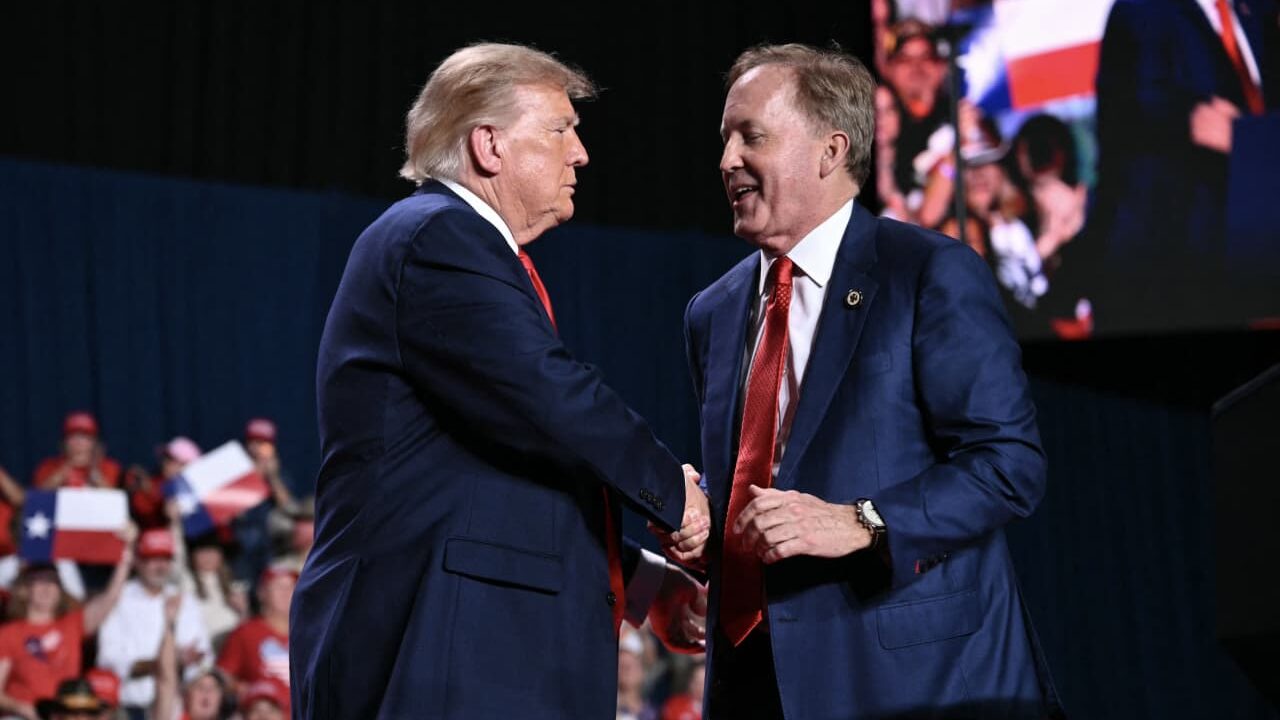
TREE NEWS 보도: 텍사스 법무장관 켄 팩스턴은 새로운 감세 법안이 궁극적으로 사회보장과 메디케어 혜택 삭감을 강제할 것이라고 공개적으로 주장했다. 이 주장은 당파적 수사라기보다 산술적 진술이다. 정부가 영구적으로 세수를 줄이면서 의무 지출 프로그램을 현재 궤도에 그대로 두면, 그 프로그램을 뒷받침하는 신탁 기금은 더 빨리 지급불능에 직면하고, 혜택은 결국 삭감되거나 세금이 인상되거나 차입이 확대되어야 한다.
핵심 문제는 사회보장과 메디케어가 주로 일반 재량 지출이 아니라 전용 급여세와 신탁 기금을 통해 재원이 조달된다는 점이다. 의원들이 손실된 세수를 대체하거나 수급 공식을 개혁하지 않고 감세를 하면 구조적 적자가 확대된다. 의회예산국과 독립 계리사들은 사회보장의 노령·유족 보험 신탁 기금이 약 10년 내에 고갈될 궤도에 있으며, 그 시점에 의회가 행동하지 않으면 약 20%의 자동 혜택 삭감이 발동될 것이라고 반복해서 경고해 왔다.
정치를 넘어 이것이 중요한 이유
팩스턴의 프레이밍은 당파적 경계를 뚫는다. 감세를 선호하는 공화당원과 복지 혜택을 옹호하는 민주당원 모두 같은 재정적 제약에 직면해 있다. 미국 연방 부채는 35조 달러를 넘어섰고, 순이자 비용은 이제 예산에서 가장 큰 항목 중 하나로 최근 몇 년간 국방비를 초과했다. 적자가 1달러 늘어날 때마다 최종 조정은 — 세금 인상, 혜택 삭감, 또는 인플레이션을 통해 — 더 고통스러워진다.
시장에 이 논쟁이 중요한 이유는 복지 지출이 미국의 장기 재정 전망을 좌우하는 단일 최대 요인이기 때문이다. 투자자들이 세금 인상이나 혜택 삭감의 확률을 더 높게 반영하기 시작하면, 그 파급 효과는 모든 자산군에 영향을 미친다.
시장 영향
주식
주식은 두 힘 사이에 끼어 있다. 단기적으로 감세는 기업 이익과 소비 지출을 끌어올려 경기순환주와 임의소비재 종목을 지지할 수 있다. 장기적으로 해결되지 않은 복지 위기는 세금 인상, 금리 상승, 또는 둘 다의 위험을 높여 고평가 성장주에 역풍이 된다. 헬스케어와 관리의료 주식은 직접 노출되어 있다. 메디케어 상환 개혁은 보험사와 병원 운영사를 타격할 수 있고, 제약사는 혜택 삭감이 비용 억제를 강제하면 가격 압력에 직면한다.
채권
채권 시장은 재정 신뢰도에 가장 민감하다. 적자 확대는 국채 발행 증가를 의미하며, 이는 수익률을 높이고 곡선을 가파르게 만든다. 투자자들이 미국 정부의 어려운 선택을 할 의지에 의문을 품으면 기간 프리미엄이 상승해 장기 수익률을 밀어 올린다. 이는 모기지, 기업 신용, 소비자 대출 전반의 차입 비용을 높인다.
통화
재정 상황 악화는 역사적으로 장기적으로 통화에 부정적이지만, 달러의 기축통화 지위가 완충 역할을 한다. 복지 위험이 정치적 기능 부전과 결합하면 주기적인 달러 약세와 실물 자산 수요 증가가 예상된다.
원자재와 암호화폐
금은 투자자들이 재정 지속가능성에 대한 신뢰를 잃을 때 혜택을 보는 경향이 있다. 이 금속은 통화 가치 하락과 적자 주도 인플레이션에 대한 고전적 헤지 수단이다. 종종 ‘디지털 금’으로 불리는 비트코인도 특히 적자가 중앙은행 대차대조표 확장을 통해 화폐화된다고 여겨지면 유사한 내러티브로 거래될 수 있다. 복지 논쟁이 더 광범위한 재정 신뢰 위기로 확대되면 두 자산 모두 자금을 끌어들일 수 있다.
투자자를 위한 핵심 요점
- 재정 리스크가 다시 테이블에 올랐다. 상쇄 없는 감세는 혜택 삭감, 세금 인상, 또는 더 많은 차입을 의미하며, 모두 시장에 영향을 미친다.
- 수익률 곡선의 장기 구간을 주시하라. 국채 기간 프리미엄 상승은 투자자들이 재정 불확실성에 대한 보상을 요구하고 있음을 시사한다.
- 헬스케어가 직접 표적이다. 메디케어 개혁 헤드라인은 보험사, 병원, 제약을 움직일 수 있다.
- 헤지에는 역할이 있다. 금과 일부 투자자에게는 비트코인이 재정 신뢰도가 약화될 경우 포트폴리오 보험으로 기능할 수 있다.
- 타이밍은 불확실하지만 방향은 확실하다. 복지 산수는 느리지만 집요하다. 단일 헤드라인에 반응하기보다 장기적 포지셔닝이 더 중요하다.