代币化的关键制度前提:发行人授权
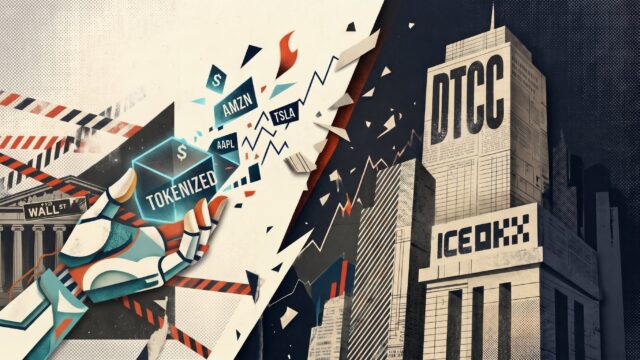
近期,代币化领域的两起事件凸显了一个关键的制度前提:发行人授权。OKX-ICE 面临 26 家上市公司的反对,而香港证监会(SFC)则批准了代币化公募基金的二级交易。这些案例共同指向一个观察:代币化的可持续落地,难以忽视发行人授权。
代币化的两面性
代币化承诺通过将现实世界资产上链来彻底改变金融,提高流动性和可及性。然而,OKX-ICE 案例展示了在未获得发行人明确同意的情况下进行代币化所引发的摩擦。26 家上市公司反对将其股票代币化,理由涉及控制权、监管合规以及潜在的市场操纵。这种抵制表明,代币化虽然在技术上是可行的,但需要法律和制度上的认可。
相反,香港证监会批准代币化公募基金的二级交易,代表了一种将发行人授权嵌入流程的监管方法。这一批准为更结构化和合规的环境铺平了道路,可能为更广泛的采用奠定基础。
为什么发行人授权至关重要
发行人授权不仅仅是一种法律形式,它是代币化资产完整性的基础。没有它,代币化可能创造影子市场,损害投资者保护和市场稳定。发行人在控制其证券如何被代表和交易方面具有合法利益,未经授权的代币化可能导致市场碎片化和法律模糊。
此外,监管框架越来越强调发行人同意。香港证监会的举措表明,监管机构愿意拥抱代币化,但仅限于尊重现有证券法律和发行人权利的框架内。这一做法与全球趋势一致,监管机构正在制定规则,要求代币化平台获得发行人批准。
前瞻性视角
随着代币化的成熟,行业必须从技术优先的思维转向优先考虑法律和制度对齐。主动与发行人和监管机构接触的平台将更有能力扩大规模。OKX-ICE 的反对和香港证监会的批准并非孤立事件,而是更广泛趋势的指标:代币化只有在尊重发行人权利和监管机构期望的情况下才能成功。
未来几年,我们预计更多司法管辖区将效仿香港,为代币化资产制定明确的指导方针,强制要求发行人授权。这可能导致分化:在监管框架内蓬勃发展的授权代币化平台,以及面临法律挑战和市场抵制的未授权平台。对于投资者和机构来说,信息很明确:代币化的未来不仅关乎技术,还关乎治理和同意。