발행자 승인: 지속 가능한 토큰화의 핵심 열쇠
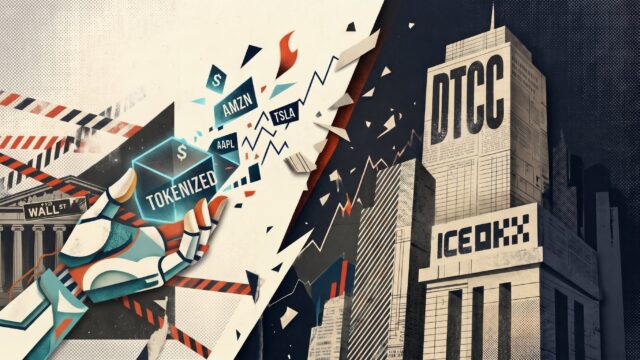
토큰화 분야의 최근 발전은 중요한 제도적 전제 조건인 발행자 승인을 부각시켰습니다. OKX-ICE는 26개 상장 기업의 반대에 직면했고, 홍콩 증권선물위원회(SFC)는 토큰화된 공모 펀드의 2차 거래를 승인했습니다. 이러한 사례들은 다른 사례들과 함께 공통된 관점을 제시합니다: 지속 가능한 토큰화는 발행자 승인을 무시할 수 없다는 것입니다.
토큰화의 양면
토큰화는 실제 자산을 온체인으로 가져와 유동성과 접근성을 높여 금융을 혁신할 것을 약속합니다. 그러나 OKX-ICE 사례는 발행자의 명시적 동의 없이 토큰화가 이루어질 때 발생하는 마찰을 보여줍니다. 26개 상장 기업은 통제권, 규제 준수 및 잠재적 시장 조작에 대한 우려를 이유로 자사 주식의 토큰화에 반대했습니다. 이러한 저항은 토큰화가 기술적으로 가능하더라도 법적 및 제도적 지지가 필요하다는 점을 강조합니다.
반대로, 홍콩 SFC의 토큰화된 공모 펀드 2차 거래 승인은 발행자 승인이 프로세스에 내재된 규제된 접근 방식을 나타냅니다. 이 승인은 보다 구조화되고 규정을 준수하는 환경을 가능하게 하여 더 넓은 채택의 길을 열 수 있습니다.
발행자 승인이 중요한 이유
발행자 승인은 단순한 법적 형식이 아니라 토큰화된 자산의 무결성에 대한 기초입니다. 그것이 없으면 토큰화는 투자자 보호와 시장 안정성을 훼손하는 그림자 시장을 만들 위험이 있습니다. 발행자는 자신의 증권이 어떻게 표현되고 거래되는지를 통제하는 정당한 이익을 가지고 있으며, 무단 토큰화는 분열과 법적 모호성을 초래할 수 있습니다.
또한, 규제 프레임워크는 발행자 동의를 점점 더 강조하고 있습니다. 홍콩 SFC의 조치는 규제 당국이 토큰화를 수용할 의사가 있지만 기존 증권법과 발행자 권리를 존중하는 프레임워크 내에서만 가능하다는 것을 보여줍니다. 이 접근 방식은 토큰화 플랫폼이 발행자 승인을 얻도록 요구하는 규칙을 마련하는 규제 당국의 글로벌 추세와 일치합니다.
미래 지향적 관점
토큰화가 성숙해짐에 따라 업계는 기술 우선 사고방식에서 법적 및 제도적 정렬을 우선시하는 사고방식으로 전환해야 합니다. 발행자 및 규제 당국과 적극적으로 협력하는 플랫폼은 확장에 더 유리한 위치를 차지할 것입니다. OKX-ICE의 반대와 SFC의 승인은 고립된 사건이 아니라 더 넓은 추세의 지표입니다: 토큰화는 발행자의 권리와 규제 당국의 기대를 존중할 때만 성공할 것입니다.
앞으로 몇 년 동안 더 많은 관할권이 홍콩의 선례를 따라 토큰화된 자산에 대한 명확한 지침을 수립하고 발행자 승인을 의무화할 것으로 예상됩니다. 이는 규제 프레임워크 내에서 번성하는 승인된 토큰화 플랫폼과 법적 문제와 시장 저항에 직면하는 무단 플랫폼으로의 양분화를 초래할 가능성이 높습니다. 투자자와 기관에게 메시지는 분명합니다: 토큰화의 미래는 기술뿐만 아니라 거버넌스와 동의에 관한 것입니다.