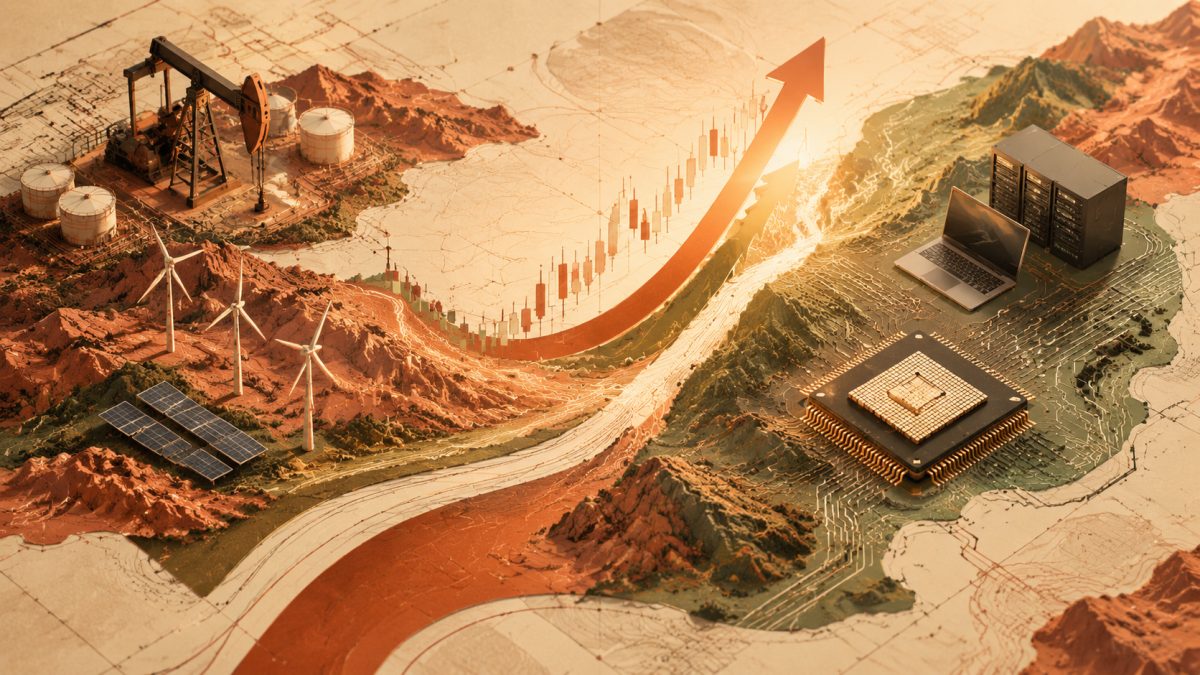
연준의 금리 인상이 항상 주식을 침몰시키지는 않는다 — 역사적으로 에너지와 기술주가 반등을 주도해왔다
TREE NEWS 보도: 투자자들이 연방준비제도(Fed)의 다음 정책 움직임을 대비하는 가운데, 월스트리트의 새로운 연구 결과는 직관에 반하는 메시지를 전한다: 금리 인상이 자동으로 주식 매도 신호가 되지는 않는다는 것이다. 실제로 역사는 연준이 차입 비용을 인상한 지 1년 후, 에너지와 정보기술(IT) 두 섹터가 시장 전체를 아웃퍼폼하는 경향이 있었다는 것을 보여준다.
이 발견은 민감도가 극도로 높아진 시점에 나왔다. 시장은 수개월 동안 모든 인플레이션 지표, 고용 보고서, 연준 인사들의 발언을 분석하며 금리 경로에 대한 단서를 찾아왔다. 지배적인 서사는 단순했다: 금리 상승은 미래 기업 이익에 적용되는 할인율을 높이고, 밸류에이션을 압박하며, 장기 듀레이션 성장주에 가장 큰 타격을 준다는 것이다. 이러한 논리는 올해 내내 기술주에 대한 급격한 로테이션을 이끌었다.
그러나 역사적 기록은 교과서 모델이 시사하는 것보다 훨씬 복잡하다. 중앙은행이 과열된 버블을 식히기 위해서가 아니라 경제가 강하기 때문에 금리를 인상할 때, 주식은 종종 계속 상승해왔다. 그 이유는 명확하다: 이익 성장이 높아진 자금 조달 비용으로 인한 부담을 앞지를 수 있으며, 특히 가격 결정력과 구조적 수요 순풍을 갖춘 기업의 경우 더욱 그렇다.
왜 에너지와 기술주인가?
금리 인상 1년 후 주도하는 두 섹터는 서로 반대 방향으로 움직이는 것처럼 보이지만, 각각 뚜렷한 근거를 가지고 있다.
- 에너지: 금리 인상은 일반적으로 견조한 명목 성장기에 나타나며, 이는 상품 수요를 뒷받침한다. 에너지 기업들은 또한 인플레이션 수혜주인 경향이 있다 — 유가와 가스 가격 상승이 직접적으로 최상위 매출로 이어진다. 많은 기업이 자본 규율을 지키며 배당과 자사주 매입을 통해 주주에게 현금을 환원하고 있으며, 이는 채권 수익률이 상승할 때 매력적으로 작용한다.
- 정보기술: 이는 더 놀라운 주도주인데, 기술주가 높은 할인율의 전형적인 희생양이기 때문이다. 설명은 금리 인상 사이클이 종종 생산성 향상 기술의 채택 가속화와 일치한다는 것이다. 밸류에이션 압축을 상쇄할 만큼 충분히 빠르게 매출을 성장시킬 수 있는 기업 — 클라우드, 반도체, 기업용 소프트웨어 — 은 역사적으로 투자자들이 초기 충격을 넘어서 바라보기 시작하면 다시 발판을 회복해왔다.
이 패턴이 보장되는 것은 아니다. 금리 인상 후 섹터 리더십은 연준이 왜 긴축하는지, 금리가 궁극적으로 얼마나 오르는지, 그리고 경제가 침체에 빠지는지에 크게 좌우된다. 약화되는 노동 시장에서의 금리 인상은 호황기에서의 금리 인상과는 매우 다른 양상이다.
자산군 전반에 걸친 시장 함의
역사적 패턴이 유지된다면, 그 함의는 주식을 훨씬 넘어선다.
주식: 에너지와 우량 기술주로의 로테이션이 계속될 수 있다. 투자자들은 투기적 성장보다 강력한 잉여현금흐름, 낮은 재융자 필요성, 구조적 수요에 대한 노출을 갖춘 기업을 찾는 것이 좋다.
채권: 정책 금리 상승은 수익률 곡선 전반에 걸쳐 수익률을 끌어올려 장기 듀레이션 채권 가격을 압박한다. 연준이 매파적 기조를 유지한다면 단기 듀레이션 및 인플레이션 연동 상품이 더 나은 위험 조정 수익을 제공할 수 있다.
원자재: 에너지의 리더십은 원유와 천연가스에 대한 강세 신호이지만, 공급 측 역학 — OPEC+ 정책, 셰일 생산량, 지정학적 리스크 — 이 궁극적으로 우위를 점할 것이다.
암호화폐: 디지털 자산은 유동성 상황에 여전히 매우 민감하다. 매파적 연준은 역사적으로 암호화폐에서 위험 선호를 빼앗아갔지만, 긴축 사이클의 일시 중단이나 전환은 급격한 안도 랠리를 촉발할 수 있다. 비트코인과 나스닥의 상관관계는 가격 움직임의 핵심 동력이었다.
통화: 금리 차이는 단기적으로 달러를 지지하는 경향이 있다. 강한 달러는 신흥국 통화와 달러 표시 원자재 가격에 역풍이다.
투자자를 위한 핵심 요점
- 연준의 금리 인상을 주식을 팔아야 하는 자동적인 이유로 여기지 말라. 맥락이 중요하다 — 금리 인상의 이유가 인상 자체만큼 중요하다.
- 에너지와 정보기술은 역사적으로 금리 인상 1년 후 아웃퍼폼해왔지만, 과거 성과가 미래 결과를 보장하지는 않는다.
- 금리가 상승할 때는 투기적 성장보다 이익 지속성과 잉여현금흐름에 집중하라.
- 금리 사이클은 급격하고 예측 불가능한 로테이션을 만들어낼 수 있으므로 자산군 전반에 걸친 분산은 여전히 필수적이다.
- 연준의 언어를 주의 깊게 관찰하라. “매파적 일시 중단”과 “비둘기파적 전환”의 차이는 금리 결정 자체보다 시장을 더 크게 움직일 수 있다.
결론: 금리 인상은 역풍이지 판결이 아니다. 초기 변동성을 넘어서 바라보려는 투자자에게 역사는 예상치 못한 곳에서 기회가 나타날 수 있음을 시사한다.