加息未必是股市的死刑判决:历史数据显示能源与科技一年后领涨
TREE NEWS 报道, 在投资者为美联储下一次政策行动做准备之际,一份来自华尔街的最新研究传递出一个反直觉的信号:加息并不自动等同于股票的卖出信号。事实上,历史数据表明,在美联储上调利率一年之后,能源和信息科技这两个板块往往跑赢大盘。
这一发现出现在市场对利率路径高度敏感的时点。数月来,市场一直在仔细解读每一份通胀数据、就业报告和美联储官员讲话,以寻找利率走向的线索。主流叙事一直很简单:利率上升会提高企业未来盈利的贴现率,压缩估值,并对长久期成长股造成最大冲击。这一逻辑今年以来已多次引发科技股的剧烈轮动。
但历史记录比教科书模型所暗示的要复杂得多。当央行因为经济强劲而加息——而不是为了给过热泡沫降温——股市往往继续攀升。原因很直接:盈利增长可以超过融资成本上升带来的拖累,尤其是对那些拥有定价权和长期需求顺风的公司而言。
为何是能源与科技?
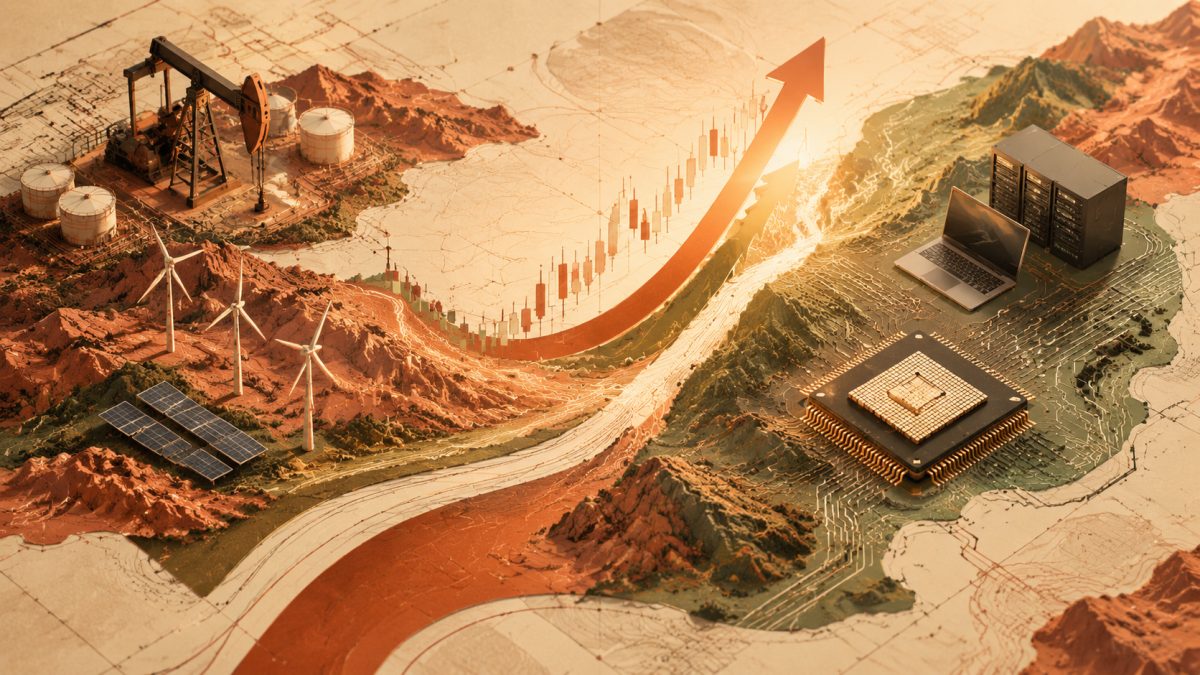
加息一年后领涨的两个板块看似方向相反,但各有其独特逻辑。
- 能源:加息通常出现在名义增长强劲的时期,这支撑了大宗商品需求。能源公司往往也是通胀的受益者——油价和气价上涨直接转化为其营收。许多公司资本纪律良好,通过股息和回购向股东返还现金,这在债券收益率上升时更具吸引力。
- 信息科技:这是更令人意外的领涨者,因为科技股通常是高贴现率的经典受害者。解释在于,加息周期往往伴随着提升生产力的技术加速普及。那些收入增长足以抵消估值压缩的公司——云计算、半导体、企业软件——在投资者消化最初冲击后,历史上往往能重新站稳脚跟。
这一模式并非保证。加息后的板块领导地位很大程度上取决于美联储收紧政策的原因、利率最终上升的幅度,以及经济是否陷入衰退。在劳动力市场走弱时加息,与在经济繁荣时加息,是完全不同的情形。
跨资产类别的市场影响
如果历史模式成立,其影响将远超股市。
股票:向能源和优质科技股的轮动可能持续。投资者或可关注自由现金流强劲、再融资需求低、且受益于结构性需求而非投机性增长的公司。
债券:更高的政策利率推高整条收益率曲线,对长久期债券价格构成压力。如果美联储保持鹰派,短久期和通胀挂钩工具可能提供更好的风险调整后回报。
大宗商品:能源的领涨对原油和天然气是看涨信号,尽管供给侧动态——OPEC+政策、页岩油产量、地缘政治风险——最终将主导价格。
加密货币:数字资产对流动性状况仍高度敏感。鹰派美联储历史上会抽走加密市场的风险偏好,但紧缩周期的任何暂停或转向都可能引发强劲的缓解性反弹。比特币与纳斯达克的相关性一直是其价格走势的关键驱动因素。
外汇:利差在短期内往往支撑美元。美元走强对新兴市场货币和以美元计价的大宗商品价格构成逆风。
投资者的关键要点
- 不要把美联储加息当作自动卖出股票的理由。背景很重要——加息的原因与加息本身同样重要。
- 历史上,加息一年后能源和信息科技板块往往跑赢大盘,但过往表现从不保证未来结果。
- 在利率上升时,应关注盈利持久性和自由现金流,而非投机性增长。
- 跨资产类别的多元化配置仍然至关重要,因为利率周期可能带来剧烈且难以预测的轮动。
- 密切关注美联储的措辞。”鹰派暂停”与”鸽派转向”之间的差异,可能比利率决定本身更能影响市场。
归根结底:加息是逆风,而非判决。对于愿意看穿初期波动的投资者而言,历史表明机会可能出现在意想不到的地方。