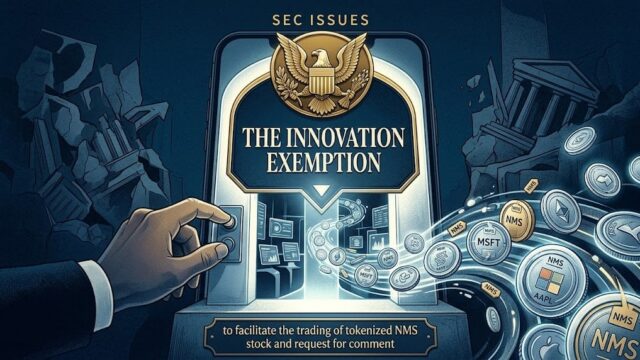
SEC, 토큰화 증권 거래소에 사상 최초의 혁신 면제 부여
미국 증권거래위원회(SEC)가 자격을 갖춘 토큰화 증권 거래소(TSV)가 허가된 프레임워크 아래에서 자동화된 마켓 메이커(AMM)와 유동성 풀을 통해 토큰화된 미국 상장 주식을 거래할 수 있도록 허용하는 혁신 면제를 발행했다. 이 면제는 2031년 9월 17일까지 유효하며, 업계에 드문 다년간의 규제적 여유를 제공한다.
이것이 중요한 이유
지금까지 토큰화 주식은 회색 지대에 존재했다. 플랫폼은 주식에 대한 익스포저를 토큰화할 수 있었지만, DeFi 방식의 메커니즘을 통한 2차 거래는 거래소 등록 및 브로커-딜러 규정을 위반할 위험이 있었다. 이 면제는 사실상 커스터디, 공시, 투자자 보호에 관한 조건을 거래소가 충족하는 것을 전제로, 토큰화 증권에 대한 AMM 기반 가격 발견을 허용되는 것으로 취급하는 허가된 샌드박스를 만들어낸 것이다.
- 규제 명확성: 토큰화 주식 거래를 위한 명확한 법적 경로가 주요 컴플라이언스 부담을 제거한다.
- DeFi와 TradFi의 융합: DeFi의 핵심 프리미티브인 AMM이 이제 규제 대상 증권을 위한 인정된 인프라가 되었다.
- 경쟁 압력: 미국 거래소들은 이제 SEC의 승인 없이 운영해 온 역외 토큰화 주식 플랫폼과 경쟁할 수 있게 되었다.
업계에 대한 시사점
토큰화 플랫폼과 마켓 메이커에게 이 면제는 주식을 위한 컴플라이언트 온체인 오더북과 유동성 풀을 구축하라는 청신호다. 또한 토큰화 국채, ETF, 그리고 궁극적으로 사모 신용 상품이 동일한 템플릿을 따를 근거를 강화한다. 토큰화 상품에 망설여 온 증권사와 거래소는 이제 투자를 정당화할 규제적 닻을 갖게 되었다.
결정적으로, 이 면제는 기한이 있다. 이는 긴박감을 조성한다. 2031년 이전에 컴플라이언트 TSV 운영을 확립한 기업은 면제 자체보다 오래 살아남을 표준을 형성할 가능성이 높다. 기다리는 기업은 증권 거래의 다음 10년을 정의할 수 있는 시장에서 배제될 위험이 있다.
미래 지향적 관점
진정한 시험은 유동성과 채택이다. 면제는 의무가 아니다. 토큰화 거래소가 전통 시장에 필적하는 집행, 커스터디, 결제 최종성을 제공해야만 기관이 이동할 것이다. TSV 신청의 첫 물결, DeFi 프로토콜과 등록 브로커-딜러 간의 파트너십, 그리고 SEC가 토큰화 고정 수익 상품에도 유사한 구제를 확대하는지 주목해야 한다. 이 모델이 통한다면, 2031년의 선셋은 미국 시장 구조의 영구적인 요소가 될 수 있다.