从收款到管钱:一张图看懂中国出海支付生态
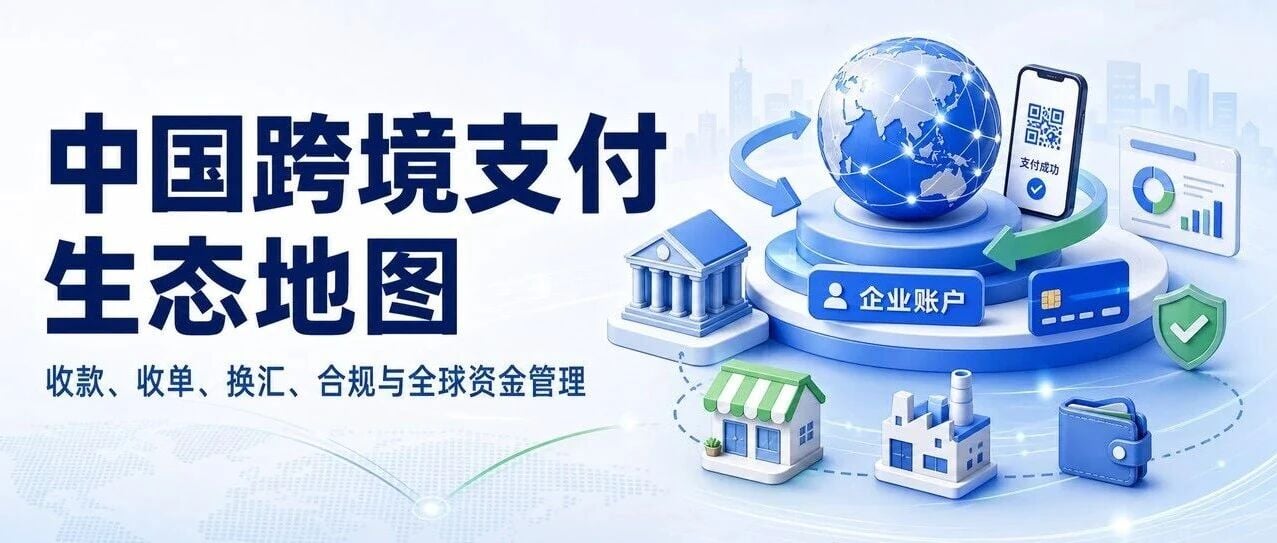
中国跨境支付生态早已不只是简单的汇款通道。最新的行业图谱显示,一个密集的玩家网络正在服务中国出口商、亚马逊卖家、B2B外贸企业和航旅平台,每个玩家解决全球资金流动中的不同环节。从电商平台卖家的收款账户,到B2B贸易的风控引擎,再到全球企业账户和钱包互通,整个生态正围绕三大核心功能收敛:把钱收回来、把钱付出去、把钱管起来。
三层结构
市场大致可分为三层。第一层是收款与付款:帮助亚马逊、Shopify等平台上的中国卖家收取美元、欧元,再结汇成人民币或留存于多币种账户。第二层是B2B贸易与风控:为传统进出口企业提供交易对手核验、制裁筛查和外汇管理。第三层是基础设施与互通:钱包网络、全球企业账户和API层,让其他金融科技公司无需自建即可接入跨境通道。
- 电商收款:卖家要求结算快、成本低,汇率点差和到账速度是竞争焦点。
- B2B贸易金融:合规与风控是护城河,KYC/KYB和制裁筛查不可或缺。
- 航旅与服务:航空公司、OTA和旅游科技公司需要多币种收单与结算。
- 钱包与账户基础设施:让其他机构能够提供跨境服务的底层能力。
对加密与RWA的意义
稳定币和代币化存款正越来越多地进入这一讨论。中国支付公司历史上对加密资产态度谨慎,但底层需求——即时结算、7×24小时可用、更低的代理行成本——正是稳定币通道所承诺的。随着香港等地完善稳定币发行人牌照制度,跨境支付生态自然成为代币化结算的试验场。已经掌握商户关系和合规基础设施的玩家,最有条件连接法币与链上通道。
前瞻
整合不可避免。生态拥挤,纯收款业务利润微薄。赢家将是那些把合规深度、多币种资金管理和API优先分发结合起来的企业。未来24个月,传统跨境支付服务商与受监管稳定币基础设施的融合将更加紧密——不是替代,而是作为更快的底层结算层。对中国出海企业而言,问题已不再是能否收到钱,而是能以多低的成本、多快的速度、多合规地转移和管理这些钱。