大規模ハッシュレート包囲網:三国間マネーロンダリング計画はいかにして崩壊したか
大規模ハッシュレート包囲網:三国間マネーロンダリング計画はいかにして崩壊したか 北京のAI企業は、深刻な計算資源不足に直面し、マレーシアのジョホールにある500台のサーバーをリースするため、深センの技術サービス会社と年間3億6000万元の契約を結んだ。帳簿の反対側では、プノンペンの実業家が1億5000万ドルのグレー資本を投資してデータセンターを建設し、顧客のキャッシュフローを利用して資金洗浄を行い、シンガポールの銀行口座を確保しようと目論んだ。計画は銀行の補足書類チェックリストで頓挫した。 業界分析と示唆 この事例は、AI計算需要と暗号通貨マイニングインフラの交差点が拡大していること、そして犯罪者が悪用する規制の隙間を浮き彫りにしている。ジョホールのデータセンタークラスターは、おそらくマイニング事業から転用されたもので、絶好の隠れ蓑となる。高い電力消費、正当なハードウェア、不透明な越境契約が特徴だ。仲介役を務める深センの業者は、階層化されたサービス契約を通じて資金の出所を隠蔽する。プノンペンの投資家がシンガポール口座を開設しようとした試みは、最後の障害を明らかにする。それは、高リスク地域に対する従来の金融機関の強化されたデューデリジェンス(EDD)である。銀行は現在、資金源の証明、実質的受益者、事業実体の証明を要求しており、ペーパーカンパニーが容易に偽造できる書類ではない。 この計画はまた、AIの飽くなき計算需要がGPUとサーバーのリースという新たな資産クラスを生み出したことを強調している。合法的ではあるが、この分野には標準化されたKYC/AMLフレームワークが欠如しており、資金洗浄に魅力的なものとなっている。AIホスティングに転換する暗号通貨マイナーは、しばしば暗号通貨との関係を維持し、違法な法定通貨の入り口を生み出している。シンガポール、マレーシア、中国の規制当局は情報共有を強化しており、銀行の詳細なチェックリストはその証拠である。越境協力が強化されている兆候だ。 将来展望 AI計算需要が急増するにつれ、越境リース契約に対する監視が厳しくなることが予想される。金融機関は、ハードウェアとエネルギー源に対してブロックチェーンに基づく来歴証明を要求する可能性が高い。暗号通貨業界は自主規制を行うか、さもなければ強硬な執行に直面するだろう。正当な事業者にとっての機会は、AMLを組み込んだコンプライアントな計算マーケットプレイスを構築し、脆弱性を競争優位性に変えることにある。ジョホールの事例は架空かもしれないが、その青写真は現実であり、次の章は規制当局とイノベーターの両方によって書かれるだろう。
 ·
2026年11月10日
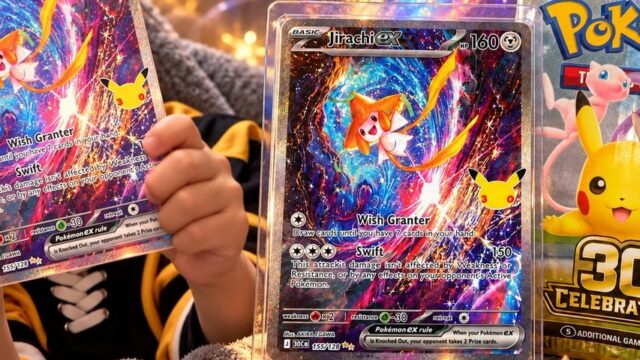
子供時代を取引する:トークン化されたポケモンカードが暗号資産の最も熱いフリッピングゲームになるまで
トークン化されたトレーディングカード:新たな投機のフロンティア ポケモンカードは、最も流動性の高い暗号資産に匹敵するペースでトークン化され、オンチェーンで取引されています。市場関係者によると、1枚のカードが月に8回も所有者を変えることがあり、保管倉庫が物流や摩耗といった従来の物理的取引を遅らせる要因を排除しています。ランダム化されたカードパックと買い戻しメカニズムを組み合わせたこのモデルは、取引量を100倍に増幅させ、子供時代の趣味を高頻度取引の場に変えています。 モデルの仕組み インフラは単純です。物理的なカードは安全な保管庫に保管され、各カードはデジタルトークンとして発行され、取引はブロックチェーンベースのマーケットプレイスで行われます。これにより摩擦が劇的に減少します—配送なし、認証の遅延なし、損傷のリスクなし。その結果、「回転率」(翻台率)が劇的に増加します。これはレストラン業界から借用した指標で、資産が何回取引されるかを測ります。オンチェーンのTCG市場は、物理的なカードショップでは夢にも思わなかった回転率を達成しています。 ランダム化されたカードパックはギャンブルのような魅力を加え、買い戻し保証は下限価格を提供し、繰り返しの参加を促します。この組み合わせが、投機と流動性の自己強化サイクルを生み出しています。 価格発見と市場への影響 トークン化により、以前は流動性がなかった収集品のリアルタイム価格発見が可能になります。かつて何十年も靴箱に眠っていたカードが、今では市場の需要によって継続的に価格付けされます。これは裁定取引業者、収集家、利回りを求める暗号資産ネイティブを引き付けます。しかし、バブル力学への懸念も生じます。同じ資産が月に8回取引されると、価格は根本的な収集価値から乖離する可能性があります。 このモデルはまた、カウンターパーティリスク(保管倉庫を信頼する必要がある)と規制の不確実性をもたらします。トークン化された収集品は一部の法域で証券と見なされる可能性があるからです。しかし今のところ、市場は活況を呈しており、プラットフォームは記録的な取引量を報告し、新規ユーザーがこの分野に殺到しています。 将来への展望 このビジネスの持続可能性は、保管に対する信頼を維持し、規制の取り締まりを回避し、投機的热狂を維持できるかどうかにかかっています。成功すれば、スニーカーからワイン、アートまで、他の収集品のトークン化への道を開き、ノスタルジアとブロックチェーンの効率性を融合させた新しい資産クラスを生み出す可能性があります。従来の投資から締め出された世代にとって、トークン化されたポケモンカードは確かに一攫千金の機会に最も近いものかもしれませんが、高い回転率にはしばしば高いリスクが伴うということも思い出させてくれます。
·
2026年10月21日
10.11から1年:暗号資産の流動性と信頼は回復したのか?
10.11から1年:暗号資産の流動性と信頼は回復したのか? 10.11の暴落から1年が経過したが、市場の回復は一様ではない。表面的な価格は反発したものの、根底にある流動性構造はより微妙な物語を語っている。ビッド・アスク・スプレッド、注文板の厚み、資本フロー、参加者の行動は、回復しつつも依然として亀裂が残る市場を浮き彫りにしている。 スプレッドと厚み:部分的な修復 BTCとETHでは、スプレッドは暴落前の水準まで再び縮小し、注文板の厚みも有意に回復した。しかし、厚みは依然として板の上部に集中しており、市場は突然のショックに対して脆弱なままである。対照的にUNIは大幅に遅れており、スプレッドは広く板は薄く、流動性プロファイルの低さとDeFiセクター全体の慎重な回復を反映している。 資本フロー:選択的な再参入 オンチェーンデータは、ステーブルコインの中央集権型取引所への流入が着実に戻っていることを示しているが、その構成は変化している。機関投資家の資本はBTCとETHでより活発である一方、個人投資家の参加は依然として低調である。DeFiプロトコルのTVLは安定化しているが、新規資本は選択的であり、実験的な銘柄よりも確立された銘柄を好んでいる。 参加者の行動:リスク回避が持続 取引量は増加しているが、レバレッジは暴落前の水準より依然として低い。マーケットメイカーはより保守的になり、自動化戦略の普及が進んでいる。これは、より回復力がある一方でより慎重な市場を示唆しており、参加者は積極的なポジション構築よりもリスク管理を優先している。 今後の展望 回復は現実のものだが、不完全である。流動性が完全に正常化するには、持続的な資金流入、より明確な規制の枠組み、そして個人投資家の信頼回復が必要である。それまでは、メジャーとアルトコインの間の乖離が続くと予想され、BTCとETHが回復プロセスを主導するだろう。完全回復への道のりは段階的であり、市場構造は暴落前よりも保守的なままである可能性が高い。
·
2026年10月14日
トークン買い戻しは本当に保有者に利益をもたらすのか?小売企業の破綻からの警告
トークン買い戻しは本当に保有者に利益をもたらすのか? DeFi全体で、ますます多くのプロトコルがトレジャリー収益を積極的なトークン買い戻しとバーンに注ぎ込んでいる。謳い文句はシンプルだ。供給を減らし、価格を押し上げ、忠実な保有者に報いる。しかし、従来の小売企業が自社株買いをどのように利用し——そして悪用して——きたかを詳しく見ると、この戦略はプロトコルの将来を静かに空洞化させかねないことが示唆される。 小売企業の破綻との類似性 店舗の改装、在庫、債務削減ではなく自社株買いに資金を注ぎ込んだ米国の小売企業のいくつかは、最終的に破綻申請に至った。買い戻しは1株当たり利益と短期的な株価を美化する一方で、競争に必要な資本を事業から奪い取った。暗号プロトコルは、小売企業のキャッシュフローよりもはるかに変動の大きいトレジャリーを抱え、機械的な速度でこの過ちを繰り返すリスクがある。 暗号の買い戻しが異なる理由——そしてより危険である理由 安全予備費が縮小する。多くのプロトコルはネイティブトークンを主要なトレジャリー資産として保有している。それを買い戻しに費やすと、監査、バグバウンティ、保険基金、エクスプロイトからの回収に充てられるバッファーが減少する。 セキュリティ予算が圧迫される。バリデータ報酬、MEV対策、監視にはいずれもコストがかかる。買い戻しがこれらの費用を押しのけると、攻撃対象領域が広がる。 開発が停滞する。助成金、統合、コアコントリビューターの給与は、しばしば同じトレジャリーから支払われる。買い戻し偏重の政策は、採用を凍結し、リリースを遅らせかねない。 反射性は両刃の剣だ。買い戻しは、トークン価格が高く収益が好調に見えるとき——まさにトレジャリーが低迷に対して最も脆弱なときに——最も積極的になる。 買い戻しが理にかなう場合 買い戻しは本質的に悪いものではない。プロトコルが次の条件を備えている場合には合理的であり得る。 運用コストをはるかに上回る、持続可能で多様化した収益 何年分もの開発とセキュリティに資金を供給できる十分な大きさのトレジャリー 買い戻し支出を収益の一定割合に制限する明確なガバナンスのガードレール 買い戻しの資金調達のために何が削減されるかについての透明な開示 これらの条件がなければ、買い戻しはマーケティングツールになる——自信を示すふりをしながら、プロトコルの将来を静かに売り払う手段だ。 トークン売却型ビジネスモデルの罠 より深い問題は、製品を売るのではなくトークンを売ることを中心に据えたビジネスモデルにある。プロトコルの中核ループが「トークンを発行し、トークンを煽り、トークンを買い戻し、さらにトークンを発行する」であるとき、保有者はキャッシュを生み出す事業の所有者ではなく、流動性サイクルにおけるカウンターパーティーにすぎない。小売企業はこれを痛い目を見て学んだ。暗号が同じ苦労を強いられる必要はない。 次に注目すべきこと 投資家は、買い戻し提案について、買い戻し支出のR&D、セキュリティ、予備費に対する比率を精査すべきだ。厳しい質問を投げかける場所はガバナンスフォーラムである。何が削減されるのか?収益が半減したらどうなるのか?買い戻しをいつ停止するかは誰が決めるのか?明確に答えを示すプロトコルはプレミアムに値する。そうでないプロトコルは、かつての小売企業と同じように、輝かしい株価チャートと空っぽの店舗を抱えることになるかもしれない。
·
2026年10月7日
小型株インデックスパープ:小規模取引所とパープDEXのブレイクアウト・パス
小型株インデックスパープ:小規模取引所とパープDEXのブレイクアウト・パス 香港取引所(HKEX)のハンセン・テック指数先物は、単一銘柄先物をはるかに上回る日次出来高を一貫して記録しており、このパターンはパーペチュアル先物市場に鋭い教訓をもたらす。パープDEXの次の成長段階は、より多くの取引ペアを上場することではなく、小型株指数のパーペチュアル契約を構築することから来るかもしれない。 ペア乱立の問題 ほとんどのパープDEXと小規模中央集権取引所は同じ軸で競争している。より多くのペア、より速い上場、より高いレバレッジだ。この戦略は収穫逓減を生む。流動性は数百の市場に断片化し、それぞれが薄い。トレーダーは一時的に熱い資産を追いかけ、ナラティブが冷めると出来高は蒸発する。プロトコルはプライステイカーとなり、他所で設定された株価を発見するだけで、自前の durable なフランチャイズを持たない。 なぜインデックスパープがゲームを変えるのか インデックス・パーペチュアルはこの力学をいくつかの点で再構築する: 流動性の集中:単一のテーマ別インデックスは、そうでなければ数十の非流動的な単一銘柄市場に分散する注文フローを集約し、よりタイトなスプレッドと深い板を生み出す。 価格発見から市場定義へ:小型AI、バイオテック、クリーンエネルギーの銘柄バスケットで最初の流動的なパープを立ち上げたプロトコルは、もはや他所で設定された価格を発見しているのではなく、そのテーマの参照市場を定義している。 単一ナラティブ依存の低減:テーマ別インデックスは特異的な暴落を平滑化する。一つの構成銘柄が崩壊しても市場は死なず、バスケットがそれを吸収する。 ユーザー障壁の低下:トレーダーは個別の勝者を選んだり、ポジションのポートフォリオを管理したりすることなく、分散されたテーマ別エクスポージャーを得られる。 フライホイール このメカニズムは自己強化型だ。集中した流動性がトレーダーを引き寄せ、トレーダーがマーケットメイカーを引き寄せ、マーケットメイカーがスプレッドを引き締め、よりタイトなスプレッドがさらなる出来高を引き寄せる。一方で、インデックス自体が市場シグナルとなる——メディア、アナリスト、さらには伝統的な取引所が参照し始めるベンチマークだ。その評判資本は、新しい取引ペアよりもはるかに複製が難しい。 リスクと執行上の課題 このモデルは摩擦がないわけではない。インデックス構築には、信頼できる方法論、リバランスルール、操作に耐える構成銘柄選定が必要だ。小型株はまさに操作リスクが最も高い領域であり、非流動的な原資産のオラクル設計は大規模には未解決のままだ。インデックスベースのパーペチュアルの規制上の扱いも管轄区域によって大きく異なり、特に原資産がトークン化株式や合成エクスポージャーを参照する場合は顕著だ。 今後の見通し 競争のフロンティアは「誰が最も多くの資産を上場するか」から「誰がベンチマークを所有するか」へ移ると予想される。流動的なテーマ別インデックスパープの立ち上げに成功したプロトコル——特にトークン化株式、セクターバスケット、RWA連動テーマを巡って——は防御可能な堀を築くだろう。勝者は取引所というよりも、取引所を併設したインデックスプロバイダーのように見えるだろう。
·
2026年10月2日
LSK無期限先物が4日間で20倍に急騰 — しかし買い手ではなくショートスクイーズが上昇を主導
20倍の動きの解剖:LSKの無期限先物が実際の需要なしに爆発した仕組み LiskブロックチェーンネットワークのネイティブトークンであるLSKは、無期限先物価格が4日間で約20倍に急騰し、トレーダーを驚かせ、暗号資産市場のソーシャルフィードを賑わせた。表面的には、新たな資本の波に牽引された教科書的なブレイクアウトに見えた。しかしオンチェーンデータは全く異なる物語を語っている。 デリバティブとオンチェーンフローの集計データによると、急騰期間中の純アクティブ買いは総出来高のわずか1.9%に過ぎなかった。言い換えれば、価格変動の圧倒的大部分は、持続的な現物蓄積や真のロング需要の結果ではなかった。代わりに、この上昇はショート清算の連鎖によって機械的に引き起こされた — 清算された弱気ポジションからの強制買い戻しが、各上昇局面の燃料を供給した典型的なショートスクイーズである。 なぜこの数字が重要なのか 純アクティブ買いがこれほど薄い場合、その動きが脆弱であることを示唆する。現物需要に基づいて構築された本物のトレンドは、買い手が蓄積するにつれて着実なプラスの純流入を示す傾向がある。対照的に、スクイーズは自己終結的である:ショートポジションのプールが枯渇すると、限界的な買い手が消え、価格は上昇したのと同じくらい激しく崩壊し得る。 純アクティブ買い1.9% — 上昇は圧倒的に清算主導であり、需要主導ではなかった。 4日間で約20倍の動き — 有機的なフローだけでは持続が稀な極端な速度。 エンジンとしてのショート清算 — 強制買い戻しが反射的なフィードバックループを生み、価格を次の清算クラスターへと押し上げた。 業界への示唆:無期限先物カジノ問題 この出来事は、低浮動株・高レバレッジの無期限先物市場が基礎的ファンダメンタルズから完全に乖離し得ることを示すケーススタディである。未決済建玉が板の片側に集中すると、市場は清算マシンと化す。取引所とマーケットメーカーはボラティリティと手数料から利益を得る一方、ローソク足を追いかける個人トレーダーがしばしば損を被る。 また、市場構造と監視に関する疑問も提起する。純買いがほとんどない状態で20倍の動きが生み出せるなら、これらの場における価格発見機能はせいぜい疑わしい。現実世界資産(RWA)やレイヤー2インフラのナラティブへと舵を切ったLiskのようなプロトコルにとって、こうした投機的エピソードは真の開発を覆い隠し、機関投資家の観察者に対する信頼性を損ないかねない。 今後の展望 トレーダーは清算主導の上昇を本質的に不安定なものとして扱うべきである。注目すべき鍵となるシグナルは、スクイーズが自滅した後に純アクティブ買いが拡大するかどうかである。現物需要のフォロースルーがなければ、急激な反落の確率は高いままだ。より広範な市場にとって、これはレバレッジがナラティブではなく短期価格をしばしば決定づけるというリマインダーであり、オンチェーンフローデータが本物のトレンドと強制的なトレンドを見分ける最速の方法であることを示している。
·
2026年9月17日
まだ投稿はありません。