韓国KOSPIのサーキットブレーカー:3つの買い手プールが同時に撤退
韓国で今年10回目のサーキットブレーカーが買い手ストライキを露呈 10月15日は韓国メディアによって「ブラックサーズデー」と名付けられた。KOSPIは5.59%安で寄り付き、午後には下落幅が8%を超えてサーキットブレーカーが発動、20分間取引が停止され、5,554.22で引けた。見出しの数字は下落率だ。より重要な数字は、誰が入札をやめたかである。 3つの需要プールが同時に枯渇 外国人投資家:年初来で約1,310億ドルが韓国株から流出しており、記録的な規模の一つとなっている。 企業の自社株買い:2大チップ企業が約55兆ウォンの買い戻しをほぼ完了させており、この機械的な買い支えが薄れつつある。 個人のレバレッジ:信用残高は6月のピーク38.6兆ウォンから約33兆ウォンに減少しており、個人は押し目買いではなくデレバレッジを進めている。 価格が下落するとき、欠けているのはカウンターパーティだ。外国人は売り、企業は買いを終え、個人はエクスポージャー削減を余儀なくされている。これはバリュエーションの問題ではなく、市場マイクロストラクチャーの問題であり、政策のレトリックで解決するのははるかに難しい。 なぜアジアが巻き込まれるのか 韓国はアジアにおけるAI半導体トレードの最も高ベータな表現である。その2大チップ企業は、台湾、日本の半導体サプライチェーン、そしてますます暗号資産のAIコンピュート・ナラティブを動かす同じ設備投資サイクルにレバレッジをかけている。AIハードウェア・エクスポージャーの限界買い手が後退すると、アジアのテック指数間の相関が強まる。KOSPIのサーキットブレーカーはローカルな出来事ではなく、AIトレードに対するグローバルなリスク選好のシグナルである。 暗号資産への波及 デジタル資産市場にとっての教訓は、流動性の再帰性にある。暗号資産は2024~2025年を通じて、トークン化コンピュート、GPUネットワーク、チップ関連株式を通じて、同じAI隣接の成長ストーリーを織り込んできた。そのナラティブに対する株式の買いが細れば、暗号資産の高ベータAIプロキシが最初に影響を受ける。一方、韓国の個人信用口座のデレバレッジは、資金調達率が正常化し無期限先物の建玉が解消されるときにオンチェーンで起きることと符合する——外国人フロー、企業の買い、個人レバレッジという同じ3方向の撤退である。 注目すべき点 ここから重要なのは3つだ。サーキットブレーカー後に外国人の流出が安定するか、チップ大手が満期を迎える自社株買いに代わる新たなトランシェを発表するか、韓国の個人信用残高が底を打つか。少なくともこの3つのうち2つが転換するまで、韓国株の上昇——ひいてはアジアのAI関連暗号資産コンプレックス——は買われるよりも売られる可能性が高い。市場に必要なのは新しいナラティブではない。買い手である。
 ·
3日前
アジアのブラックサーズデー:一つのAIナラティブ、四つの価格、損失に七倍のスプレッド
アジアのAIトレードは四つの異なる市場構造で分断される 10月15日、アジアの株式市場はほぼ完璧に同期して下落したが、損失の大きさは最大七倍も異なった。韓国、日本、台湾、香港、中国本土はいずれも同じ人工知能テーマを売り込んだが、各市場はそのナラティブを根本的に異なる構造を通じて再価格付けした。その結果は単一の地域的ドローダウンではなく、同じ日に衝突した四つの異なる価格設定レジームであった。 なぜ同期した売りが非対称な損失を生んだのか もしショックが純粋にマクロ的なもの——金利不安、通貨変動、地政学的見出し——であれば、ドローダウンは緊密に集中するはずだ。しかしそうならなかった。代わりに、その分散は各市場がAIエクスポージャーをどれほど異なる形で保有しているかを明らかにしている。 韓国:AIエクスポージャーはメモリ半導体と高帯域幅メモリ供給業者に集中している。個人のレバレッジが重く、市場はAIセンチメントの変化を高ベータで増幅する。 日本:AI関連は多角化された産業・自動化コングロマリットに埋め込まれており、さらに円安の追い風もある。AIプレミアムが広範な利益に希釈されるため、損失は中程度だった。 台湾:最も純粋なプロキシ——受託チップ製造とサーバーサプライチェーン。AI設備投資サイクルの震源地に位置するため、上昇も調整も直接吸収する。 香港:AIはプラットフォーム・インターネットとクラウド銘柄の中に包まれており、規制と流動性のディスカウントがすでにバリュエーションを圧縮しているため、AIベータは弱まる。 中国本土:AIは国内政策テーマ——ローカライゼーション、国家支援のコンピューティング、国内チップ代替——であり、米国中心のAIセンチメントからほぼ隔離されている。 より深い含意:AIはもはや単一のトレードではない 七倍のスプレッドこそが本当の物語だ。それは「AI」がグローバルに代替可能なナラティブであることをやめ、ローカルに価格付けされた資産の集合になったことを示している。地域バスケットを通じて「AIエクスポージャー」を保有していると思っているファンドは、実際には四つか五つの異なるリスク要因——メモリサイクル、ファウンドリ稼働率、プラットフォーム規制、通貨政策、補助金制度——を保有しており、それらは穏やかな日だけ相関しているように見える。 これは暗号資産とRWA市場にも重要だ。分散型コンピューティングネットワーク、GPUトークン化プロトコル、AIエージェントインフラは、単一のテーマ的ベットとして売り込まれてきた。10月15日は警告である:基盤となるAIセンチメントが反転すると、これらの商品は一緒に下落するのではなく、それぞれの流動性、レバレッジ、地理的アンカーに従って再価格付けされるだろう。 今後の見通し AIトレードの次段階を定義するのは、相関ではなく分散であると予想すべきだ。個人レバレッジが高くエクスポージャーが狭い市場——特に韓国と台湾——は両方向で引き続き主導するだろう。日本と香港は緩衝材として機能する。中国本土はグローバルなAIセンチメントではなく政策見出しで取引される。アセットアロケーターにとっての教訓は率直だ:「アジアAI」は資産クラスではない。それは同じラベルをまとった四つの別々のトレードであり、10月15日はそれに応じて価格付けした。
·
3日前
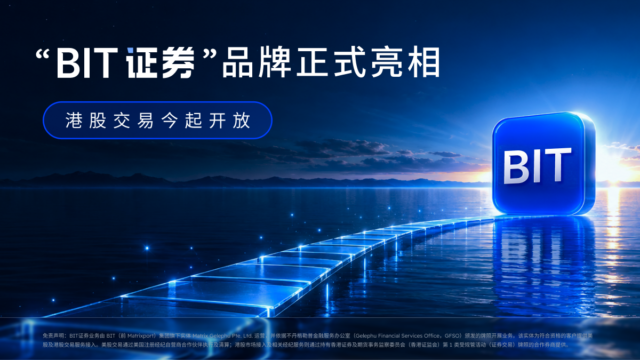
BIT Securitiesがデビュー:香港株取引がUSDT/USDC決済で開始
BIT Securitiesブランドが正式にローンチ、香港株取引が本日開始 BIT Securitiesは正式にブランドを発表し、香港株取引サービスを開始しました。これは伝統的金融とデジタル資産の融合における重要な一歩です。プラットフォームの初期提供には、香港証券取引所メインボードおよびGEMの全個別株の取引、IPO申し込み、信用取引の完全サポートが含まれます。注目すべきは、ユーザーが銀行口座を開設したり香港ドルに両替したりすることなく、これらのサービスを利用できることです。USDTまたはUSDCを使用して7×24時間の入出金が可能で、決済は数秒で口座に反映されます。 業界分析:TradFiとDeFiの橋渡し この動きは、現実世界資産(RWA)のトークン化とステーブルコインの主流金融インフラへの統合における重要なマイルストーンです。ステーブルコインベースの決済を伝統的株式に許可することで、BIT Securitiesは香港株式市場へのエクスポージャーを求める暗号資産ネイティブ投資家の参入障壁を効果的に下げています。法定通貨のオンランプと銀行のハードルを排除することで、長年の課題であるデジタル資産保有と伝統的投資機会の間の摩擦に対処しています。 香港はデジタル資産の進歩的な規制ハブとしての地位を確立しており、この動きは暗号資本を引き付けながら堅牢な監督を維持するという広範な戦略と一致しています。GEM株(しばしば小規模で成長志向の企業)を取引できることは、歴史的に出来高に苦しんできたセグメントに流動性を注入する可能性があります。さらに、7×24時間の決済機能は伝統的なT+2サイクルに挑戦し、ブロックチェーンベースのレールが市場運営を再定義する未来を示唆しています。 広範な市場への影響 ステーブルコインユーティリティの拡大:USDTとUSDCは新たな現実世界のユースケースを獲得し、暗号取引を超えた役割を強化します。 競争圧力:伝統的ブローカーは、若いデジタルネイティブ顧客を維持するために、同様の暗号フレンドリーな機能を採用する必要があるかもしれません。 規制の監視:ステーブルコインと株式間のシームレスな変換は、資本規制とマネーロンダリング防止を懸念する規制当局の注目を集める可能性があります。 RWAナラティブの後押し:これはトークン化資産がレガシーシステムと相互運用できる方法を例示し、機関投資家の採用を加速させる可能性があります。 将来展望 成功すれば、BIT Securitiesは他の管轄区域、特に暗号採用率が高いが伝統的市場へのアクセスが断片化しているアジアで同様の提供への道を開く可能性があります。ステーブルコインの株式取引への統合は、クロスボーダー決済と資産保管の革新を刺激するかもしれません。しかし、課題は残ります:ステーブルコイン準備金に関する規制の明確性、サイバーセキュリティリスク、そして堅牢な市場監視の必要性です。DeFiとTradFiの境界が曖昧になる中、今後数ヶ月でこのモデルが持続可能に拡大できるか、暗号愛好家向けのニッチなソリューションにとどまるかが明らかになるでしょう。
·
2026年10月12日
金が4,066ドルまで下落:売りが「安全資産への逃避失敗」ではない理由
オークション前の金の下落は別の物語を語る 今週、金は1オンス4,066ドルに触れ、反射的なナラティブが自動的に書かれた。リスクオフは機能しなくなり、投資家は金を投げ売りして米国債に殺到している、というものだ。この話の問題は順序にある。金の売り圧力は、米国債入札の結果が判明する前に襲った。価格はまず下落し、入札が落札された後に安定した。市場のマイクロストラクチャーでは、方向性よりも順序が重要であり、この順序は全く別の方向を指し示している。 実際に動かしたもの 本当の要因は、デュレーションを保有するコストであり、ヘッジとしての金への信頼が突然失われたわけではない。米国債利回りが上昇し、イールドカーブが再価格設定されると、金地金のようなゼロクーポン・ゼロ利回りの資産を保有する機会費用がリアルタイムで上昇する。利下げの代理として金に殺到していたトレーダーは、再評価を余儀なくされた。入札が下落を引き起こしたのではなく、市場に清算価格を与え、ポジションに圧力をかけていた不確実性を取り除くことで、下落を解決したのだ。 金は入札前に下落——需要の崩壊ではなく、ポジションの整理。 米国債は入札後に安定——市場が清算水準を見つけた。 相関関係が逆転——金と債券は競合する安全資産から、金利主導のトレードへと移行した。 なぜこれが暗号資産市場にとって重要か これが暗号資産トレーダーが注目すべき点だ。ビットコインと金は過去2年間、緩やかに相関する「通貨切り下げヘッジ」として取引され、どちらも実質利回りとドル流動性に敏感だった。もし金が現在、主に米国債の供給動向とデュレーションコストで取引されているなら、同じ重力がBTCにも作用する。ハードアセットの限界買い手はもはやインフレを心配する人だけではなく、4%超の無リスクリターンと無利回りの価値保存手段を比較する利回り意識の高いアセットアロケーターなのだ。 これは「デジタルゴールド」テーゼ全体を再定義する。ここでの金の弱さは、デフォルトでビットコインの強気シグナルではない。それは資本コストがすべての無利回り資産に対して自己主張しているシグナルだ。暗号資産自身の買い——スポットETFフロー、企業の財務購入、オンチェーン蓄積——は、同じベンチマークと競争しなければならない。 前向きな視点 次の2回の米国債入札と実質利回り曲線を、金の値動きよりも注意深く見守ろう。デュレーションコストが勝ち続けるなら、利回りがピークに達するか、本物のリスクイベントがキャリートレードを圧倒する安全資産買いを強制するまで、BTCを含む無利回りの価値保存手段への圧力が続くと予想される。兆候は再び順序にある。安全資産は政策シグナルの前に上昇するのか、後に上昇するのか?イベント前の動きはポジショニング。イベント後の動きは再価格設定。両者を混同することが、砂の上にナラティブを築く方法だ。
·
2026年10月8日
GPT-6リリースと利上げ懸念が衝突:12月利上げ確率急上昇でダウ平均340ドル安
AGIの瞬間と「より長期の高金利」が衝突 GPT-6の世界的展開が始まった最初の完全な取引日、ダウ・ジョーンズ工業株平均は340ポイント以上下落した。投資家が新世代の人工知能による生産性ショックと、政策緩和を急ぐ様子のない連邦準備制度(FRB)を天秤にかけたためだ。CME FedWatchのデータによると、10月に少なくとも25ベーシスポイントの利上げが実施される確率は約17〜22%に低下する一方、12月までに少なくとも1回の25ベーシスポイント利上げが実施される累積確率は、参照するタイムスタンプによって70〜86%の範囲にある。 金利市場からのシグナルは明白だ。10月は据え置きの公算が大きいが、12月は依然として重要な会合であり、リスク資産にとってより意味のある観測点となる。 市場が警戒する理由 GPT-6のリリースは、市場の一部で「AGIの瞬間」と位置づけられている。汎用的な推論能力の段階的飛躍であり、労働、ソフトウェアの利益率、エネルギー需要を同時に再価格設定する可能性がある。長期的な生産性にとっては強気材料だが、コンピューティング、電力、データセンターへの設備投資を加速させ、賃金の歪みがサービス業に波及するなら、短期的にはインフレ圧力となる。 根強いコアインフレをすでに懸念するFRBにとって、AI投資による需要ショックは利下げの理由にはならない。むしろ待つ理由である。この論理こそが、12月の利上げ確率に反映されている。 クロスアセットへの影響 株式:ダウの下落は金利感応度の高い銘柄と景気循環銘柄に集中し、AIインフラの恩恵を受ける銘柄は比較的底堅い。市場の広がりは狭まっており、典型的なサイクル後半のシグナルだ。 金利:短期ゾーンは据え置きを、中期ゾーンは選択肢を織り込んでいる。12月の利上げが70%超の帯域で基本シナリオとなっている。 暗号資産:デジタル資産は実質利回りとの相関が依然として高い。12月の利上げはベータに圧力をかけるが、トークン化された現実世界資産(RWA)や利回りを生むステーブルコイン構造は、現金利回りが高止まりする中で資金流入を集める可能性がある。 注目すべき点 12月までに最も重要なデータは3つある。コアPCEの数値、次回とその次のCPIの発表、そしてAI主導の設備投資が耐久財や電力需要のデータに表れるかどうかだ。インフレが冷え込みつつAI設備投資が加速すれば、FRBは忍耐を保て、リスク資産はショックを吸収できる。インフレが再加速すれば、「より長期の高金利」レジームは2025年まで延び、12月の会合は形式的なものではなく真の引き締めイベントとなる。 暗号資産とRWA市場にとって、短期的な取引は防御的だ。デュレーションリスクは割高であり、限界的な資金は12月の会合が決着するまで、長期デュレーションのベータよりもTビルやトークン化された現金同等物に滞留する可能性が高い。
·
2026年10月8日
Moonshot AI、評価額500億ドルで香港IPOを視野に KuaishouはKling AIを分離
Moonshot AIの500億ドルへの急成長 人気チャットボット「Kimi」を手がける中国のスタートアップ、Moonshot AIは、約500億ドルの評価額で最終的なプライベート資金調達ラウンドを完了し、香港での新規株式公開(IPO)に向けた準備を整えた。この評価額は、わずか1年前の約100億ドルから約5倍に増加したことを意味し、中国の人工知能セクターの爆発的な成長を裏付けている。 Kimiは、レポートの作成、長文書の要約、リサーチなどに利用する中国のビジネスパーソンの間で一般名詞化している。しかし、その数百万人のユーザーのうち、同社が依然として非公開企業であることを認識している人はほとんどいない。IPOはそのギャップを埋めることになる。 KuaishouのKling AIもIPOの道へ 同じ日、Kuaishou Technologyは、最も価値のあるAI資産であるKling AIを公開市場に上場させる動きを見せた。動画生成モデルであるKlingは、リアルなテキスト・トゥ・ビデオ機能で世界的に注目を集め、OpenAIのSoraや他の主要な生成動画ツールと競合している。 この二つの動きは、より広範なトレンドを示している。中国のAI企業は、競争環境がさらに変化する前に、公開資本を活用しようと競っている。香港は、国際投資家へのアクセスを提供しつつ、本土の人材やインフラに近接性を維持できるため、好まれる上場先として浮上している。 業界への影響 IPOの波は、いくつかの収束する力を反映している。 資本集約性: フロンティアモデルのトレーニングと展開には膨大な計算予算が必要であり、公開市場は魅力的な資金調達源となる。 収益化への圧力: 投資家は、ユーザー成長指標を超えた明確な収益化の道筋を求めるだろう。 地政学的ヘッジ: 香港での上場により、これらの企業は米中テクノロジー緊張をかわしながら、グローバル資本にアクセスできる。 競争上の堀: 公開市場の監視は、これらの企業がAlibaba、Baidu、ByteDanceなどの競合に対して差別化を維持できるかを試すことになる。 今後の展望 Moonshot AIとKling AIが上場に成功すれば、中国のAIユニコーンによる同様のIPOの波を触媒する可能性がある。しかし、公開市場は四半期ごとの決算規律を課すため、フロンティアAIラボに典型的な長期的な研究サイクルと衝突する可能性がある。鍵となる問いは、これらの企業が技術力を、その高い評価額を正当化する持続可能でスケーラブルなビジネスモデルに変換できるかどうかである。グローバル投資家にとって、これらの上場は中国のAIチャンピオンへの稀な直接エクスポージャーを提供するが、注意深いナビゲーションを要する規制および地政学的リスクも伴う。
·
2026年10月7日
AI設備投資に選別の目:ストレージ株が400億ドル消失、指数は最高値
一つの市場、二つの方向性 わずか1回の取引セッションで、米国株指数は新高値をつける一方、ストレージ関連銘柄は時価総額で約400億ドルを失った。この乖離は広範なリスクオフの動きではなく、AIサプライチェーンの一環に対する外科手術的な再価格評価だった。 アナリストはお馴染みの説明を並べた:東芝の増産報道、シーゲートの競合入札活動、決算前のリスク回避。それぞれに一理ある。しかし、売りがこれほど激しくなった理由や、ほぼストレージに限定された理由を完全に説明するものではない。 なぜ下落はこれほど激しかったのか ストレージはAIトレードの中で特異な位置にある。GPUのように供給が制約され価格決定力が集中するのとは異なり、ストレージは資本集約的で循環的、そして歴史的に供給過剰に陥りやすい。東芝が増産を示唆し、シーゲートが統合に動けば、市場は将来の供給反応と読む——まさに過去のサイクルでストレージの利益率を押し潰してきた力学だ。 決算前のタイミングが動きを増幅した。強い上昇の後でポジションが混み合っていたため、供給に関するヘッドラインは利益確定の口実になる。結果:ニュースに対して不釣り合いに見える400億ドルの下落だが、セクターの歴史を考えれば合理的だ。 本当のシグナル:AIマネーが選別を始めた より重要なのは、ストレージがなぜ下落したかではなく、誰が下落し、誰が下落しなかったかだ。指数が上昇を続けたのは、AIトレードがもはや一枚岩のバスケットではないからだ。資本は持続的な希少性を持つセグメント——先端パッケージング、高帯域幅メモリ、電力インフラ、ネットワーキング——へとローテーションし、供給が素早く反応できるセグメントから離れている。 勝者:多年にわたる受注残を持つコンピュート、電力、相互接続レイヤー。 敗者:能力発表が直接価格圧力に直結するコモディティ的なコンポーネント。 示唆:AIトレードは「全部買い」から「ボトルネックを買う」へと成熟しつつある。 前方視的見解 この選別は激しさを増すと予想される。ハイパースケーラーの設備投資ガイダンスが固まるにつれ、市場は希少性を説得力をもって示せる企業を評価し、利益率が供給の逼迫に依存する企業を罰するだろう。ストレージにとって、次の決算サイクルが決定的だ:AIのトレーニングと推論からの需要が新たな能力を吸収すれば、売りは過剰反応に見えるだろう。そうでなければ、循環的下降の第一章となる。 投資家にとって、メッセージは構造的だ。AIテーマはもはや全ての船を浮かせる潮ではない——それは選別メカニズムだ。ストレージの400億ドルの一夜は、市場がAIエクスポージャーを項目ごとに評価し始めた最も明確な証拠である。
·
2026年10月7日
Micronの2026年度第4四半期決算プレビュー:HBM、SCA、自社株買いはメモリサイクルを打ち破れるか?
Micronの2026年度第4四半期決算プレビュー:HBM、SCA、自社株買いはメモリサイクルを打ち破れるか? Micron Technologyの2026年度第4四半期決算を前に、Goldman SachsやUBSを含む一流投資銀行は、経営陣が示すとみられる3つのシグナルに焦点を絞っている。すなわち、戦略顧客契約(SCA)が契約収益の上限をさらに拡大し続けられるか、高帯域幅メモリ(HBM)のプレミアム価格が2027年まで維持できるか、そして12月9日にCHIPS法の制限が解除されて解放される自社株買いプログラムが実際の現金を活用できるか、である。これらの変数のそれぞれが、ストレージ業界の競争環境を一変させる可能性がある。 SCAが単一四半期よりも重要な理由 Micronの戦略顧客契約(SCA)は、長期にわたり事前交渉された供給契約であり、収益をスポット市場の変動から契約収益へと移行させる。経営陣がSCAのカバレッジがハイパースケーラーやAIサーバー構築企業全体に広がっていることを確認すれば、同社の収益の稼ぎ方における構造的変化、つまり歴史的にメモリ株を苦しめてきた利益の乱高下を減らす変化を示すことになる。市場は、契約収益とスポット収益の比率、および新規契約の期間に耳を傾けるだろう。 HBMプレミアムと2027年の問題 HBMはメモリ事業の利益エンジンとなっており、AIアクセラレータがこれなしでは機能しないため、従来のDRAMに対して何倍もの価格を実現している。重要な問題は持続性である。競合他社が生産能力を増強する中、Micronは2027年までそのプレミアムを維持できるのか。価格侵食の兆候があれば、AI需要がメモリを根本的に脱サイクル化したという強気シナリオが損なわれるだろう。 自社株買いとCHIPS法の解除 12月9日が大きく迫っている。CHIPS法による資本還元の制限が解除されれば、Micronは自社株買いを実行できる。これはキャッシュフローの持続性への自信を示す具体的なシグナルである。投資家は、経営陣が本当にサイクルを制御したと信じているかを判断するために、曖昧な表現ではなく具体的な承認額を求めるだろう。 より広い視点 強気シナリオは、AIがメモリをコモディティの好不況事業から契約ベースの高マージン事業へと変えたというものである。弱気シナリオは、生産能力の追加が最終的には常に勝利するというものである。今四半期の3つのシグナル、すなわちSCAの成長、HBMの価格支配力、自社株買いの実行は、どちらの物語が優勢かを示すこれまでで最も明確な試金石となる。
·
2026年9月28日
グーグルの電力戦略:バフェットの異例のテック支持とAIエネルギーの堀
グーグルの電力戦略:バフェットの異例のテック支持とAIエネルギーの堀 理解できないテクノロジー株を避けることで知られる伝説的投資家ウォーレン・バフェット氏が、グーグルの親会社アルファベットを異例にも公に支持した。この動きは市場に波紋を広げており、特にグーグルがエネルギーインフラへ積極的に進出していることと重なっている。地球観測と促進地熱システムの最前線にあるプラネット・ラボとファーボ・エナジーの株価はこのニュースで上昇し、AI競争の次段階がアルゴリズムだけでなく電子をめぐって戦われるという認識が高まっていることを示している。 AIのエネルギー逼迫 AIモデル、特に大規模言語モデルと生成AIの指数関数的な成長は、計算能力への飽くなき需要を生み出している。データセンターは前例のない速度で電力を消費し、送電網は追いつくのに苦戦している。GeminiやDeepMindを含む野心的なAIロードマップを持つグーグルは、信頼でき、手頃で、クリーンなエネルギーの確保が運用上の必要性だけでなく戦略的不可欠事項であると認識している。 ここでプラネット・ラボとファーボ・エナジーとの関連が明らかになる。プラネット・ラボは、再生可能エネルギープロジェクトの最適立地の特定、環境影響の監視、エネルギーインフラの最適化に利用できる衛星画像と地理空間データを提供する。促進地熱システムのリーダーであるファーボ・エナジーは、太陽光や風力のように断続的でないベースロードのクリーン電力を提供する道筋を示す。これらの能力を統合することで、グーグルはAI競争において大きなコスト優位をもたらし得る垂直統合型のエネルギー戦略を構築している。 バフェットのシグナル バフェット氏のグーグル支持はいくつかの理由で注目に値する。第一に、予測可能なキャッシュフローを持つ伝統的産業を歴史的に好んできた同氏の投資哲学の転換を示唆している。第二に、テックセクターにおけるエネルギーの重要性を強調している。バフェット氏のバークシャー・ハサウェイは公益事業とエネルギーに多額の保有資産を持ち、同氏のグーグル支持は、同社のエネルギー戦略を重要な差別化要因と見なしていることを示唆している。 さらに、バフェット氏の動きは、テック企業がエネルギー企業になるという広範なトレンドへの賭けかもしれない。AIが進化し続けるにつれ、テクノロジーとエネルギーの境界は曖昧になっている。自らの電源を確保できる企業は、送電網の制約や不安定なエネルギー価格に縛られることなくAI運用を拡大する上で有利な立場に立てる。 将来を見据えた視点 今後、AIとエネルギーの交差点は主要な投資テーマになる可能性が高い。地熱から衛星監視まで、エネルギーインフラへの投資というグーグルの戦略は、他のテック大手の先例となるかもしれない。マイクロソフト、アマゾン、メタはすべてAIの野心のためにエネルギー確保を競っており、クリーンで信頼できる電力の競争は激化する一方だろう。 投資家にとってメッセージは明確だ。AI革命はソフトウェアだけでは動かない。エネルギー方程式を解ける企業が持続的な競争優位を持つ。バフェット氏の異例のテック進出は、最も伝統的な投資家でさえこの現実を認識し始めている兆候かもしれない。 重要なポイント:バフェット氏の支持に照らして浮き彫りになったグーグルのエネルギー投資は、AIのリーダーシップが電力インフラに依存していることを示している。 市場への影響:地理空間データと地熱エネルギーの需要が高まる中、プラネット・ラボとファーボ・エナジーは恩恵を受ける立場にある。 今後の見通し:AIの電力需要が高まるにつれ、テックとエネルギーの提携がさらに増えると予想される。
·
2026年9月25日
量子コンピューティング会議が開幕:IonQが寄り付き前12%高、MPWRは8%上昇、ナスダックは最高値を更新
二つのボトルネックの物語 テクノロジー市場の全く異なる二つの領域が同じ日に急変動し、その組み合わせは個別の動き以上に示唆に富む。量子コンピューティング専業のIonQは、主要な量子コンピューティング会議の開幕を受けて寄り付き前取引で約12%上昇。一方、データセンターラックの下に位置する電源管理半導体メーカー、Monolithic Power Systems(MPWR)は8%超上昇した。ナスダック総合指数は史上最高値を更新した。 表面上、量子コンピューティングと電源管理チップにはほとんど共通点がない。一方は商業規模まで数年を要するフロンティア技術であり、他方は今日のAI構築に販売する成熟したアナログ半導体事業だ。しかし両者は、AIトレードをますます規定している同じ制約の両端に位置している。すなわち、計算能力とエネルギーである。 なぜ市場がインフラを再評価しているのか 投資家は過去2年間、AIサイクルの明白な勝者——GPU設計企業、ハイパースケーラー、そしてそれらに供給するメモリとネットワーキングのサプライヤー——を追いかけてきた。このトレードは今や混雑し、割高になっている。限界的な資金は、拡大の次段階を抑制しかねないボトルネックへとローテーションしている。 エネルギー:データセンターの電力需要は、主要市場における送電網容量よりも速く増加している。これにより、高効率電圧レギュレータからMPWRと同業他社が供給する電源管理ICまで、電力チェーン上のあらゆるコンポーネントにプレミアムが付く。 計算能力:従来型シリコンが物理的限界に近づくにつれ、量子コンピューティングは次なるパラダイムへの長期オプションとして再評価されている。会議サイクル、ハードウェアロードマップ、提携発表がこれらの銘柄を動かす触媒となる。 この対称性は重要だ。市場はもはや単に「誰が最も多くのAIチップを売るのか?」と問うていない。「AIが拡大を続けるなら、最初に何が壊れるのか?」と問い、そのチョークポイントに位置する企業に入札しているのだ。 注目すべき点 IonQのような量子銘柄にとって、鍵となる問いは技術的マイルストーンが商業契約に結びつくかどうかだ。会議主導の上昇はよく見られ、しばしば失速する。持続的な上昇には、実際のワークロード、誤り訂正の進展、企業導入の証拠が必要だ。電力半導体銘柄にとって、物語はより短期の受注残に根ざしているが、より循環的であり、少数のハイパースケーラーの設備投資スケジュールに結びついている。 より広いシグナルは、AIインフラが単一のチップではなくシステムとして評価されているということだ。投資家は事実上、電力供給、冷却、相互接続、そして最終的には代替計算パラダイムまで、スタック全体を価格に織り込んでいる。この枠組みが、今週の会議の見出しをはるかに超えて資本フローを動かすと予想される。
·
2026年9月23日
まだ投稿はありません。