
日本のメガバンクが円ステーブルコインで結集:国境を越える決済の真の戦い
日本の三大メガバンクが共同円ステーブルコインのPoCを完了 日本の三大銀行—MUFG、SMBC、みずほ—が、企業向けクロスボーダー決済を目的とした共同発行の円ステーブルコインの概念実証(PoC)を完了した。この試験は、国際決済におけるドル建てステーブルコインの支配力に挑戦する可能性のある、銀行保証のデジタル通貨の商業化に向けた重要な一歩となる。 このニュースは従来の金融による単なるブロックチェーン実験のように見えるかもしれないが、本当の意義は協力自体にある。これらの3機関は他のほとんどすべての分野で激しい競争相手であるにもかかわらず、それぞれの銀行システム間でシームレスに運用できる共有デジタル通貨インフラを構築することを選んだ。 なぜこれが重要か:誇張を超えて このプロジェクトは単にステーブルコインをブロックチェーン上に置くことではない。銀行の信用、信託構造、そして日本の進歩的な規制枠組みを活用した統一決済レイヤーを創設することである。PoCは銀行間取引をテストし、ステーブルコインが3行の顧客間で摩擦なく移動できることを確認した—これはあらゆる決済ネットワークにとって重要な要件である。 日本はステーブルコインの規制に積極的であり、発行者に安全資産での準備金保持と認可された信託構造の下での運営を義務付けている。この規制の明確さは、消費者保護を維持しながら銀行が革新するための強固な基盤を提供する。 競争環境 USDTやUSDCのようなドル建てステーブルコインが市場を支配しており、ステーブルコインの供給量と取引量の大部分を占めている。円ステーブルコインが traction を得るには、取引コストの低減、決済の迅速化、既存の企業財務システムとのシームレスな統合といった説得力のある利点を提供する必要がある。 3行は、数百万の企業顧客と広範な国際業務という彼らの combined ネットワーク効果が採用を促進すると賭けている。さらに、信頼された金融機関の関与は、分散型の代替手段に警戒する企業にアピールする可能性がある。 今後の課題 進展にもかかわらず、いくつかのハードルが残っている。他のステーブルコインやブロックチェーンネットワークとの相互運用性が不可欠である。クロスボーダー利用の規制承認には外国当局との調整が必要となる。そしておそらく最も重要なのは、ほとんどの貿易がドルで請求される世界において、円建てステーブルコインに対する企業からの真の需要が存在しなければならないことである。 銀行は、しばしば遅く高価な従来のコルレス銀行業務と比較して、彼らのソリューションがコストを削減し効率を改善できることを実証する必要がある。 将来を見据えた視点 成功すれば、このイニシアチブは従来の銀行間の他の協力的ステーブルコインプロジェクトへの道を開く可能性がある。また、金融情勢の変化を示している:銀行はもはやブロックチェーンで実験しているだけでなく、本番グレードのインフラを構築している。 次の12〜18ヶ月が重要である。コンソーシアムはPoCから実際の企業顧客とのパイロットに移行し、規制承認を確保し、銀行発行の円ステーブルコインがドル支配のステーブルコインエコシステムと共存し—そしておそらく補完し—得ることを証明しなければならない。その結果は日本のデジタル通貨の未来を形作るだけでなく、従来の金融が分散型プロトコルに制御を譲ることなくブロックチェーンを受け入れる方法の前例を設定するだろう。
 ·
10時間前
Mastercardのグローバルマネープラットフォーム:真の戦いは企業財務のゲートウェイを巡る争い
Mastercard、法定通貨とステーブルコインのレール融合へ Mastercardは、法定通貨口座とステーブルコイン口座、即時交換、グローバル送金、決済カードを単一のAPIで接続する統合インフラ「Global Money Platform」を立ち上げた。この発表は、ステーブルコイン基盤企業BVNKの買収に続くもので、カード大手が自社ネットワーク上でステーブルコインを単に容認するのではなく、銀行預金とオンチェーン流動性をつなぐ結合組織を自ら掌握する意図を示している。 なぜカードネットワーク各社が「マネーの入口」を争うのか 戦略的な論理は明快だ。越境企業決済は依然として遅く、高コストで、分断されている。ステーブルコインは24時間365日の決済、ほぼ即時のファイナリティ、プログラム可能な財務管理を提供する。ステーブルコインが取引ツールから越境資金移動の実務手段へと進化するにつれ、競争の焦点は「誰がトークンを発行するか」から「誰がオンチェーン資産、銀行口座、現地通貨、加盟店での受け入れを一つのワークフローに接続するか」へと移っている。この接続レイヤーこそが、手数料、フロート、顧客の囲い込みが存在する場所である。 流通上の優位性:Mastercardはすでに数百万の加盟店関係と発行銀行の中に位置しており、純粋な暗号資産企業にはない即時チャネルを有している。 能力としての買収:BVNKの買収により、ステーブルコインの決済、カストディ、コンプライアンスエンジニアリングの数年分を社内の製品ロードマップに圧縮できる。 防御的姿勢:Visa、PayPal、Stripeも同様の法定通貨・ステーブルコインのハイブリッドレールを追求しており、これは単独の賭けではなく陣取り合戦である。 統合は普及ではない 単一のAPIは、ステーブルコインが日常の決済に到来したことを意味しない。このプラットフォームの商業的価値は、未解決の3つの変数にかかっている。すなわち、各法域における規制の明確さ、狭いスプレッドで即時交換を行うための深い流動性、そして加盟店と企業の真の需要である。コンプライアンスは依然として最も厳しい制約である。ステーブルコインの発行と償還は、国ごとに異なる資金移動業規制、準備金規則、制裁スクリーニングに関わる。流動性は第二の関門である。法定通貨からステーブルコインへの即時交換は、マーケットメーカーがスリッページなしで大口注文を吸収できて初めて機能する。 次に注目すべき点 本当の評価基準となるのは、プレスリリースではなく、従来のコルレス銀行業務からこれらのハイブリッドレールへ移行する取引量である。発行会社との提携、回廊ごとの展開、そして企業が単発の試験運用ではなく、給与支払い、サプライヤーへの支払い、財務資金のスイープにこのプラットフォームを利用するかどうかに注目したい。Mastercardがその流通網を信頼できるコンプライアンスと流動性と組み合わせることができれば、自社ネットワークにステーブルコインのレーンを追加するだけでなく、企業が国境を越えて資金を移動する際のデフォルトのゲートウェイになるかもしれない。
·
3日前
リチャード・ハートがトルコで拘束:HEXが64%暴落、創業者リスクが刑事捜査と交錯
創業者拘束がHEXとPulseChain資産全体の急激な売りを誘発 HEXとPulseChainの創業者であるリチャード・ハートが10月14日、トルコのイスタンブールで拘束され、彼のエコシステムに関連するトークンに衝撃が走った。PulseChain版のHEXは日中最大64%下落し、PLSとPLSXも連動して下落した。この出来事は単なる価格ショックではない。暗号資産市場における核心的な構造問題を再び浮き彫りにしている——トークンの価値のどれだけが、法的リスクを抱えた単独の創業者に依存しているのか、という問題だ。 なぜ法的リスクが重要なのか ハートの拘束は、フィンランドからの深刻な容疑——加重脱税や暴行事件を含む——に関連しており、身柄引き渡し手続きに発展する可能性がある。これは米国証券取引委員会(SEC)が彼に対する民事訴訟を終結させた後のことだ。創業者が一つの法域で民事訴訟を和解しても、別の法域で刑事責任に直面し得るという事実は、重要な教訓である。規制リスクは一度きりの出来事ではなく、持続的で複数の法域にまたがる条件なのだ。 トークン保有者にとって、直接的な伝達経路は流動性である。創業者が拘束されると、マーケットメーカーはスプレッドを広げ、取引所は上場リスクを再評価し、保有者は出口に殺到する。薄商いの市場では、その組み合わせが激しい下落を生む。HEXの構造——ステーキングとコミュニティの信念に大きく依存している——は反射性を増幅させる。価格下落がナラティブを弱め、それがステーキング需要を弱め、さらに価格を押し下げるのだ。 ストレス下のエコシステム・ガバナンス より広い含意はガバナンスにある。カリスマ的な創業者を中心に構築されたプロジェクトは、しばしば信頼に足る分散化を欠いている。創業者が不在、拘束、あるいは身柄引き渡しとなった場合、トレジャリーの鍵、プロトコルのアップグレード、法的防御は誰が管理するのか?PulseChainとHEXは長らく支配の集中について批判されてきた。今回の出来事は、その批判を哲学的な議論から実務的な運用リスクへと変える。 流動性リスク:厚みのないオーダーブックでの突然の出口は、過大な損失を引き起こす。 上場リスク:取引所は、刑事捜査対象の創業者に関連する資産を上場廃止または制限する可能性がある。 ガバナンスリスク:創業者主導のプロトコルには明確な後継計画がない。 規制の伝染:一つの法域の刑事捜査が、他の法域での監視を誘発し得る。 今後の見通し 投資家は創業者の法的リスクを、背景的な詳細ではなく、第一級のリスク要因として扱うべきだ。こうしたショックを生き延びるプロジェクトは、通常、分散化されたガバナンス、透明なトレジャリー、そして特定の個人から独立して運営できる法的実体を備えている。創業者主導のエコシステムがその回復力を示すまでは、市場が持続的な「キーパーソン・ディスカウント」を織り込むと予想すべきであり、創業者の法的地位が変わるたびにボラティリティが急上昇すると覚悟すべきだ。
·
4日前
イングランド銀行のデジタルポンド一時停止:ステーブルコインが中央銀行の役割を書き換えつつある
イングランド銀行がデジタルポンドの導入を急がない理由 ステーブルコイン、トークン化預金、リアルタイム決済システムがデジタル通貨の機能の多くを果たし始めるとき、中央銀行デジタル通貨(CBDC)は依然として金融デジタル化の不可欠な柱であり続けるのだろうか。この問いは今、イングランド銀行内部の戦略を形作っている。サラ・ブリーデン副総裁は、リテール向けデジタルポンドに対して著しく慎重な姿勢を示唆した。 ニュースの要点 一般向けデジタルポンドの発行を急ぐのではなく、イングランド銀行は基礎的な作業を優先しているように見える。すなわち、基盤となる決済インフラの強化、ポンド建てステーブルコインの促進、そしてポンドの異なる形態が額面で交換可能であり続けることの確保である。この転換は、英国のデジタル通貨ロードマップのより広範な再調整を反映している。デジタルポンドを不可避の終着点ではなく、複数の選択肢の一つとして扱うものである。 なぜ慎重さが理にかなうのか 英国の決済環境はすでに、どのCBDCのタイムラインよりも速く進化している。民間部門のイノベーションがその空白を埋めている。 ポンド建てステーブルコインは、トークン化市場の決済資産として有力視されつつあり、中央銀行が消費者向けインフラを構築することを必要とせずにプログラマビリティを提供している。 トークン化預金は、商業銀行が残高を規制された銀行の範囲内に保ちながら、決済を分散型台帳上に持ち込むことを可能にする。 即時グロス決済のアップグレード、たとえばイングランド銀行の刷新されたRTGSプラットフォームは、新しい形態のマネーと相互運用できるレールを敷いている。 中央銀行にとって、その魅力は明らかである。リテールCBDCは、プライバシー、金融安定、銀行の仲介排除をめぐる厄介な問題を提起する。これらのリスクは政治的コストが高く、技術的にも未解決である。ステーブルコインとトークン化預金は、その負担の多くを民間部門に移しつつ、中央銀行は信頼の錨として、また額面交換性の保証者としての役割を維持する。 通貨主権のトレードオフ しかし、この戦略はリスクがないわけではない。ポンド建てステーブルコインが勢いを増せば、イングランド銀行はそれらが高品質で流動性の高い準備資産に裏付けられ、額面で償還可能であることを確保しなければならない。さもなければ、通貨管理を民間発行者に譲り渡すリスクを負う。「マネーの単一性」——ポンドのすべての形態が1対1で取引されるべきという原則——への強調は、まさに民間のイノベーションを公的金融枠組みの内側に留めようとする試みである。 これは他地域の議論とも符合する。欧州連合のMiCA制度、米国のステーブルコイン立法への動き、中国のe-CNY展開は、いずれも同じ緊張に取り組んでいる。すなわち、国家のマネー創出への掌握を手放すことなく、開かれた金融イノベーションをいかに育むかである。 将来を見据えた視点 イングランド銀行の慎重なアプローチは、先見の明があることが証明されるかもしれない。デジタルポンドの発行を競うのではなく、インフラと相互運用性が、注目を集めるリテールトークンよりも重要であることに賭けている。ポンド建てステーブルコインとトークン化預金が、十分に規制された範囲内で成熟すれば、英国は完全なCBDCの政治的・運用的コストなしにデジタルマネーの利点を享受できる可能性がある。 鍵となる試練は、中央銀行が、拡大する民間発行者のエコシステム全体で額面交換性と準備資産の品質を維持できるかどうかである。もし維持できれば、デジタルポンドは必然ではなくバックストップに留まるかもしれず、中央銀行の役割は発行者から審判へと進化する可能性がある。
·
5日前
AIがXRP Ledgerの整数オーバーフローを発見、18.45兆XRPを発行可能だった脆弱性
XRP Ledgerの決済エンジンに潜んでいた休眠状態の欠陥が、ブロックチェーンシステムが最も根本的な経済ルールをどのように強制しているかについて新たな疑問を提起している。 XRP Ledgerの固定供給ルールを回避する可能性があった整数オーバーフローの脆弱性が、Veria LabsのAIセキュリティエージェントによってXRPLのコードを分析中に特定された。このエージェントは、決済エンジン内の数値オーバーフローを、供給検証メカニズムにおける別のオーバーフローと関連付けた。研究者たちはその後、テスト環境で攻撃経路を検証し、単一のトランザクションで理論上約18.45兆XRPを生成できることを示した。この欠陥が公開メインネットで悪用された証拠はなく、関連チームは緊急ソフトウェアアップグレードを通じてリスクを軽減した。 なぜ2つの小さなバグが1つの大きな問題になったのか この出来事の際立った点は、見出しの数字ではなく、それが露呈したアーキテクチャにある。XRPLの供給不変条件は単一のチェックで強制されているのではなく、複数のコード層が互いに整合することに依存している。一見独立した2つの境界チェックが互換性のある形で失敗すると、単一のコード行だけを見れば壊滅的に見えなくても、システムの中核的な経済ルールが脅かされる可能性がある。 これは複雑なソフトウェアではよくあるパターンだが、台帳自体が希少性の真実の源となるブロックチェーンシステムでは、通常とは異なる重みを持つ。伝統的金融では、決済エラーはカストディアンや清算機関によって取り消すことができる。分散型台帳では、悪用された供給ルールが資産の通貨的性質を永久に変えてしまう可能性がある。 AIの側面は両刃の剣 Veria LabsのAIエージェントは、人間の監査人が別々にレビューしていたかもしれないコードパスを結び付けることで、この欠陥を発見した。これは真の進歩である。AIツールは広大なコードベースをスキャンし、手動レビューでは到底追いつかない速度と規模で、自明ではない相互作用を浮かび上がらせることができる。しかし、同じ能力は悪用可能なバグを見つけるコストも下げるため、防御側は攻撃者も同様のツールを使っていると想定しなければならない。 防御側の利点: AI支援によるレビューは、デプロイ前にモジュール間のバグを捕捉できる。 攻撃側のリスク: 同じ技術は、攻撃者によって稼働中のプロトコルに向けられる可能性がある。 構造的な教訓: 供給不変条件には、局所的なチェックだけでなく、形式的でエンドツーエンドの検証が必要である。 業界がこれから学ぶべきこと 緊急アップグレードは当面のリスクを軽減したが、より深い問題は検証方法論にある。固定供給、発行上限、ハードコードされた金融政策を約束するブロックチェーンは、それらの性質をシステムレベルの不変条件として扱い、形式的手法、ファジング、敵対的AIエージェントを用いてテストすべきである。XRPの事例は、層状のコードでは、セキュリティは仮定の最も弱い組み合わせと同じ強さしか持たないこと、そしてAIが今や攻撃面と防御の両方の一部となっていることを思い起こさせる。
·
6日前
AIの数学的飛躍が暗号資産のセキュリティ懸念を引き起こす:ECDSAは数カ月以内に危険にさらされるのか?
AIの数学的飛躍が暗号資産のセキュリティ懸念を引き起こす:ECDSAは数カ月以内に危険にさらされるのか? OpenAIが722件の数学研究成果を公開したことを受け、Ethereum Foundationの研究者Justin Drake氏は警告を発した。もし新たな数学的手法が楕円曲線暗号の解読難易度を大幅に低下させるなら、暗号資産を保護する基盤的想定は予想より早く検証を迫られる可能性がある。同氏は大口保有者や機関に対し、資金の移行、鍵のローテーション、耐量子暗号をリスク管理に組み込み、事前に備えるよう助言している。 業界分析と示唆 暗号資産業界は長年、ECDSA(楕円曲線デジタル署名アルゴリズム)に依存して数十億ドル相当のデジタル資産を保護してきた。暗号セキュリティの主要な懸念は量子コンピューティングだったが、AI主導の数学的突破はより差し迫った脅威となり得る。Drake氏の警告は重要なギャップを浮き彫りにしている。理論的進歩と実用的悪用の間の時間は縮まっているのだ。 しかし、数学的進歩とECDSAを解読し得る実用的アルゴリズムの間には、依然として広大な技術的隔たりがある。本当の問題は、解読が数カ月以内に起きるかどうかではなく、AIが暗号リスク評価の時間軸を変えつつあるかどうかである。ブロックチェーンプロジェクトは今や、自らのセキュリティ前提が予想より速く無効化される未来を考慮しなければならない。 大量の暗号資産を保有する機関は二重の課題に直面している。今日の資産を守りつつ、ポスト量子の明日に備えることだ。鍵のローテーションと耐量子アルゴリズムへの移行はもはや遠い課題ではなく、即時の戦略的優先事項である。業界は既存システムを混乱させずにこの移行を促進するため、標準とツールで協力しなければならない。 将来を見据えた視点 AIと暗号技術の融合は、先手を打った対策を要求する。ECDSAは今のところ安全だが、議論は事後対応的なパッチから、先制的なレジリエンスへと移るべきだ。ブロックチェーンネットワークは暗号アジリティのためのアップグレード経路を構築し、予期せぬ脅威に適応できるようにしなければならない。AIが進歩を続ける中、暗号資産業界がリスクを予測し軽減する能力が、その長期的な存続可能性を決めるだろう。
·
2026年10月10日
ConduitがTetherを276万ドルの凍結で提訴:あなたのステーブルコインを支配するのは誰か?
越境決済企業が世界最大のステーブルコイン発行体に挑む 越境決済企業Conduitは、ステーブルコイン発行体Tetherに対し、2025年9月以降に同社のコーポレートトレジャリーに保有されていた約276万ドル相当のUSDTを凍結し、その後資金へのアクセスを回復させていないとして訴訟を提起した。Conduitは、ブラジル警察が問題のウォレットの凍結を要請したことは一度もないと主張し、裁判所に対し資産の凍結解除と、関連する損失に対するTetherの責任を認めるよう求めている。本件は係争中だが、その影響は単一の企業紛争をはるかに超えて及ぶ。 この案件がすべてのステーブルコイン保有者にとって重要な理由 USDTのようなステーブルコインは、デジタルドルとして宣伝されている——国境を越えて24時間365日、ピアツーピアで移動する持参人式の証券である。しかしそれらは、アドレスをブラックリストに登録し、残高を任意に凍結する技術的能力を保持する中央集権的機関によって発行されている。この権限は通常、制裁遵守、法執行機関への協力、不正金融との闘いのためのツールとして正当化される。Conduit事件はその正当化の限界を試すものである。明確な法的要請なしに凍結が適用された場合、何が起こるのか。そして、事業の運転資金がオンチェーンでロックされたとき、企業にはどのような救済手段があるのか。 事業継続リスク:決済企業にとって、ステーブルコイン残高は運転資金である。凍結は数時間以内に決済、給与、取引先への支払いを停止させ得る。 適正手続きの疑問:正式な法執行機関の要請が存在しない場合、民間の発行体はどのような根拠で顧客資金へのアクセスを制限するのか。 先例となる可能性:判決は、Tetherと同業他社がアドレスを凍結する前に満たすべき証拠および手続き上の基準を定義する可能性がある。 ステーブルコイン・ガバナンスのより広範な空白 Tetherは長らく、その凍結権限が信頼と規制当局の善意を維持するために不可欠であると主張してきた。しかし、ステーブルコインがグローバルな決済レールに組み込まれるにつれ、透明で監査可能な異議申立てプロセスの欠如がシステム上の脆弱性となっている。Circleのような競合発行体も同様の疑問に直面しており、EUと米国の規制当局は償還権と発行体の義務にますます注目している。Conduit訴訟は、標準化された凍結手続き、凍結残高の強制開示、独立した仲裁メカニズムへの要求を加速させるかもしれない。 次に注目すべき点 裁判所が証拠記録をどう扱うか——特にブラジル当局が非公式または公式の要請を行ったかどうか——が極めて重要となる。Tetherに対する不利な判決は、すべての主要発行体がブラックリスト登録を扱う方法の変更を迫る可能性があり、Tetherに有利な判決は現状を固定化する可能性がある。いずれにせよ、本件はステーブルコインブームの核心にある構造的緊張を浮き彫りにする。すなわち、検閲耐性のあるマネーの約束を、検閲が可能であり実際に検閲を行う企業が発行しているという緊張である。
·
2026年10月9日
サムスン、8,200万台のGalaxy端末にUSDCを導入:国際送金がステーブルコインのキラーアプリである理由
Samsung Walletが8,200万台のGalaxyデバイスにUSDCを導入 サムスンは、米国の対象となるGalaxyユーザーが10月末からSamsung Walletを通じてUSDCを送金できるようになると発表した。対象は約8,200万台のデバイスに及ぶ。この機能は、暗号資産ウォレットだけでなく60カ国以上の銀行口座への送金をサポートする。重要なのは、サムスンがUSDCを消費者向け決済ツールとしてではなく、まず国際送金から参入する点だ。 なぜコーヒーではなく送金なのか 橋頭堡として送金を選んだのは偶然ではない。国際決済は依然として世界金融の中で最も非効率な領域の一つだ。コルレス銀行チェーン、為替スプレッド、1~5営業日の決済遅延により、送金者は通常、送金額の6%以上を負担していると世界銀行のデータは示す。ステーブルコインはこれを、低手数料チェーン上では数分と数ベーシスポイントに圧縮する。 一方、消費者向け小売決済ははるかに難しい。カードネットワークはすでにほぼ即時で不正保護された決済を、ユーザーに目に見える摩擦なく提供している。買い物客にドル建てトークンを保有させ、食料品を買うためにガス代を支払わせるのは、問題を探している解決策だ。送金は逆のプロファイルを持つ。痛みは現実的で定量化可能であり、切り替えへの意欲が高いユーザーが負担している。 流通の堀 ここでの戦略的意義は技術ではなく流通にある。長年、ステーブルコイン競争はチェーンのスループット、手数料水準、流動性の深さを中心に展開してきた。USDCをSamsung Walletに埋め込むことは競争の軸を変える。勝つ資産は、ユーザーが毎日開く金融インターフェースにすでに存在するものになる。 これはApple PayとGoogle Payを支配的にしたのと同じ論理だ。優れたカード技術ではなく、デバイス上のデフォルト配置だ。サムスンのインストールベースは、暗号資産ネイティブのウォレットには匹敵し得ない流通チャネルをUSDCに与え、しかもユーザーにシードフレーズ、ブリッジ、ガスの仕組みを理解することを求めない。 注目すべき点 サムスンが送金から加盟店受容へ拡大するかどうか。それはカードネットワークとの直接競争を意味する。 Circleとサムスンが60以上の法域でコンプライアンスをどう処理するか。規制上の対象範囲は膨大だ。 AppleとGoogleが追随し、スマホウォレットが規制されたドル建てトークンの主要なオンランプになるかどうか。 銀行がトークン化預金を同じレールに統合して応答するかどうか。 送金のくさびが機能すれば、より重大な変化は静かに起こるかもしれない。ステーブルコインは暗号資産製品であることをやめ、ポケットの中のスマホの機能になり始めるのだ。
·
2026年10月8日
Coinbaseの2500万ドル紛争:機関投資家が今、取引所のセキュリティ境界を気にする理由
2500万ドルの紛争が取引所への信頼の限界を試す BlockTower Capitalの創業者Ari Paul氏は、Coinbaseが数年前に同社の資金約2500万ドルを失ったと公に非難し、同氏のチームの調査によれば少なくとも12の機関が同様の事案に直面した可能性があり、損失総額は10億ドルを超えると主張している。Coinbaseは一連のハッキングを隠蔽したことを否定し、「10億ドルを失ったなど絶対にない」と明確に述べている。Paul氏はまだ完全な証拠を公開しておらず、法的手続きも進行中であるため、この紛争を確認されたセキュリティ侵害として扱うことはできない。 なぜ機関投資家が注視しているのか 核心的な問題は、資金が消えたかどうかだけでなく、資産が中央集権的な場に置かれている場合に誰が損失を負担するのか、そして顧客がどこまで知る権利を持つのかという点にある。機関投資家のアロケーターにとって、これはMt. Gox以来暗号資産に影を落としてきたカストディ、開示、カウンターパーティリスクの不快な交差点である。 カストディは新たな競争上の堀。 現物ビットコインおよびイーサリアムETFやプライムブローカレッジサービスがより大きな案件を引き寄せるにつれ、機関投資家は取引所のセキュリティアーキテクチャを脚注ではなく主要なデューデリジェンス項目として扱うようになっている。 開示基準は伝統的金融に遅れをとっている。 上場株式は重要性のルールと義務的なインシデント報告に直面するが、暗号資産取引所ははるかに緩い規範の下で運営されており、顧客は契約上、可視性を交渉せざるを得ない。 法的曖昧さは諸刃の剣。 取引所がカストディアンなのか、取引のカウンターパーティなのか、サービスプロバイダーなのかによって責任の所在が変わる。そして暗号資産ではこれらの役割がしばしば混在している。 より広範な市場への含意 証明されていない疑惑であっても、行動を変え得る。機関投資家のデスクは複数のカストディアンに分散し、分別口座や保険の開示を求め、第三者による証明を要求する可能性がある。堅牢なセキュリティと透明なインシデント報告を示せる取引所は次の機関投資家資金の波を獲得する立場にあり、そうでない取引所は規制され監査された場へとマンデートが移る可能性がある。 次に注目すべき点 この件は、Paul氏が最終的に提出する証拠と、裁判所がカストディ関係をどう解釈するかにかかっている可能性が高い。結果に関わらず、この出来事は構造的トレンドを強めるものである。暗号資産が機関投資家の資産クラスへと成熟するにつれ、取引所とカストディアンの境界、そしてそれに伴う開示義務は、おそらく訴訟、規制、顧客の要求の組み合わせを通じて再定義されていく。
·
2026年9月30日
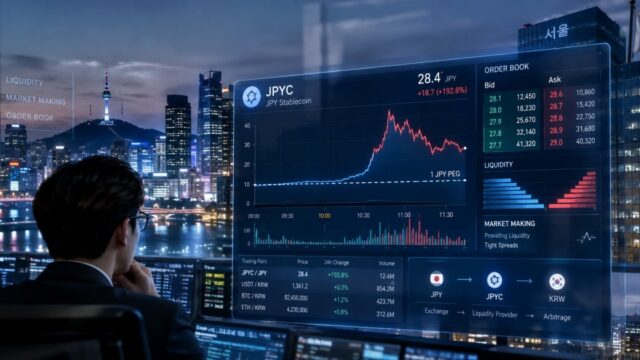
ステーブルコインはなぜペッグを外れるのか:韓国が暗号資産マーケットメイキングの議論を再開
円ペッグのステーブルコインが約束を破ったとき 理論上1:1で日本円にペッグされたステーブルコインが、韓国の取引所に上場した直後、目標価格の数倍もアンカーから乖離した。この出来事は局所的な取引の異常に見えるが、規制当局がもはや無視できない国境を越えたステーブルコイン流通の構造的弱点を露呈している。価格の安定は、発行体の準備資産だけでなく、取引所の流動性、マーケットメイキングの仕組み、裁定取引のチャネル、そして現地市場のルールにも依存しているのだ。 ペッグは数字ではなく市場である ステーブルコイン設計の文献は、ペッグを会計上の問題として扱う傾向がある。十分な質の高い準備資産を保有し、証明書を公開すれば、トークンは額面で取引されるという考え方だ。しかし現実はもっと厄介である。ペッグは継続的な裁定取引のループによって維持される——額面で発行・償還でき、トークンを安価に取引所間で移動できる者なら誰でも、セカンダリー市場の価格を整合させ続けることができる。 そのループのどこかのリンクが切れれば、ペッグはルールではなく提案に過ぎなくなる: 薄い注文板:マーケットメイカーが少ない新規上場ペアは、わずかなフローで額面から大きく押し離され得る。 分断された取引所:トークンがある取引所で取引され、別の管轄区域で償還される場合、裁定取引者は決済、為替、コンプライアンスの摩擦に直面する。 償還ゲート:発行・償還アクセスの制限、銀行営業時間、KYCのボトルネックが是正取引を遅らせる。 現地ルール:資本規制、上場基準、マーケットメイカーのライセンス制度が、実際に両側の気配値を提示できる者を決める。 今回の場合、発行体の準備資産はおそらく問題ではなかった。問題は配管(インフラ)だった。 韓国がマーケットメイキングの問いを再開 韓国の金融サービス委員会は、暗号資産のマーケットメイキングをどのように規制すべきかを再検討している。韓国が正式にマーケットメイカーを認めるかどうかという見出しの問いは、本当の争点を過小評価している。韓国の取引所は歴史的に、従来の証券市場に匹敵するライセンス制のマーケットメイキング制度ではなく、非公式の流動性提供者やインセンティブプログラムに依存してきた。非米ドルペッグを含むステーブルコインが急増するにつれ、このギャップはより重要になっている。 円ステーブルコインにとって、自然な裁定取引者は東京にいて、ソウルにはいない。韓国の取引ルール、為替換算コスト、法人口座の制限が、その裁定取引者の効率的な活動を妨げるなら、韓国の価格と日本の価格は乖離し得る——時に劇的に、観察されたように。 アジアはステーブルコインの市場構造を再考している より広いシグナルは地域的なものだ。日本は決済の枠組みの下でステーブルコイン発行の正式化に動いた。香港は発行体のライセンス制度を構築している。シンガポールはアプローチを洗練させ続けている。韓国は今、これらの制度をつなぐ取引レイヤーを検討している。 これは規制の焦点における意味のある転換である:「誰が発行できるか」から「どのように取引され、誰が額面を維持するのか」へ。準備資産の透明性は依然として必要だが、十分ではない。監督当局は、流動性の提供、裁定取引へのアクセス、国境を越えた決済といった市場のミクロ構造を、安定性の問題そのものの一部として扱い始めている。 注目すべき点 韓国が正式なマーケットメイカー・ライセンス区分を設けるか、またどのような資本規制と行為規制が適用されるか。 非米ドル・ステーブルコインが専用の流動性支援を受けるか、それとも周辺的な上場銘柄にとどまるか。 裁定取引者にとって、国境を越えた償還と為替換算がどのように扱われるか。 取引所がペッグ資産に対してより厳格な上場基準を採用するか。 ステーブルコインはしばしば解決済みの問題として宣伝される。円ペッグの一件は、より難しい作業が始まったばかりであることを示唆している——そして次世代のステーブルコイン規制は、準備資産だけでなく市場に関するものになるだろう。
·
2026年9月29日
まだ投稿はありません。