海外AI設備投資の減速:中国の輸出とAIサプライチェーンへの打撃はどれほどか?
海外AI投資が冷え込み、その衝撃は中国の輸出機構にまで及ぶ 海外のAI設備投資の伸びが鈍化しており、中国の輸出と国内AIサプライチェーンへの波及効果がマクロ戦略家の中心的関心事となっている。CICCのリサーチによれば、輸出チャネルはショックを迅速に伝達する一方、投資チャネルは遅れて反応し、より顕著な限界的変化は2027年頃に現れる可能性がある。 二つのチャネル、二つの速度 分析では二つの伝達メカニズムを区別している: 輸出チャネル(速い):海外のAI設備投資の減速は、中国メーカーがグローバルサプライチェーンに深く組み込まれているサーバー、光モジュール、PCB、電力設備などの需要を即座に減少させる。受注残と出荷データは数四半期以内に反応する傾向がある。 投資チャネル(遅い):国内のAI関連設備投資——データセンター、チップ生産能力、クラウドインフラ——は、プロジェクトが複数年にわたって計画され、資金調達決定が粘着的であるため、遅れて反応する。 この非対称性は、短期的な痛みがまず貿易と工業生産データに現れる一方、国内投資の反応——およびそれを相殺する政策支援——は後になって初めて明らかになる可能性があることを意味する。 なぜ2027年が重要か 2027年という参照点は、外部需要の減速、グローバルAIサプライチェーンの変化、国内生産能力の成熟の累積効果が、経済軌道における識別可能な限界的変化に収束する可能性がある時点を反映している。その時までに、海外のハイパースケーラーやAIチップ設計企業による今日の設備投資決定は、機器発注、在庫サイクル、生産能力計画を通じて完全に織り込まれるだろう。 暗号資産・デジタル資産市場への示唆 暗号資産市場にとって、AI設備投資サイクルは予想外ながら現実のドライバーとなっている。上場マイナー企業のいくつかは、AIおよび高性能コンピューティングワークロードのホスティングへと軸足を移し、電力契約とデータセンターの殻をAIインフラ資産に変えている。AI設備投資の持続的な減速は、この転換トレードの需要を圧縮し、マイナーからAIへの転換の経済性と、これらの銘柄の多くが現在抱えるバリュエーションプレミアムに圧力をかけるだろう。 同時に、オンチェーンで決済される分散型コンピューティングおよびGPUネットワークは、同じ需要曲線に直接さらされている。企業のAI支出が冷え込めば、集中型クラウドプロバイダーと分散型代替手段の双方の価格決定力が弱まる——コンピューティングマーケットプレイスや推論ネットワークに関連するトークンにとって注視すべきダイナミクスである。 今後の見通し 鍵となる問いは、AI設備投資が減速するかどうかではなく、どれだけ速く、どれだけ不均一に減速するかである。輸出関連のハードウェア銘柄が最も早い試練に直面する。国内のAI投資と政策による相殺が、この逆風が一時的な軟化なのか構造的転換なのかを決定する。デジタル資産投資家にとって、AIと暗号資産の収束トレード——データセンター運営者に転じたマイナー、分散型コンピューティングトークン、オンチェーン推論マーケットプレイス——は、2年前にはなかったマクロベータを今や抱えている。ポジショニングはラグを考慮すべきである。貿易データが最初に警告し、投資データが後で確認し、2027年は全体像が明らかになる地平である。
 ·
2時間前
25人のフィールズ賞受賞者がAI企業を警告:未解決問題をベンチマークとして悪用し数学を「破壊」している
25人のフィールズ賞受賞者がAI企業を警告:未解決問題をベンチマークとして悪用し数学を「破壊」している 25人のフィールズ賞受賞者が共同声明に署名し、OpenAIを含む主要AI企業が未解決の数学問題を性能ベンチマークとして悪用していると非難した。この行為は数学研究の誠実さと、機械知能に対する一般の理解の両方を損なう恐れがあると彼らは主張している。 中核的論争 問題となっているのは、AIラボが有名な未解決問題——リーマン予想から長年の組合せ論的予想まで——に関する結果を示すことでモデルの能力を誇示する傾向が強まっていることだ。署名者たちは、AIシステムがそうした問題に対して部分的またはヒューリスティックな出力を生成し、それが突破口として喧伝されると、歪んだフィードバックループが生じると論じる。すなわち、ベンチマークに最適化が行われ、資金は見出しを飾るデモに流れ、真の数学的厳密さは脇に追いやられる。 この論争に独占的に応じたあるフィールズ賞受賞者は、状況をカテゴリー錯誤と表現した。数学はリーダーボードではない、とこの人物は主張する。問題が未解決なのは、深い構造的問いを内包しているからであり、誰も十分な計算資源を投じていないからではない。それらをベンチマークの標的として扱うことは、地図と領土を混同することであり、AIが実際に何をなし得るかについて政策立案者、投資家、一般大衆を誤導する。 AIと暗号資産の接点にとってなぜ重要か この論争は暗号資産とAIの融合のまさに中心に位置する。分散型計算ネットワーク、AIエージェントプロトコル、モデルトークン化プラットフォームは、ますます「ベンチマーク性能」を売りにしており、しばしば数学や推論のスコアを有用性の証拠として引用している。もし学界がこれらのベンチマークの妥当性を正式に否定すれば、AIと暗号資産セクターのかなりの部分のマーケティング基盤が弱体化する。 分散型計算ネットワークで、フロンティアモデルのトレーニングや推論を宣伝するものは、能力の主張をどのように検証するかについて、より厳しい精査に直面する可能性がある。 AIエージェントトークンで、価値提案が「推論ベンチマーク」に依存しているものは、信頼性の侵食に見舞われる可能性がある。 データマーケットプレイスで、数学や科学のデータセットを販売するものは、品質をどのように証明するかを再考する必要があるかもしれない。 将来を見据えた視点 この声明がAIラボによる数学問題の評価対象としての使用を止めさせる可能性は低い——ベンチマークは商業的にあまりに有用だからだ。しかし、それは分裂を加速させるかもしれない。一方に厳密で査読済みの評価基準、他方にマーケティング主導のベンチマーク文化。暗号資産とAIのプロジェクトにとって賢明な動きは、前者に整合することだ。検証可能な計算、透明な評価方法論、モデル出力のオンチェーン認証は、真の差別化要因になり得る——規制当局が求めるからではなく、学界の反発が検証不可能な主張をますます高コストにするからだ。 フィールズ賞受賞者たちが提起するより深い問いは哲学的だ。もしAIの価値が完全には解けない問題によって測られるなら、業界のベンチマーク飽和への執着は、まったく間違ったものを測っているのかもしれない。
·
2026年9月15日
銅が史上最高値の14,616ドルに到達、AIとグリーンエネルギー需要が供給を上回る
銅が史上最高値の14,616ドルに到達、AIとグリーンエネルギー需要が供給を上回る 銅価格は過去の記録を更新し、LME先物は1トンあたり14,616ドルに急騰しました。この上昇は、米国による積極的な備蓄、チリの供給制約、そしてAIインフラと再生可能エネルギープロジェクトからの飽くなき需要という複合要因によって牽引されています。これは世界経済にとって極めて重要な瞬間であり、銅のスーパーサイクルの始まりを示しています。 供給逼迫と戦略的備蓄 米国は、戦略備蓄や国内製造・防衛需要を支援するために、銅を積極的に購入しています。この買い入れにより世界的な供給が逼迫し、価格を押し上げています。同時に、世界最大の銅生産国であるチリでは、鉱石品位の低下、水不足、労働争議などの運営上の課題により生産が抑制されています。需要の増加と供給の減少が重なり、重大な不均衡が生じています。 AIとエネルギー転換が需要を牽引 銅は電化とデジタル化に不可欠です。AIデータセンターは電力供給と冷却システムに大量の銅を必要とし、電気自動車、太陽光パネル、風力タービンもすべて銅を多用します。業界アナリストによると、エネルギー転換には今後25年間で、人類史上消費された以上の銅が必要になる可能性があります。この構造的な需要シフトは循環的な一時的なものではなく、長期的な変革です。 市場への影響とスーパーサイクル展望 この価格高騰は広範な影響を及ぼします。鉱山会社にとって、高価格は新規プロジェクトへの投資を促しますが、新規鉱山の開発期間は長く、しばしば10年以上かかります。製造業者にとっては、原材料費の上昇が利益率を圧迫し、代替材料への切り替えを加速させる可能性がありますが、多くの用途では代替手段は限られています。投資家は銅を戦略的資産と見なすようになっており、その見通しを2000年代の石油と比較する人もいます。 将来展望 今後、銅価格は高止まりし、変動が続く可能性が高いです。地政学的緊張、貿易政策、エネルギー転換のペースが主要な要因となるでしょう。供給混乱が悪化したり、AIの採用が予想以上に加速したりすれば、さらなる上昇余地があります。しかし、世界経済が急激に減速すれば、一時的に需要が減退する可能性もあります。今のところ、銅市場は歴史的な局面にあり、世界はますます電化・デジタル化する未来に向けて供給確保に奔走しています。
·
2026年9月9日
世界の債務サイクルは「債務帳消し」局面に入る可能性:マクロストラテジストがインフレの影響を警告
世界の債務サイクルは「債務帳消し」局面に入る可能性:マクロストラテジストがインフレの影響を警告 フランスの政界から世界的なマクロストラテジストまで、記録的な借入水準に直面する世界で、国債の完全な帳消しを求める声が高まっている。かつては学術誌や活動家の間だけに限られていたこの議論は、今や主流の言説に入り込み、不換紙幣、金融資産、世界経済秩序の将来について深い疑問を投げかけている。 ニュース概要 最近の議論は、総額100兆ドルを超える国債を抱える、深刻化する世界債務危機を浮き彫りにしている。フランスでは、財政麻痺の解決策として「債務帳消し」を提唱する政治運動が始まっており、多くの国が実質的に破綻していると主張する経済学者の提案と軌を一にしている。マクロストラテジストは、中央銀行による債務の貨幣化が一時的な救済となる一方で、最終的にはインフレを引き起こし、株式や債券を含む金融資産の実質価値を損なうリスクがあると警告している。 業界分析と影響 暗号資産(仮想通貨)と現実資産(RWA)の投資家にとって、このシナリオは諸刃の剣である。一方で、債務帳消しとそれに続くインフレの見通しは、通貨切り下げに対するヘッジと見なされることが多いビットコインのような分散型資産への需要を高める可能性がある。他方で、無秩序な債務再編は流動性の危機を引き起こし、投資家がマージンコールを賄うために「安全資産」でさえ売却せざるを得なくなる可能性がある。 債務の貨幣化:中央銀行は政府債券を直接購入せざるを得なくなり、マネーサプライが拡大し、極端な場合にはハイパーインフレにつながる可能性がある。 資産の切り下げ:固定利付資産の保有者は大きな損失を被る一方、株式は当初は景気刺激策で上昇するかもしれないが、最終的にはインフレと金利上昇に苦しむだろう。 RWAのトークン化:RWA市場の成長分野であるトークン化された米国債は、ボラティリティと信用リスクが高まり、「リスクフリー」リターンの概念に挑戦する可能性がある。 将来を見据えた視点 債務サイクルが成熟するにつれ、投資家は「金融抑圧」が政策となるレジームシフトに備えるべきである。これは、実質金利のマイナス化、資本規制、富裕層への増税として現れる可能性がある。このような環境では、真の分散化と希少性を提供する暗号資産が魅力を増すかもしれないが、それは規制圧力を乗り越え、流動性を維持できる場合に限られる。「債務帳消し」局面はもはや辺境のアイデアではなく、あらゆる資産クラスの価値を再定義する可能性のある現実的な政策対応である。
·
2026年8月27日
米中間選挙は市場を再形成する可能性:シティの50日・30日プレイブック
米中間選挙は市場を再形成する可能性:シティの50日・30日プレイブック 米中間選挙まで約50日となった現在、シティのストラテジーチームは、11月に向けた市場の反応の詳細なロードマップを発表しました。重要な洞察:『分割政府』(一方の政党がホワイトハウスを掌握し、他方が議会の少なくとも1つの院を掌握する)という結果は、財政拡大期待を弱め、債券に強気に働き、利回りを押し下げる可能性が高いです。 ニュースサマリー シティのストラテジストは、50日目と30日目の2つの重要な期間を概説しています。歴史的に、市場はレイバーデー以降、選挙確率をより積極的に織り込み始め、最終月にはボラティリティが急上昇する傾向があります。チームは、最も市場に関連性の高いシナリオは分割議会であると強調しています。なぜなら、どちらの政党も大規模な支出法案を通過させる能力が制限され、財務省の供給懸念とインフレ期待が低下するからです。 業界分析と影響 暗号資産とリスク資産にとって、影響は微妙です。分割政府は通常、財政刺激を縮小し、短期的には経済成長を鈍化させ、リスク選好を和らげる可能性があります。しかし、債券利回りの低下は、将来のキャッシュフローに適用される割引率を低下させるため、長期的にはテック株や暗号通貨などの成長志向資産に利益をもたらすことがよくあります。逆に、『ブルーウェーブ』(民主党の圧勝)は財政支出を再燃させ、ビットコインなどのインフレヘッジを押し上げる一方、長期債に圧力をかける可能性があります。 シティは、30日間の期間ではヘッジ活動が増加し、オプション市場がより高いボラティリティを織り込むことが多いと指摘しています。デジタル資産にとっては、世論調査の変動に応じて、より急激な下落や上昇につながる可能性があります。さらに、規制の明確性が影響を受ける可能性があります:共和党支配の下院はSECの執行措置の監視を強化する可能性があり、民主党支配の上院はステーブルコイン法案を迅速に進める可能性があります。 将来展望 投資家は、最初の討論会、期日前投票データ、最終的な世論調査の集計など、重要な日付を監視する必要があります。シティは、市場が分割政府を織り込み始めた場合、イールドカーブのスティープ化と金利感応セクターへのローテーションが予想されると示唆しています。暗号資産にとって、分割政府は、積極的な税制や規制の見直しのリスクを軽減するため、純粋にプラスとなる可能性があります。しかし、マクロのボラティリティが依然として主要なドライバーであり、トレーダーは選挙が近づくにつれて、両方向への急激な動きに備えるべきです。
·
2026年8月18日
AI経済のマクロロジック:K字回復か、歴史的な転換点か?
AI経済のマクロロジック:K字回復か、歴史的な転換点か? 人工知能の急速な進歩は、単なる技術革命ではなく、世界経済の根本的な構造を変えつつあります。最近の分析によれば、AIは通常の労働を中核的な生産要素から押し出し、人間の参加なしに成長を生み出す自己拡張的な機械部門を生み出す可能性があります。このシナリオが実現すれば、資本と労働の間のK字型の乖離を特徴とする歴史的な転換点となるでしょう。 業界分析 マクロ経済の観点から見ると、AIの影響は資本市場にすでに現れています。Nvidia、Microsoft、Alphabetなど、AIインフラに多額の投資を行っている企業は突出した評価を受けており、一方で伝統的な労働集約型セクターは遅れをとっています。この乖離は、2008年の金融危機後に観察されたK字型回復パターンを反映しています。そこでは資産所有者が繁栄し、賃金労働者は停滞しました。しかし、AI主導のKはより極端かもしれません。機械が定型的なタスクだけでなく認知的なタスクも置き換えるならば、労働の交渉力はさらに侵食される可能性があります。 暗号通貨とブロックチェーンセクターも無縁ではありません。分散型コンピューティングネットワークとAIエージェントは新しい資産クラスとして台頭していますが、それらは価値をコードとアルゴリズムに集中させ、不平等を悪化させる可能性があります。一方、中央銀行はジレンマに直面しています:AIによる生産性向上が広範な賃金成長につながらない場合、金融政策は包括的な繁栄を達成するのに苦労するかもしれません。 将来展望 問題は、AIが豊かさの新時代をもたらすのか、それともディストピア的な分裂をもたらすのかです。歴史的な前例は、技術的シフトが最終的に新しい仕事を生み出すことを示唆していますが、その移行は苦痛を伴う可能性があります。政策立案者は、ベーシックインカム、再訓練プログラム、富の再分配メカニズムを検討しなければなりません。投資家にとって、K字型のダイナミクスは、社会不安に対してヘッジしながらAI関連資産を選好することを意味します。プログラム可能なマネーとDAOの可能性を持つ暗号エコシステムは、AIが生み出す富を再分配するための実験的な解決策を提供できるかもしれません。しかし、積極的なガバナンスがなければ、AI経済は確かに歴史的な転換点を迎えるかもしれません。そこでは成長に人間の手が不要になり、機械を所有する者とそれに仕える者の間の溝が埋められなくなるでしょう。
·
2026年7月30日
ウォーシュのキャピトルヒルデビュー:タカ派的レトリックと信認の試練
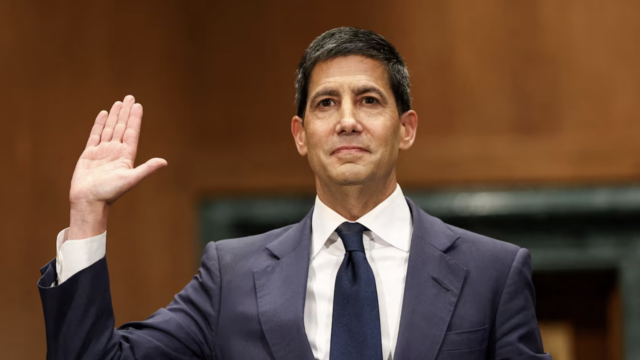
ウォーシュ、キャピトルヒル訪問終了:2日間で何を語ったのか? 次期FRB議長の最有力候補であるケビン・ウォーシュ氏は、キャピトルヒルでの2日間にわたる一連の会合を終え、上院議員たちに明確な印象を残した:彼はタカ派的に語り、リーダーのように聞こえる。議論に詳しい関係者によると、ウォーシュ氏はインフレを抑制することでFRBの信認を回復する必要性を強調し、中央銀行の緊急融資権限を見直すことへの意欲を示したという。 ニュース概要 ウォーシュ氏の非公開会合では、金融政策の独立性、2021年から2022年にかけてのインフレ超過、FRBのバランスシートについて議論された。同氏は、FRBはより早く引き締めを始めるべきであり、より予測可能でルールに基づいたアプローチが必要だと主張したと報じられている。また、政治的干渉への懸念に言及し、任命された場合にはFRBの制度的自律性を守ると約束した。 業界分析と影響 市場にとって、ウォーシュ氏のタカ派的傾斜は諸刃の剣である。一方で、信頼できるインフレ対策者は長期的なインフレ期待を固定化し、米国債利回りとドルを支援する可能性がある。他方で、彼の引き締め重視は2025年の利下げペースの鈍化を示唆し、暗号資産を含むリスク資産に圧力をかける可能性がある。ハト派的なFRBへの期待で上昇してきた暗号市場は、ウォーシュ氏の指名が有力になれば逆風に直面するかもしれない。 イノベーションに対するウォーシュ氏の姿勢も注目に値する。彼はこれまでブロックチェーンの可能性を称賛する一方、過剰規制に警告を発してきた。承認されれば、デジタル資産にとってより予測可能な規制環境を促進する可能性があるが、彼のタカ派的金融政策は投機的な流動性を減少させるかもしれない。 将来展望 ウォーシュ氏にとって真の試練はこれからだ。彼は、政治的压力をかわしながら、景気後退を引き起こさずにインフレを抑える具体的な政策行動に、その明快なタカ派的主張を変換しなければならない。今後数ヶ月で、彼がFRBの信認と市場の信頼を確保できるかが明らかになるだろう。暗号投資家にとって、ウォーシュ氏の任期は、より長期間高金利が続く体制を意味するかもしれないが、機関投資家による採用のためのより明確なルールももたらすだろう。彼の承認公聴会と初期の政策シグナルに注目だ。
·
2026年7月16日
まだ投稿はありません。