ビットコインの機関投資家としての成熟:長期的リターン予想10%到達で「是否」から「如何に」へ
ビットコインの機関投資家としての成熟:長期的リターン予想10%到達で「是否」から「如何に」へ 主流の資産運用会社は、ビットコインのポートフォリオ配分価値に対する理解を深めており、JPモルガン・アセット・マネジメントは現在、この資産の長期的な年率リターンを10%と見積もっている。しかし、高いボラティリティと不安定な相関関係は依然として制約となっている。業界の関心は、配分するかどうかからどのように配分するかに移りつつあり、コア保有への需要が高まっており、収益強化製品の開発を促進すると予想されている。ビットコインが標準的な配分ツールになるまでの道のりは、流動性、規制、その他の条件の成熟を待つ必要がある。 投機から配分へ 機関投資家の感情の変化は顕著である。ほんの数年前まで、ビットコインは主に投機的なバブル、あるいは真剣なポートフォリオには適さないニッチ資産として片付けられていた。今では、主要な資産運用会社がビットコインを正当な分散投資手段として扱うリサーチノートを発行している。JPモルガン・アセット・マネジメントの10%の長期リターン予想は画期的な瞬間である。それは、コンサルタントや投資委員会がデューデリジェンスで使用できる、具体的で防御可能な数字を提供する。これは誇大広告ではなく、ビットコインを平均分散最適化フレームワーク、リスクパリティモデル、負債主導型投資戦略に適合させることである。 「是否」から「如何に」への移行は重要である。それは、会話がイデオロギー的な議論を超え、実践的な実装に移ったことを意味する。機関投資家は次のように問いかけている。どのくらいの割合を配分すべきか?静的ウェイトか動的ウェイトか?どのようにリバランスするか?どの保管ソリューションがコンプライアンス基準を満たすか?これらは成熟しつつある資産クラスの問いである。 コア保有のテーゼと収益強化 「コア保有」の概念が勢いを増している。コア保有とは、積極的に取引されるのではなく、ポートフォリオの基盤の一部として保持される戦略的で長期的なポジションを意味する。ビットコインの場合、これは小さいが意味のある割合(おそらく1〜5%)を配分し、ボラティリティを通じて保有することを意味する。このアプローチは、規制されたビークル(現物ETFなど)の利用可能性の高まりによって裏付けられており、容易なアクセスと機関投資家グレードの保管を提供する。 コア保有が確立されるにつれて、収益強化製品への需要が高まっている。これには、カバードコール戦略、仕組債、ビットコイン保有で収入を生み出す貸付商品が含まれる。これらの製品は複雑さとカウンターパーティリスクを追加するが、ビットコインのキャッシュフロー不足を相殺しようとする機関投資家に訴える。この製品エコシステムの発展は、ビットコインの金融化における自然なステップである。 制約は残る 進歩にもかかわらず、重大な障害が残っている。ビットコインの高いボラティリティは依然として主要な懸念事項であり、10%の長期リターン予想には50%を超える可能性のあるドローダウンという注意事項が伴う。相関関係の不安定さも別の問題である。ビットコインと株式の相関は予測不可能であり、時にはリスクオン資産として、時にはヘッジとして機能する。これによりモデル化が困難になり、意図しないポートフォリオリスクにつながる可能性がある。 流動性は改善されたものの、依然として取引所間で断片化しており、ストレス時に枯渇する可能性がある。規制の明確化は進んでいるが、世界的に依然として不均一である。ビットコインが金や債券のような標準的な配分ツールになるためには、これらの条件がさらに成熟する必要がある。インフラは構築されつつあるが、旅は完了していない。 今後の見通し 軌道は明確である。ビットコインは機関化されつつある。次の段階では、より洗練された製品、より優れたリスク管理ツール、より明確な規制枠組みが見られるだろう。これらが発展するにつれて、ポートフォリオにおけるビットコインの役割はより明確になり、10%のリターン予想は現実と照らし合わせて検証されるだろう。今のところ、議論は配分するかどうかから、どのくらい、どのように配分するかに移っており、これはビットコインが成熟している兆しである。
 ·
4日前
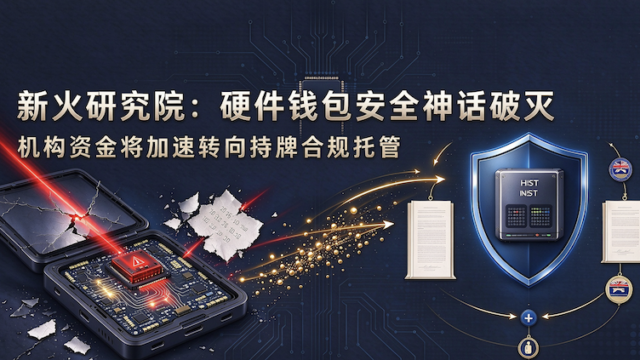
ハードウェアウォレットのセキュリティ神話が崩壊:3件の侵害が機関投資家の資金を認可カストディへと押しやる
ハードウェアウォレットは個人投資家が信じるような要塞ではない Ledger、Trezor、Coldcardに関わる一連のセキュリティインシデントは、消費者向けのセルフカストディ用ハードウェアがデジタル資産保護のゴールドスタンダードであるという長年の前提を打ち砕いた。New Huo Researchは3つの事例をまとめて分析し、これらの脆弱性は孤立したバグではなく、こうしたデバイスの製造・保守の在り方を規定するサプライチェーン、ファームウェア更新パイプライン、第三者サービス依存に埋め込まれた構造的弱点であると論じている。 3つのデバイス、3つの攻撃対象領域 サプライチェーン:改ざんまたはすり替えられた部品は、デバイスが購入者の手に届く前に組み込まれ得る。これは秘密鍵がユーザーの手を離れないという前提を無効化する。 ファームウェア:強制または自動更新のファームウェアは集中型の単一障害点を生み出す。一度の侵害されたリリースが、何千台ものデバイスを同時に静かに無力化し得る。 第三者サービス:リカバリー、クラウドバックアップ、分析連携は、物理デバイス自体をはるかに超えて攻撃対象領域を拡大する。 共通するのは、消費者向けセルフカストディが最終責任を個人に押し付ける一方で、実際のセキュリティアーキテクチャはユーザーが監査も制御もできないベンダー、物流パートナー、サービスプロバイダーに依存しているという点である。 なぜ機関投資家がセルフカストディを見直しているのか 個人保有者にとって、侵害されたデバイスは痛手ではあるが範囲は限定的だ。ファンド、ファミリーオフィス、企業財務部門にとっては、計算がまったく異なる。単一のファームウェアエクスプロイトやサプライチェーンの侵害が、8桁から9桁の損失、規制当局の精査、受託者責任へと直結し得る。「あなたの鍵でなければ、あなたのコインではない」が自動的に優れたセキュリティを意味するという物語は、これら3件のインシデントによって collectively に損なわれた。 認可カストディアンや法定信託は、消費者向けハードウェアが再現できない多層防御モデルを提供する。マルチパーティ計算やマルチシグガバナンスを備えた分別冷蔵保管、地理的に分散された鍵シェア、保険の適用、監査済みの運用管理、そして決定的に重要なこととして、規制された枠組みの下での法的救済手段である。何か問題が起きたとき、そこには匿名のフォーラムスレッドではなく、責任を負う主体が存在する。 コンプライアンスの追い風 規制の勢いがこのシフトを後押ししている。各国・地域が機関投資家による顧客資産の保有方法に関するルールを厳格化するにつれ、無規制のセルフカストディは監査や目論見書において正当化が難しくなる。認可カストディと信託構造は、技術的リスクを統治され、保険をかけられ、報告可能なリスクへと変換する。 今後の見通し ハードウェアウォレットは個人にとって有用なツールであり続けるが、それを機関投資家グレードのソリューションとして扱う時代は終わりつつある。富裕層および機関投資家の資金が、規制されたカストディと資産承継の枠組みへと加速的に移行することが予想される。法的、運用的、暗号学的な多層防御は、プレミアムな追加機能ではなく、標準的な前提条件となるだろう。
·
2026年10月14日
ビットコイン、利上げ観測・ETF資金流入・テクニカル抵抗が交錯する中で重要なデータウィンドウに突入
ビットコイン、マクロシグナルと市場構造の綱引きで膠着 デジタル資産市場は決定的な方向性を見極める局面に入り、ビットコインはレンジ内で推移している。トレーダーは連邦準備制度(FRB)の利上げ期待の変化、長期国債利回りの高止まり、そしてETFへの資金流入のばらつきを見極めようとしている。新火研究院の調査によると、10月の利上げ確率は急低下したものの、米長期債利回りの持続的な上昇が暗号資産と株式の両方でリスク選好を引き続き抑制している。 マクロ環境:ハト派傾斜に潜むタカ派の影 短期的な利上げ期待の崩壊は、理論上はビットコインにとって強気材料となるはずだ。政策金利の低下は無利子資産を保有する機会費用を減らし、通常はドルを弱める。しかし債券市場はより複雑な物語を語っている。長期国債利回りは依然として高く、財政赤字、タームプレミアム、そしてインフレがFRBの想定よりも粘着性を持つリスクへの懸念を反映している。短期ゾーンのハト派的な価格設定と長期ゾーンのタカ派的な動きというこの組み合わせは、ハイベータ資産にとって逆風の環境を生み出している。 暗号資産にとって、伝達経路は直接的だ。実質利回りの上昇は投機的資産に適用される割引率を押し上げ、ドルを強くする。ドルは歴史的にビットコインと負の相関を持つ。長期ゾーンが安定するまでは、上昇局面は売られる可能性が高い。 ETF資金流入は機関投資家層の分裂を示す 現物ビットコインETFの資金流入はまちまちな様相を呈している。サイクル前半に見られた一方向の着実な積み増しではなく、最近のセッションでは発行体間のローテーションと散発的な流出が見られる。この乖離は、機関投資家が一律に強気ではないことを示唆している。一部はリバランスを行い、一部は利益確定を行い、さらに別のグループはエクスポージャーを増やす前にマクロの明確化を待っている。 発行体レベルの分散:資金流入はもはや全ての船を浮かせる満ち潮ではない。 ベーシスとファンディング:圧縮されたベーシストレードは、キャリー主導のETF需要のインセンティブを減少させる。 ポジショニング:先物の建玉はレバレッジをかけたロングが依然として過密であることを示唆しており、シェイクアウトに対して脆弱な構図だ。 テクニカル面:上限が固いレンジ内の整理 チャート上、ビットコインは明確に定義されたレンジ内にとどまっている。短期的な主要抵抗線は上限に位置し、過去の分布と移動平均線が収束している。この水準を明確に上抜ければ、サイクル高値の再試行への扉が開く。回復できなければ、市場は下値サポートの掃討に対して脆弱なままだ。モメンタム指標は中立で、市場が主導するのではなく触媒を待っている状態と一致している。 注目すべき点 次の展開はおそらく3つの要因で決まる。今後の米インフレと雇用データ、次回FOMC会合のトーン、そしてETF資金流入が明確なトレンドを再確立するかどうかだ。インフレ指標の鈍化と長期利回りの安定が組み合わされば、最も強気のシナリオとなる。利回りを押し上げる強い数字が出れば、さらなる下落を強いられる可能性が高い。 現時点で、ビットコインは待機中の市場であり、その窓は閉まりつつある。
·
2026年10月13日
米国の成長鈍化と長期金利高止まりの中、ビットコインはデータ・政策ウィンドウへ
米国の成長鈍化と長期金利高止まりの中、ビットコインはデータ・政策ウィンドウへ 米国のインフレと非農業部門雇用統計が軟化し、10月のFRB利上げ観測が後退した。しかし長期国債利回りは依然として高止まりしており、現物ビットコインETFへの機関投資家の流入は細っている。この組み合わせにより、ビットコインは高値圏のレンジ相場に入り、マクロデータと政策シグナルが方向性を決める状況となっている。 データが示すもの インフレ指標の鈍化と労働市場の弱まりは、FRBがより緩やかな姿勢を取る根拠となる。理論上は、これがビットコインを含むリスク資産の追い風となるはずだ。問題はイールドカーブの長期ゾーンにある。短期金利の予想が低下する中でも、10年債と30年債の利回りは高止まりしている。高い長期借入コストは政策金利とは独立に金融環境を引き締め、投機的資産の上値を抑え、ETF需要にも蓋をする。 ETFフローが重要な理由 現物ビットコインETFは、このサイクルの大半において dominant な限界買い手であった。機関投資家の流入が鈍ると、現物市場は安定した買いを失い、値動きはデリバティブのポジションと既存保有者により依存するようになる。この変化が、ビットコインがマクロの緩和をきれいなブレイクアウトに結びつけられない理由を説明する。 オンチェーンとテクニカルシグナル 長期保有者の供給は比較的安定しており、強い手による投げ売りは限定的であることを示唆している。 短期保有者の取得単価は、短期的なサポートとレジスタンスのゾーンとして機能する。 資金調達率と未決済建玉は、ポジションは取られているが熱狂的ではない市場を示しており、どちら方向にも急変動の余地を残している。 主要なテクニカル水準がレンジを規定する。直近高値を明確に上抜ければ機関投資家需要の再燃を示し、確立されたサポートを割り込めばレバレッジを効かせたロングが露出する。 次に注目すべき点 目先のカタリストは、次回のインフレ・雇用統計、FRBのコミュニケーション、そして国債入札の需要である。軟調なデータとともに長期金利がようやく低下すれば、ビットコインはレンジ高値を再試行する余地がある。金利が高止まりするかさらに上昇すれば、ETFフローを変動要因として、荒いレンジ相場が続くと予想される。現時点で市場は待ちの状態にある——データ次第であり、政策に敏感であり、レンジ内にとどまっている。
·
2026年10月6日
ビットコインETF、2026年最大の週間流入を記録——市場は10月のマクロ試練に備える
ビットコインETFが2026年最大の週間流入を記録、だが勢いはマクロ試練に直面 現物ビットコインETFが2026年に入って最大となる単週の純流入を記録した。機関投資家資金の流入はBTC価格を直近高値へと押し上げたが、その後ラリーは失速し、荒い高値圏のレンジ相場へと移行した。この流入は、数カ月にわたる低調な需要の後の顕著な反転を示すものであり、シンガポール拠点の調査会社Xinhuo Instituteは、アロケーターの間でリスク選好が再び高まったことと、現物市場の流動性環境の改善を背景に挙げている。 流入が重要な理由 ETFの資金フローは、デジタル資産に対する機関投資家センチメントを測る最も注視される指標の一つとなっている。記録的な週は、金利期待が高まる中でも、登録投資顧問、年金基金、ファミリーオフィスがこの資産クラスから撤退していないことを示唆する。買いは単一の発行体に集中せず広範にわたっており、戦術的な取引ではなく、真のアロケーション需要であることをうかがわせる。 現物ETFの需要は、新規BTC発行量のかなりの部分を吸収した。 流入ピーク後、価格はボラタイルな動きとなり、直近高値付近でレジスタンスが形成された。 資金調達率とベーシス・スプレッドが拡大し、レバレッジの過熱感を示唆した。 マクロの逆風が主役に マクロ環境は以前より厳しくなりつつある。連邦準備制度(FRB)の利上げ期待の高まりはドルを強め、実質利回りを押し上げた。いずれも歴史的に、ビットコインのような無利子資産にとっては逆風である。一方、ステーブルコイン規制の厳格化は発行体のコンプライアンスコストを引き上げ、暗号資産価格の重要な伝達経路であるオンチェーン流動性を減退させる可能性がある。 Xinhuo Instituteは、10月が極めて重要になると指摘する。一連のインフレ・雇用統計に加え、連邦公開市場委員会(FOMC)会合が第4四半期の方向性を決める。インフレが上振れすれば、暗号資産を含むリスク資産は急激な再価格設定に直面する可能性がある。データが軟化すれば、ETFへの買いは継続し得る。 今後の見通し 現時点で市場は、機関投資家の蓄積とマクロへの警戒の綱引き状態にある。トレーダーは、ETFの資金フローデータ、ステーブルコイン供給の動向、10月のインフレ統計を最も重要な3つの変数として注視すべきだ。強い出来高を伴って直近高値を上抜ければ強気シナリオが確認され、サポートを維持できなければ、レバレッジポジションの巻き戻しにより一段深い調整が引き起こされる可能性がある。
·
2026年9月29日
CLARITY法が停滞しタカ派FRBが到来する中でビットコインは堅調を維持:これは強気相場前の最後のシェイクアウトか?
二重の政策逆風にもかかわらずビットコインは下落を拒否 今週、CLARITY法の立法推進が停滞し、連邦準備制度理事会(FRB)がタカ派的な利上げを行ったにもかかわらず、ビットコインはパニック売りに走らなかった。代わりに、最大の暗号通貨はAIインフラと半導体株と歩調を合わせて反発し、暗号通貨が孤立した投機的ニッチではなく、ますます高ベータのテクノロジー資産として取引されていることを示唆している。 New Fire Researchは、市場の底堅さは意味があると主張する。投げ売り的な崩壊が起きなかったことは、過去1年の大半にわたって暗号通貨を支配してきた弱気センチメントがすでに払拭された可能性を示唆している。ただし、短期的なリスクは残っており、原油価格の反発が第2ラウンドの金融引き締めを強いる可能性がある。 政策の痛みは政策の転換ではない CLARITY法——米国におけるデジタル資産の分類と規制方法を明確化することを目的とした法案——の遅延は、業界のコンプライアンススケジュールにとって後退ではあるが、より広い方向性を変えるものではない。超党派の議員たちは、米国がすでにライセンス制度を確立している管轄区域と競争するためには規制の明確化が必要であると引き続き認めている。 一方、FRBのタカ派的な姿勢は、リスク資産の根本的な拒絶ではなく、持続的なインフレ圧力を反映している。歴史的に、暗号通貨は流動性環境が安定し、採用トレンドが維持される限り、引き締めサイクルを乗り越えてきた。現在の環境はそのパターンに当てはまる。ステーブルコインの流入、トークン化のパイロット、機関投資家向けインフラの構築が静かに背景で続いている。 AIと半導体の相関が重要な理由 AIインフラと半導体銘柄の同調的な反発は偶然ではない。暗号通貨市場は、成長株を支えるのと同じ流動性とリスク選好の要因とますます相関している。資本がAIとチップメーカーに回帰すると、それはしばしばデジタル資産に波及する——特にビットコインとイーサリアムは、今やテクノロジーエクスポージャーと並んで増え続ける機関投資家のポートフォリオに保有されている。 ネガティブなヘッドラインにもかかわらず、ビットコインは主要サポートを割ることを拒否 AIおよび半導体株との相関が強化 原油価格の反発が短期的なマクロリスクとして注目される 規制の明確化は遅延しているが、コンプライアンスのトレンドは維持 今後の見通し:戦略的エントリーポイントとしてのボラティリティ New Fire Researchは、中長期的な強気相場の構造は変わっていないと主張する。弱気センチメントの局面が本当に終わったのであれば、現在の調整はより持続的な上昇の前の最後のシェイクアウトを表している可能性がある。長期のアセットアロケーターにとって、ファンダメンタルズの悪化ではなく政策のノイズによる押し目は、歴史的に魅力的なエントリーポイントを提供してきた。 注目すべき主要変数は、原油価格、FRBのコミュニケーション、そして米国のデジタル資産法制における新たな勢いである。それまでは、荒くヘッドラインに左右される取引が続くが、弱気相場の底に戻ることはないと予想される。
·
2026年9月17日
従来の信託は次世代の暗号資産富裕層を失いつつある
従来の信託は次世代の暗号資産富裕層を失いつつある 新火研究院(New Fire Research)は、従来の信託機関が暗号資産の富裕層顧客に対してオフショア信託の設定を拒否していると警告している。理由としてボラティリティ、オンチェーンの不透明性、カストディの困難さを挙げている。彼らの条件は、顧客がデジタル資産を完全に換金し、法定通貨のみを預け入れることだ。この拒否は今や市場そのものによって反証されつつあると、同研究院は論じている。 拒否の論理は破綻している 機関の核心的な反対理由——価格変動、透明性の欠如、カストディリスク——はもはや通用しない。現物暗号資産ETFは主要資産に規制された流動性のあるエクスポージャーをもたらした。オンチェーン穿透審計(透過的監査)により、受託者は準備金と資金の流れをリアルタイムで検証できるようになった。機関投資家グレードのカストディアンは、保険付きで分別管理され、破綻隔離された保管を提供している。そしてRWAインフラは成熟し、トークン化された国債、プライベートクレジット、不動産が適切な法的ラッパーを備えた信託構造内に収まるようになった。 現物ETFは日次のNAV、取引所上場、主流の証券会社へのアクセスを提供する。 オンチェーン監査ツールは受託者に継続的な準備金証明と取引モニタリングを提供する。 適格カストディアンはSOC 2、保険、複数法域の規制対応を提供する。 RWAレールにより、トークン化資産を信託法の下で保有、移転、報告できる。 なぜこれが兆ドル規模の承継なのか ファミリーオフィスや次世代の相続人は、ますますデジタル資産で富を保有している。従来の受託者が完全な換金を要求すると、課税イベントを強制し、上昇余地を破壊し、機関が顧客のポートフォリオを理解していないというシグナルを送ることになる。その結果、静かな移行が起きている。カストディ、税務、法務、オンチェーン報告を含むフルスタックのコンプライアンスを備えた認可デジタル資産信託会社が、この顧客基盤を吸収している。 この断层(断層)は暗号資産リスクの問題ではない。機関の能力の問題である。デジタル資産を保有、評価、監査できない受託者は、それらを含むポートフォリオにとって安全な担い手ではない。市場はすでにこれを織り込んでいる。ETFへの資金流入、RWA発行、カストディAUMはすべて同じ方向を指している。 今後の展望 三つの変化を予想すべきだ。第一に、従来の信託は18~24か月以内にデジタル資産デスクを構築するか、認可暗号資産カストディアンと提携するだろう。第二に、規制当局はデジタル資産に対する受託者基準を明確化し、拒否の正当性を弱めるだろう。第三に、次世代の富は、法定通貨とオンチェーンレールをネイティブに橋渡しできる機関に集中するだろう。兆ドルの問いは、暗号資産の富に信託が必要かどうかではなく、従来の信託が顧客がいなくなる前に適応できるかどうかである。
·
2026年9月15日
ビットコインの統合が終わりに近づく:重要なブレイクアウトの窓が迫る、とアナリスト
ビットコインの統合が終わりに近づく:重要なブレイクアウトの窓が迫る、とアナリスト 8月に約25%急騰した後、ビットコインは高値圏での統合局面に入り、価格はレンジ内で推移しています。XINHUOリサーチのアナリストは、最近の調整は利益確定と消化プロセスの一部であり、広範なテクニカルトレンドは依然として intact であると示唆しています。市場は現在、米国のCPIデータと9月のFOMC会合からの主要な触媒を待って、次の方向性を決定しようとしています。 市場環境とテクニカル見通し ビットコインの上昇は、$80,000〜$82,000のレジスタンスゾーンに近づいた後、失速し、横ばいの動きに転じました。短期のモメンタムは弱まっていますが、構造的な上昇トレンドは壊れていません。アナリストは、スポットETFへの資金流入と企業買い(上場企業など)が強い機関投資家のサポートを反映しており、統合が上向きに解決すれば、さらなる上昇を支える可能性があると強調しています。 機関投資家のシグナルと歴史的先例 歴史的なパターンは、機関投資家のクジラによる蓄積とOTC取引量の急増の以前の例が、しばしば新たな上昇局面に先行することを示しています。現在の環境はこれらの条件を反映していますが、$80,500〜$82,000を超えるブレイクアウトが、強気トレンドの再開を確認するために重要です。逆に、$78,000を明確に下回るブレイクは、より深い調整を引き起こす可能性があります。 今後のマクロ触媒 今後の米CPI発表と連邦準備制度理事会の9月政策会合が市場心理を支配すると予想されます。インフレ指標が軟調であれば、利下げ期待が強まり、ビットコインを含むリスク資産を押し上げる可能性があります。しかし、ハト派的なサプライズは、特に最近の市場の高いレバレッジを考慮すると、価格に重荷となるかもしれません。 将来を見据えた視点 統合が成熟するにつれて、ボラティリティは拡大する可能性があります。トレーダーは、言及されたサポートとレジスタンスレベルを注意深く見守るべきです。成功したブレイクアウトは新高値への道を開く可能性がありますが、失敗した場合は、より低いサポートの再テストにつながる可能性があります。機関投資家の蓄積はポジティブな背景を維持していますが、マクロデータが短期的なドライバーとなるでしょう。
·
2026年9月8日
新火研究院:FRBの新フレームワークにより暗号資産は「低ボラティリティ、イベント主導の高ボラティリティ」局面に入る可能性
FRBの政策転換とその暗号資産市場への影響 最近の米国の雇用・消費者データは底堅さを示しており、FRBの短期的な緩和余地を制限しています。新火研究院(新火研究院)は、FRBの政策フレームワークが変革期にあり、短期金利が現在暗号資産市場に深い影響を与えていると指摘しています。ビットコインは短期的にはレンジ相場となる可能性が高く、非農業部門雇用者数、CPI、FOMC会合などの重要イベントが重要な触媒となるでしょう。 潤沢な流動性から金利依存のダイナミクスへ 従来の暗号資産強気相場のストーリーは、しばしば全体的な流動性環境に依存してきました。しかし、新火研究院はシフトを強調しています:FRBの新たな金融政策フレームワークは、おそらく新政権の経済優先事項の影響を受け、広範なバランスシート拡大よりも短期金利管理に重点を置く可能性があります。これは、暗号資産価格、特にビットコインが、量的緩和シグナルよりも実際のフェデラルファンド金利の軌道により敏感になる可能性を示唆しています。 この移行により、トレーダーが明確な方向性の手がかりを待つため、非イベント期間中の低ボラティリティと、それに続く主要なデータ発表や政策発表時の急激で高ボラティリティのスパイクを特徴とする市場環境が生じる可能性があります。このようなパターンは、持続的な流動性注入によって推進された以前のサイクルで見られた持続的なトレンドとは対照的です。 当面の市場見通し:レンジ内のビットコイン 米国の雇用と消費の底堅さを考慮すると、FRBが積極的に利下げを行う余地は限られています。その結果、ビットコインは短期的にはレンジ内に留まり、市場がまちまちのシグナルを消化する中で consolidation する可能性が高いです。次の重要な動きは、以下の要因によって引き起こされる可能性が高いです: 非農業部門雇用者数:力強い雇用成長はタカ派姿勢を強化し、リスク資産に圧力をかける可能性があります。 CPIレポート:持続的なインフレは利下げを遅らせ、急激な低下は緩和期待を再燃させる可能性があります。 FOMC会合:フォワードガイダンスとドットプロットは金利期待を形成する上で重要です。 投資家への戦略的考慮事項 この新しい体制では、トレーダーはトレンドフォローにのみ依存するのではなく、イベント駆動型戦略に焦点を当てて適応する必要があるかもしれません。オプション市場では、重要な日付前後のヘッジ需要が高まる可能性があります。長期保有者にとって、低ボラティリティ局面は積み立ての機会を提供するかもしれませんが、影響の大きいニュース発表時にはリスク管理が最重要となります。 新火研究院は、FRBのコミュニケーションを注意深く監視することを推奨しています。政策転換の兆候(タカ派かハト派かに関わらず)があれば、過度な動きを引き起こす可能性があります。暗号資産市場とマクロ要因との相関が高まっていることは、規律あるデータ駆動型アプローチの必要性を強調しています。
·
2026年9月1日
まだ投稿はありません。