HashKey、現実世界資産のトークン化に向けたhTokenシリーズを開始
HashKey、USDTで申し込めるRWA商品でhTokenシリーズをデビュー HashKeyは、「hToken」シリーズの最初の商品を発表した。これは、ワンストップの発行ソリューションを提供する現実世界資産(RWA)のトークン化オファリングである。この商品は、10月22日に、ライセンス取得済みの取引プラットフォームであるHashKey Exchangeのウェルスマネジメントチャネルで公開され、同チャネルでUSDTによる申し込みをサポートする最初の商品となった。これは適格なプロ投資家のみが利用できる。 伝統的金融とDeFiの橋渡し この立ち上げは、伝統的金融(TradFi)と分散型金融(DeFi)の融合における重要な一歩を表している。現実世界資産をトークン化することで、HashKeyは機関投資家の流動性とアクセシビリティを高めることを目指している。申し込み方法としてUSDTを使用することで、ステーブルコインが規制された金融商品にさらに統合され、デジタル資産が伝統的なポートフォリオでより広く採用される道を開く可能性がある。 HashKeyの動きは、金融機関がトークン化を模索する成長傾向と一致している。hTokenシリーズは、資産の選択からトークンの作成、流通に至るまで、コンプライアンスの枠組み内でシームレスな発行プロセスを提供するように設計されている。これにより、直接的な資産管理の複雑さなしにRWAへのエクスポージャーを求めるプロ投資家をさらに引き付ける可能性がある。 RWA市場への影響 RWAセクターは、ブロックチェーン技術と不動産、債券、商品などの伝統的資産との間の橋渡しとして注目を集めている。ライセンス取得済みのプラットフォームでのHashKeyの参入は信頼性を高め、他の規制対象機関が追随することを促すかもしれない。プロ投資家に焦点を当てていることは、規制要件を満たしながら、将来のより広範な小売参加の可能性を探る慎重なアプローチを示唆している。 しかし、管轄区域間の規制の明確さや、トークン化された資産を大規模に処理するための堅牢なインフラストラクチャの必要性など、課題は残っている。HashKeyの取り組みは他の模範となる可能性があるが、その成功は市場の需要と進化するコンプライアンス環境をナビゲートする能力にかかっている。 将来を見据えた視点 RWA市場が成熟するにつれて、HashKeyのhTokenシリーズのような商品は機関投資家の採用の触媒となる可能性がある。USDTによる申し込みの統合は、法定通貨経済と暗号資産経済を橋渡しするステーブルコインの役割の増大を強調している。今後、より多くのライセンス取得済みプラットフォームが同様のオファリングを開始し、トークン化された資産のためのより標準化され相互運用可能なエコシステムにつながる可能性がある。HashKeyの早期の動きは、規制されたRWA分野における主要プレイヤーとしての地位を確立し、資産トークン化における将来のイノベーションの舞台を整える。
 ·
2026年10月22日
HashKey CloudとBabylonが提携、TBVを通じてネイティブBitcoinをオンチェーンアプリケーションへ
HashKey CloudとBabylonが提携、TBVを通じてネイティブBitcoinをオンチェーンアプリケーションへ HashKey CloudはBabylonと技術提携を結び、TBVのノードおよびインフラサポートを提供する。TBVは、ラッピング、ブリッジ、仲介業者を必要とせずにネイティブビットコインをオンチェーンアプリケーション内で使用できるようにするプロトコルコンポーネントである。この統合は、BTCをコールドストレージに眠る静的な価値保存手段やカウンターパーティリスクを伴う合成トークンとしてではなく、分散型アプリケーションの第一級の技術的構成要素として機能させる方法として位置付けられている。 ネイティブBitcoinが重要な理由 ビットコインの歴史のほとんどにおいて、DeFiでBTCを使用することはトレードオフを受け入れることを意味した。WBTCのようなラップドビットコインの変種はカストディアルまたは連合型の信頼前提を導入し、クロスチェーンブリッジは業界全体で既に数十億ドルが悪用されている攻撃対象領域を拡大した。Babylonの核心的な主張は、ビットコインのセキュリティ予算とその保有者基盤を直接活用し、セルフカストディを維持することで、BTCが他のネットワークを保護しオンチェーンロジックに参加できるというものである。 TBVはその主張をインフラへと拡張する。TBVを統合することで、アプリケーションはネイティブビットコインをスタックのコンポーネントとして扱うことができ、これはユーザーにまず合成表現への変換を求めることなくビットコインの流動性と信頼性を必要とする製品を構築する開発者にとって重要である。 統合を支えるインフラ層 HashKeyグループのクラウドおよびバリデータサービス部門であるHashKey Cloudは、ノード運用、ステーキングインフラ、エンタープライズグレードの信頼性をこの取り決めにもたらす。この分業はリステーキングおよび共有セキュリティ分野では馴染み深いものである。プロトコル設計者がメカニズムを規定し、プロのオペレーターが機関投資家の参加者が期待する稼働率、監視、スラッシング耐性のある実行を提供する。 ラッピングなし: BTCはネイティブのままで、カストディアルなミント・アンド・バーンメカニクスを回避する。 ブリッジなし: よく知られたエクスプロイトとデペッグの原因を排除する。 仲介業者なし: 許可制の署名者セットへの依存を減らす。 香港の規制された仮想資産環境で事業を展開するHashKeyにとって、この提携はビットコインの新興のイールドおよびセキュリティ市場における地位を深めるものでもある。このセグメントはBabylonのメインネットローンチ以来、多額の資本を引き付けてきた。 広範な市場への影響 DeFiにおけるビットコインというナラティブは、過去2年間で合成表現からネイティブ統合へと移行した。TBVスタイルのコンポーネントが成熟すれば、BTCのアドレッサブル市場は拡大する。ビットコイン保有者はセルフカストディを離れることなくネットワークの保護や流動性の供給から収益を得られ、開発者は現存する最大の暗号資産資本プールにアクセスできるようになる。 未解決の疑問は概念的というよりも技術的および経済的である。タイムロックおよびスクリプトベースの設計は、ビットコインがポジションに出入りできる速度に制約を課す。ビットコインの手数料市場は急騰する可能性がある。そして、あらゆる共有セキュリティ取り決めのセキュリティ前提は、基盤チェーンの正直な多数派とその上に構築されたプロトコルのインセンティブ設計に依存する。 注目すべき点 開発者とノードオペレーターによる採用が、TBVが標準的なプリミティブになるかニッチなツールになるかを決定する。統合するアプリケーションの数、関連プロトコルにコミットされたBTCのシェア、そして香港やその他の地域の規制された取引所がこれらの構造をカストディおよびコンプライアンスの枠組みと互換性があると見なすかどうかに注目すべきである。ネイティブビットコイン統合が大規模に機能すれば、二大暗号資産エコシステム——ビットコインとスマートコントラクトの世界——がついに接続する方法における、より重大な転換の一つとなるだろう。
·
2026年10月8日
HashKey RWA CEO:韓国のSTO法には規制だけでなく積極的な流動性構築が必要
韓国のトークン証券時代が始まる ― しかし流動性は自ら構築されるものではない 韓国STOサミット2026において、HashKey RWAのCEOであるAnna Liu氏は、規制の明確化を待ち望む業界に対して鋭いメッセージを送った。法律を可決することは簡単な部分である。真の流動性と取引の深みを備えた市場を構築することこそが難しい部分であり、それは意図的かつ積極的な構築を必要とする。 Liu氏の発言は、韓国のトークン証券法制が2027年2月に完全施行に向けて進む中でなされた。このマイルストーンは、セキュリティトークンオファリング(STO)を正式に国の資本市場の枠組みに組み入れるものである。法律はトークン化証券の発行、保管、取引の法的足場を提供する。しかし、Liu氏が主張したのは、法律が提供しないもの ― マーケットメーカー、注文フロー、決済インフラ、投資家基盤といった市場の微細構造 ― が、トークン化資産が実際に取引されるか、単にオンチェーンに留まるかを決定するということである。 規制の枠組みから実際の市場へ この区別が重要であるのは、トークン化がいくつかの主要な法域において規制承認がもはやボトルネックではない段階に入ったからである。香港、シンガポール、日本、UAEはすべて、デジタル資産およびトークン化商品のライセンス制度を進めてきた。しかし、ほとんどのトークン化された現実世界の資産の二次市場流動性は依然として薄く、少数の取引所に集中し、少数の機関投資家に大きく依存している。 Liu氏の枠組み ― 「流動性は積極的に構築される必要がある」 ― は、RWAセクターにおけるより広範な変化を反映している。初期のトークン化の取り組みは、資産がオンチェーンで表現できることを証明することに焦点を当てていた。次の段階は、それらが効率的に取引され、透明に価格設定され、大規模にポートフォリオに統合できることを証明することである。そのためには、マーケットメイクのコミットメント、堅牢なカストディ体制、そして韓国の発行体と投資家をグローバルな流動性プールに接続するクロスボーダー流通チャネルが必要である。 RWAセクターへの影響 発行よりもインフラ: トークン化証券の双方向価格を提供できる取引所、カストディアン、マーケットメーカーは、韓国の制度が始動するにつれて不釣り合いな価値を獲得するだろう。 クロスボーダー接続性: 韓国のSTO市場は孤立して繁栄することはない。香港、シンガポール、その他のトークン化ハブとの連携が深みにとって重要である。 機関投資家のオンボーディング: 流動性は最終的に、資産運用会社、年金基金、証券会社の参加にかかっている。これらの主体は資本を投入する前に規制の確実性と運用上の安心感を必要とする。 2027年2月への道 完全施行まで約1年となり、市場インフラを構築するための窓は狭まっている。Liu氏の行動喚起は、業界参加者が中間期を待ちのゲームではなく構築段階として捉えるべきであることを示唆している ― マーケットメイクプログラムを確立し、決済レールをテストし、国境を越えたパートナーシップを築くことである。韓国のSTO枠組みが真の深みを持つ市場にローンチすれば、他のアジア法域のテンプレートとなる可能性がある。非流動的なトークンと薄い注文書にローンチすれば、規制が市場の現実を追い越すという教訓話になるリスクがある。
·
2026年10月7日
HashKey CloudとBitGo、機関投資家向けデジタル資産サービス構築に向けた戦略的提携を締結
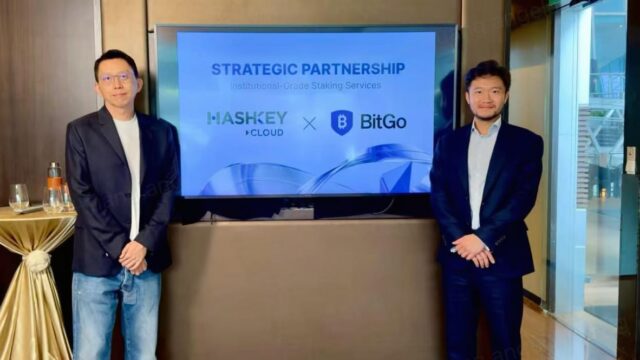
HashKey CloudとBitGo、機関投資家向けデジタル資産サービス構築に向けた戦略的提携を締結 HashKey CloudとBitGoは、シンガポールで開催されたToken2049において戦略的提携契約を締結し、ステーキング、カストディ、リアルワールドアセット(RWA)のトークン化という3つの主要事業領域に加え、関連するインフラ整備において、機関投資家グレードのデジタル資産サービスを共同で開発する計画を明らかにした。この提携は、HashKey Cloudのステーキングおよびバリデータインフラと、BitGoの規制対応カストディおよびウォレット技術を組み合わせるもので、コンプライアンスを満たし拡張可能なデジタル資産エクスポージャーを必要とする機関投資家にサービスを提供することを目指している。 契約の内容 本契約は、ステーキングとカストディを中核サービス、RWAトークン化を成長ドライバーとする、4つの機関投資家向け事業の柱を中心に構成されている。その論理は明快である。暗号資産に参入する機関投資家が単一のポイントソリューションを求めることはほとんどない。彼らが求めるのは、適格カストディ、ステーキングによるイールド創出、そしてトークン化された伝統的資産へのコンプライアンスに沿った経路を、一つの運用体制の下で提供するスタックである。 ステーキング:HashKey Cloudはバリデータ運用とステーキング・アズ・ア・サービス能力を提供する。これは、プルーフ・オブ・ステーク型ネットワークの成熟に伴い、機関投資家の需要が高まっている領域である。 カストディ:BitGoは、規制対応カストディ、ウォレットインフラ、そして資産運用会社や企業が資本を配分する前に必要とするコンプライアンス管理を提供する。 RWA:両社はリアルワールドアセットのトークン化を共通の優先課題として示しており、TradFiとDeFiの融合という広範なトレンドと整合している。 機関投資家向けディストリビューション:統合されたサービスは、規制されたデジタル資産エクスポージャーを求めるファンド、ファミリーオフィス、企業を対象としている。 重要な理由 機関投資家向け暗号資産市場は二極化している。一方には、プロトコルに関する深い専門知識を持つが規制上の立場が限定的なネイティブプレイヤーが存在し、他方には、コンプライアンス体制は強固だがオンチェーン能力が薄い伝統的カストディアンが存在する。このような提携は、どちらか一方がすべてを内製する必要なしに、そのギャップを埋めようとする試みである。 ステーキングとカストディは、規制の観点からもますます密接に絡み合っている。規制当局がステーキング・アズ・ア・サービスとカストディ規則を精査する中で、認められたコンプライアンス枠組みの下で両方を提供できる企業は構造的な優位性を得る。香港を拠点とするデジタル資産グループと米国規制下のカストディアンを組み合わせることは、機関投資家の資本がアジアと北米の両方で規制されたオンボーディング・ランプを求めているまさにその時に、法域をまたぐ橋渡しを生み出す。 今後の展望 最も重要なのはRWAの要素である。トークン化された国債、マネーマーケットファンド、プライベートクレジットは、機関投資家向け暗号資産の中で最も急速に成長しているセグメントとなっており、カストディとステーキングのインフラは、こうした商品を大規模に投資可能にする配管設備である。HashKey CloudとBitGoがカストディ、ステーキング利回り、トークン化されたリアルワールドアセットを単一の機関投資家向けサービスに束ねることができれば、彼らは採用の次段階——もはや機関投資家がデジタル資産を保有するかどうかではなく、どの規制対応スタックを使って保有するかが問われる段階——に向けて自らを位置づけることになる。実行力、ライセンスの適用範囲、法域の明確性が、この提携がテンプレートとなるか、単なる覚書に終わるかを決定づけるだろう。
·
2026年10月6日
イーサリアムの次の10年:EIP-8288が検証レイヤーを分離、Vitalikは「ワールド・ベリファイア」へ舵を切る
イーサリアムの次の10年:ワールド・コンピュータからワールド・ベリファイアへ 新たなイーサリアム改善提案EIP-8288は、ネットワークの検証レイヤーを分離しようとしており、マージ以来最も重要なアーキテクチャ転換の一つとなる。Vitalik Buterinの支持を得たこの提案は、イーサリアムの長期的なアイデンティティを再定義する。すべてを実行するワールド・コンピュータではなく、すべてを決済し証明するワールド・ベリファイアである。 核心となるアイデア EIP-8288は、検証と実行の役割を分離する。現行モデルでは、イーサリアムのバリデータは状態変化を確認するためにすべてのトランザクションを再実行する。この提案では、検証が冗長な計算の再実行ではなく、暗号学的証明とコンセンサスの検証に焦点を当てることを可能にする。これにより、大幅に軽量なノードへの道が開かれ、ベースレイヤーが生のスループットではなく、ファイナリティと検証に最適化されたネットワークが実現する。 ポスト量子とプライバシーの圧力 このタイミングは偶然ではない。二つの力がイーサリアムのロードマップに収束しつつある: ポスト量子移行:イーサリアムの暗号学的基盤 — BLS署名、KZGコミットメント、さらにはECDSA — は長期的な量子リスクに直面している。証明検証を中心に設計された検証レイヤーは、実行状態と絡み合ったものよりもはるかにアップグレードが容易である。 証明コストの低下:ゼロ知識証明の生成と検証のコストは桁違いに低下した。かつて法外に高価だったものが今やコモディティ価格に近づき、証明中心の検証レイヤーを経済的に実行可能にしている。 業界への影響 ロールアップにとって、この転換は強気材料である。イーサリアムのベースレイヤーが検証と決済のエンジンになれば、L2は自然な実行の場となり、常に議論の的である価値蓄積の問いは、L1だけが提供できる共有セキュリティとファイナリティへと傾く。ステーキングプロバイダーにとっては、バリデータ運用のハードウェアと帯域要件が大幅に下がる可能性があり、バリデータセットの分散化につながりうる。アプリケーション開発者にとっては、抽象化がよりクリーンになる。実行環境上で構築し、ベリファイアを信頼するのだ。 リスクもある。検証の分離は、フォークチョイス、スラッシング条件、クロスレイヤー調整に新たな複雑さをもたらす。批評家は、イーサリアムが実行の競争をSolana、Monad、その他の高スループットチェーンに譲り渡していると主張するだろう。Buterinの反論は哲学的である。イーサリアムは生の速度で競うべきではなく、存在する中で最も信頼性が高く、量子耐性があり、プライバシーを保護する決済レイヤーであることで競うべきだと。 将来を見据えた視点 EIP-8288が迅速に実装される可能性は低い。コンセンサス、暗号学、経済学に同時に触れる — プロトコル設計で最も難しい三拍子である。しかしその方向性は明確であり、10年にわたる弧と一致している。モジュラーな実行、モノリシックな検証、そしてその仕事が速さではなく正しさであるベースレイヤー。この提案が勢いを得れば、イーサリアムの次の強気ナラティブは、毎秒トランザクション数についてではなく、他のすべてが証明を突きつけるレイヤーになることについてのものになるだろう。
·
2026年9月24日
Prometheum、HashKey、Velocityがトークン化米国株のグローバル展開に向けたMOUを締結
トークン化株式における画期的な契約 Prometheum Capital、HashKey Digital Asset Group、Velocity Capitalは、トークン化された米国株式の国際的な流通チャネルを構築するための拘束力のある覚書(MOU)に署名した。この取り決めは、米国証券取引委員会(SEC)に登録された証券ブローカー・ディーラーが提供するインフラに依拠しており、HashKeyのライセンス取得済み取引所ネットワークが、適格な国際投資家向けのクロスボーダー・ゲートウェイとして機能する。 この契約が重要な理由 この発表が重要なのは、トークン化プロジェクトが長らく整合させるのに苦労してきた3つの要素——規制された米国での発行、コンプライアンス準拠の取引所、そして真の国際的リーチ——を結びつけるものだからだ。 規制上の正当性: 商品をSEC登録のブローカー・ディーラーに紐付けることで、トークン化された株式は世界で最も厚みのある資本市場において明確な法的拠り所を得る。 流通力: 香港およびその他の地域におけるHashKeyのライセンス取得済み取引所は、暗号資産のレールを通じた米国株への直接エクスポージャーからほぼ締め出されてきた投資家にアクセスを提供する。 資本形成: Velocity Capitalは、初日から流動性を供給し採用を促進するために必要な投資家との関係をもたらす。 長年にわたり、トークン化株式は製品ではなく概念実証にとどまってきた。ほとんどの取り組みは、法的地位が不明瞭なままオフショアに留まるか、国内にとどまって規模を拡大できずにいた。このMOUは、米国の規制コンプライアンスとアジア市場での流通を組み合わせることで、両方の問題を同時に解決しようと試みている。 トークン化の大きな波 この契約は、現実世界の資産をオンチェーンに取り込む広範な動きの中で実現した。トークン化された米国債、マネー・マーケット・ファンド、プライベートクレジットは急速に成長しており、株式は論理的な次のフロンティアである。トークン化された米国株が証券法の範囲内に留まりながら国境を越えて24時間取引できるようになれば、特に証券口座へのアクセスが高コストまたは制限されている地域において、世界の投資家が米国株にアクセスする方法を一変させる可能性がある。 注目すべき点 MOUは拘束力を持つが、本当の試練は実行にある。主要な疑問には、どの具体的な株式がトークン化されるのか、カストディと株主権はどのように扱われるのか、対象地域の規制当局がこの構造を受け入れるのか、といった点が含まれる。パートナーらはまた、トークン化株式が従来の米国預託証券(ADR)や証券口座に対して真の優位性を提供することを示す必要がある。 成功すれば、この協業は他の TradFi と暗号資産のパートナーシップのテンプレートになり得る。停滞すれば、規模に到達しなかった数多くのトークン化パイロットの一つに加わることになる。いずれにせよ、進む方向は明確だ。従来の証券はオンチェーンへと移行しており、勝者となるのはコンプライアンスと流通を組み合わせられる者たちである。
·
2026年9月16日

HashKey RWA CEO:流動性と資本効率がトークン化の次の波を決める
トークン化の次段階は発行量ではなく流動性が鍵 現実世界資産(RWA)のトークン化は概念実証の段階を超えたが、業界の次の成長段階を定義するのは、どれだけ多くの資産がオンチェーンに取り込まれるかではなく、それらのトークンが実際にどれだけ有用で流動的になるかである。これは、HashKeyのRWA部門CEOであるAnna Liu氏の中心的な主張であり、同氏は、より長い取引時間、より効率的な決済、そしてより豊富な資産活用事例が、投資家が次に注目すべき次元だと述べた。 彼女の枠組みは、トークン化の価値は主に資産へのアクセスを広げることにあるという一般的な見方に逆行する。アクセスだけでは新規資本を引き寄せない——資本効率が引き寄せるのだと彼女は示唆する。 なぜ発行ブームだけでは不十分なのか 過去2年間で、トークン化された国債、マネーマーケットファンド、プライベートクレジット、コモディティが急増した。しかし、これらのトークンの大部分は、限られた二次取引、薄い注文板、担保として再利用する方法がほとんどないウォレットに眠っている。伝統的市場では、同じ原資産がレポ、証拠金貸付、デリバティブ活動を24時間支えている。オンチェーンでは、そのループは断片化された取引所、一貫性のない法的扱い、決済の摩擦によってしばしば断ち切られている。 取引時間: 暗号資産市場は24時間365日稼働しているが、ほとんどのトークン化RWAは依然として伝統的金融(TradFi)の市場時間を参照しており、価格設定とヘッジが停滞するデッドゾーンを生み出している。 決済効率: ほぼ即時の決済はブロックチェーンの核心的な約束であるが、多くのRWA構造はカストディアンと移転エージェントを通じてT+1やT+2の遅延を再導入している。 コンポーザビリティ: 担保に入れたり、貸し出したり、DeFi戦略で使用したりできないトークンは、発行体がどれほど信頼できても機能的に不活性である。 資本効率の議論 Liu氏が資本効率を強調するのは、機関投資家がトークン化商品を評価する方法における広範な変化を反映している。単にファンドシェアを模倣したトークン化国債は限界的な便益しか提供しない。証拠金として差し入れられ、貸付の担保になり、取引所間で即座に交換できるトークン化国債は、TradFiが容易に再現できないものを提供する——そしてそこに新規資金が流入する可能性が高い。 これは発行体、取引所、DeFiプロトコルの双方に影響を与える。RWAトークンを上場する取引所は、より深いマーケットメイクのコミットメントを必要とする。それらを担保として受け入れるプロトコルは、堅牢なオラクルとリスクフレームワークを必要とする。カストディアンと移転エージェントは、従来の決済サイクルを再現するのではなく、決済サイクルを圧縮する必要がある。 次に注目すべきこと 次の競争のフロンティアは、トークン化資産を常時稼働の市場に縫い合わせるインフラになるだろう:統一担保システム、取引所間決済レイヤー、そして同じトークンが規制の網に引っかかることなく複数の機能を果たせるようにする法的ラッパー。発行量ではなく流動性と再利用のために解決策を提供するプロジェクトが、次の機関投資家資本の波を捉える可能性が最も高い。 トークン化の第一章は、資産がオンチェーンに存在できることを証明することだった。第二章は、Liu氏が描くように、それらを背後にある資本と同じくらい懸命に働かせることである。
·
2026年9月11日
HashKey Group、IPO後初のブランドイベント「HashDay」を開催、次世代金融インフラを描く
HashKey Group、初のHashDayブランドイベントで新たな章を刻む HashKey Groupは上場後初となる「HashDay」ブランドイベントを開催し、「Grow as One」をテーマに顧客とパートナーを一堂に集めた。このイベントは、同社の最新の事業展開を共有し、デジタル金融と次世代金融インフラに向けたビジョンを示す場となった。 上場クリプト企業にとっての節目の瞬間 タイミングは象徴的だ。HashKeyの上場は、アジアの規制されたデジタル資産領域で事業を展開するクリプトネイティブ企業にとって稀有なマイルストーンとなった。上場直後に定例のブランドデーを立ち上げたことで、HashKeyは、これまでクリプト企業を定義してきたボラティリティ主導の物語を超え、機関投資家向けの持続可能な金融インフラプロバイダーとしての地位を確立する意向を示している。 「Grow as One」というテーマは示唆に富む。同社の成長を顧客、パートナー、そしてより広範なエコシステムの成長と不可分なものとして位置づけており、デジタル資産へのコンプライアンス準拠の参入経路を求める機関投資家に真っ向から訴えかけるものだ。 なぜ金融インフラが本質的な物語なのか 「次世代金融インフラ」という言葉は業界全体のスローガンとなっているが、認可を受けた取引所グループにとっては現実的な重みを持つ。HashKeyは取引、資産運用、ブロックチェーンインフラにまたがって事業を展開し、伝統的金融とWeb3の融合点に位置している。現実世界資産のトークン化が加速し、香港やその他の地域の規制当局がライセンス制度を整備する中、カストディ、コンプライアンス、マーケットメイキングをワンストップで提供できる取引所は、機関投資家の資金流入を取り込む立場にある。 参入障壁としてのコンプライアンス:認可を受けた取引所は、商品の目新しさよりも規制の明確さで差別化を図るようになっている。 RWAの追い風:トークン化された国債、ファンド、プライベートクレジットが伝統的資本をオンチェーンに引き寄せており、インフラプロバイダーがそのゲートキーパーとなっている。 エコシステムのブランディング:HashDayのような定例イベントはコミュニティと投資家の信頼を築く——上場したばかりの企業にとっての資産である。 今後の展望 HashKeyのIPO後のブランド強化は、クリプト市場の成熟を反映している。次のサイクルの勝者は、最も声の大きいプロトコルではなく、最も信頼されるインフラかもしれない。HashKeyが上場企業としての地位と規制上のポジショニングを真の機関投資家採用につなげることができれば、同社のHashDayイベントは、アジアの規制されたクリプトセクターがどのように進化するかを示す指標となり得る。今後数四半期で、「Grow as One」がマーケティング用語なのか、真の経営哲学なのかが明らかになるだろう——しかしその野心は明白だ。次世代金融システムの基盤層となることである。
·
2026年8月28日
まだ投稿はありません。