囚人のジレンマに陥るAIトレード:債券市場は下落を食い止められるか?
囚人のジレンマに陥るAIトレード:債券市場は下落を食い止められるか? 株式および関連資産におけるAI主導のラリーは、大手テクノロジー企業が人工知能への野心を資金調達するために債務調達を急ぐ中で、重大な試練に直面している。バークレイズのアナリストは、この集団的な資金調達への突進がAI巨人の間で「囚人のジレンマ」を生み出していると警告する。各企業は取り残されるまいと借り入れを前倒しせざるを得ないと感じているが、その結果として債券供給が急増し、業界全体の調達コストが押し上げられ、クレジットスプレッドの縮小を妨げている。 債務に支えられたAI軍拡競争 メタの最近の巨額債券発行は、AIトレードの持続可能性を見極めようとする投資家にとって焦点となっている。このソーシャルメディア大手の大規模な資金調達は、AIインフラ——データセンター、チップ、エネルギー——に必要な資本の規模を浮き彫りにし、市場があとどれだけの債務を吸収できるのかという疑問を提起している。より多くのAI発行体が債券市場にアクセスするにつれ、投資家が要求するリスクプレミアムは、特に格付けの低い企業にとって上昇する可能性が高い。 バークレイズによれば、AI発行体間のクレジットの差別化は強まる見通しだ。潤沢な現金を持つハイパースケーラーは引き続き有利な条件で資本にアクセスできるかもしれないが、小規模または高レバレッジのAIプレーヤーは手の届かない調達コストに直面する可能性がある。この分岐は、最上位のAI債と格付けの低い発行体の債券との間で広がるスプレッドにすでに表れている。 暗号資産とDeFi市場への影響 AIトレードは、特に分散型コンピュートネットワーク、AIエージェントトークン、ブロックチェーンベースのデータマーケットプレイスを通じて、暗号資産市場とますます密接に絡み合っている。もし債券市場がAI関連債務を消化しきれなくなれば、その波及効果はこれらのセクター全体に及ぶ可能性がある。バリュエーションをAIナラティブに依存する暗号資産プロジェクトは、従来の資金調達環境が引き締まれば、現実を突きつけられるかもしれない。 さらに、囚人のジレンマの力学は、個々の企業が合理的に行動したとしても、集団的な結果として全員のコストが上昇しうることを示唆している。これは、プロトコルが流動性マイニング戦争を繰り広げ、最終的に全員のマージンを蝕むDeFiでしばしば見られる競争力学に類似している。 注目すべき点 債券市場の吸収力:投資家が大幅に高い利回りを要求することなく、AI関連債務の波を消化できるかどうか。 格付けアクション:AI発行体の格下げやネガティブな見通しは、リスクのより広範な再価格付けを引き起こす可能性がある。 AIトークンのパフォーマンス:AIナラティブに紐づく暗号資産は、従来市場がトレードを再評価するにつれてボラティリティの上昇を示すかもしれない。 メタの次の一手:先行指標として、メタが妥当な条件でさらなる資本を調達できるかどうかが注視される。 AIトレードの持続性は今や、軍拡競争を資金調達する債券市場の意欲にかかっている。信用環境が引き締まれば、AI関連資産——従来型と暗号資産の双方——の調整は深まる可能性がある。逆に、市場が供給を円滑に吸収すれば、トレードはより確固たる基盤を見出すかもしれない。今のところ、投資家は囚人のジレンマが最強のプレーヤーさえも不利な立場に追いやりうることを認識しつつ、信用市場に緊張の兆候を注視している。
 ·
2日前
ゴールドマン・サックスが警告:市場はFRBの12月利上げ決定のどちらの結果にも備えられていない可能性
ゴールドマン・サックスが警告:市場はFRBの12月利上げ決定のどちらの結果にも備えられていない可能性 連邦準備制度理事会(FRB)が12月の年最後の政策会合を控える中、ゴールドマン・サックスは厳しい警告を発した。金融市場は利上げと据え置きのいずれにも十分に備えておらず、どちらのシナリオもリスク資産の新たな価格再評価を引き起こす可能性があるという。同投資銀行の分析は、投資家のポジションと市場価格がますます偏っており、予想外の展開に対応する余地がほとんど残っていないことを指摘している。 市場価格と経済の実態 現在のフェデラルファンド先物は、トレーダーが12月の利上げに低い確率を織り込んでいることを示唆しているが、最近の経済データ——底堅い個人消費、逼迫した労働市場、粘着性の高いインフレ——はより曖昧な状況を描き出している。ゴールドマンのエコノミストは、ディスインフレのプロセスが鈍化しており、FRBが2%目標を達成するためにさらなる引き締めを必要とする可能性があると指摘する。逆に、据え置きは時期尚早と解釈される可能性があり、特にインフレ期待が定着しなくなる場合にはその懸念が強まる。 この不確実性は、FRB当局者からのまちまちなシグナルによってさらに複雑になっている。一部の政策担当者は忍耐を主張する一方、他の担当者は政策の道筋を決める前に追加データの必要性を強調している。その結果、市場は良好な結果を織り込んでいるものの、タカ派的なサプライズに対して脆弱な状況となっている。 暗号資産とリスク資産への影響 流動性環境に対するハイベータの賭けとしばしば見なされる暗号資産市場は、FRBの決定に特に敏感に反応する可能性がある。利上げはドルを強め、借入コストの上昇と流動性の逼迫により、ビットコインやアルトコインを含むリスク資産に圧力をかけるだろう。一方、据え置きは当初ハト派的なシグナルとして歓迎されるかもしれないが、タカ派的なフォワードガイダンスが伴えば、その上昇は短命に終わる可能性がある。 さらに、地政学的緊張の高まり、世界成長の鈍化、脆弱な市場流動性を特徴とする広範なマクロ環境は、大幅な変動の可能性を増幅させている。暗号資産投資家は、決定そのものだけでなく、今後の政策の道筋に関する手がかりとしてFRBの更新されたドットプロットとコメントにも注目すべきだ。 将来を見据えた視点 ゴールドマンの警告は、予測可能な中央銀行政策の時代が終わったことを思い起こさせる。この環境では、市場参加者はデータ依存が両刃の剣となる状況を乗り切らなければならない。暗号資産にとっての重要なポイントは、ボラティリティが持続する可能性が高く、投資家は不確実性が高まった期間に備えるべきだということだ。12月の会合が近づく中、急速に変化するナラティブに適応する能力が、資本を守り機会を捉えるために極めて重要となる。
·
2日前
Moonshot AIのKimi K3.1 Pro、コーディングエージェントテストでGPT-6を上回り、3Dモデリングと金融機能を強化
Moonshot AI、画期的なコーディングエージェント性能を備えたKimi K3.1 Proを発表 Moonshot AIは最新の大規模言語モデルであるKimi K3.1 Proをリリースした。これはコーディングエージェントのベンチマークでOpenAIのGPT-6を上回り、3Dモデリングと金融機能において大幅なアップグレードを導入したと報じられている。モデルの重みは11月4日まで公開され、開発者や研究者はこの技術にアクセスし、構築するための限られた期間を得る。 この発表は、特にコーディング支援や金融分析といった専門分野におけるAI開発の競争環境において注目すべきマイルストーンとなる。Kimi K3.1 Proがコーディングエージェントの評価でGPT-6を上回る能力は、Moonshot AIが複雑で多段階のプログラミングタスクに合わせたモデルアーキテクチャとトレーニング方法論において大幅な進歩を遂げたことを示唆している。 業界への影響:AIエージェント能力の転換 コーディングエージェントの性能向上は、AIを活用した開発ツールの成長するエコシステムにとって特に関連性が高い。コーディングエージェントは、ソフトウェア開発の自動化、コードのデバッグ、さらにはアプリケーション全体の生成にますます使用されている。この分野でGPT-6を上回ることで、Kimi K3.1 Proはより信頼性が高く効率的なAIアシスタントを求める開発者にとって好ましい選択肢となる可能性がある。 さらに、3Dモデリングと金融分析の強化は、ゲーミング、仮想現実、フィンテックにおけるアプリケーションの新たな道を開く。例えば、より正確な3Dモデリングはメタバースプロジェクトにおけるアセット作成を加速させ、高度な金融機能はアルゴリズム取引、リスク評価、パーソナライズされた金融アドバイスを改善することができる。 11月4日までのオープンウェイト:戦略的措置 Moonshot AIがモデルの重みを11月4日まで公開する決定は、コミュニティの関与とイノベーションを促進するための戦略的な動きである。オープンウェイトにより、研究者や開発者は特定のユースケースに合わせてモデルを微調整でき、導入の加速とアプリケーションのより広範なエコシステムにつながる可能性がある。しかし、限られた期間は、潜在的な商用リリースに先立って即時の実験を促し、話題を生み出すために設計されている可能性もある。 このアプローチは、一部の競合他社のクローズドソース戦略とは対照的であり、Moonshot AIの透明性と協調的開発へのコミットメントを強調している。また、MetaのLlamaシリーズや他のコミュニティ主導の取り組みに見られるように、オープンソースAIモデルが勢いを増している広範なトレンドとも一致している。 将来展望:特化型AIの競争 AIモデルがますますコモディティ化するにつれて、差別化は専門的な能力とニッチ分野での性能から生まれる。Kimi K3.1 Proがコーディングエージェント、3Dモデリング、金融に焦点を当てていることはこのトレンドを反映しており、精度と信頼性が最重要となる高価値のユースケースをターゲットにしている。 今後、AIとブロックチェーンおよび分散型テクノロジーのさらなる融合が期待できる。例えば、AIエージェントをスマートコントラクトに統合して自動意思決定を行ったり、DeFi戦略の最適化に使用したりすることが考えられる。Moonshot AIの進歩は、特に開発者がオープンウェイトを活用して暗号資産ネイティブのアプリケーションを構築する場合、そのような統合を加速させる可能性がある。 しかし、倫理的考慮事項、データプライバシー、堅牢な評価ベンチマークの必要性など、課題は残っている。Kimi K3.1 Proのようなモデルが限界を押し広げるにつれて、業界は責任ある展開を確保しリスクを軽減するためのフレームワークも開発する必要がある。 今後数ヶ月、開発者コミュニティがKimi...
·
3日前
Anthropicの600億ドルチップ債務契約はAIの資本集約度の高まりを示す
Anthropicの600億ドルチップ債務契約はAIの資本集約度の高まりを示す Anthropicは、チップとコンピューティングインフラの取得に資金を提供するため、「Project North Star」というコード名で記録的な600億ドルの債務融資を進めている。この取引はBlackstoneや他の機関投資家とともに調整されており、関係者によると10%を超える利回りを提供する見込みだ。これはAI企業がこれまでに調達した中で最大の債務融資となり、最先端AI開発の巨額な資本要件を浮き彫りにする。 業界分析と影響 この融資構造は、AI企業が成長資金を調達する方法の広範な変化を反映している。Anthropicは株式調達だけに頼るのではなく、プライベートクレジットや構造化債務を利用して、ますます強力なモデルのトレーニングと実行に必要なハードウェアを確保している。大手オルタナティブ資産運用会社であるBlackstoneの関与は、AIインフラに関連する利回り創出機会に対する機関投資家の需要が高まっていることを示している。 しかし、10%を超える高利回りはリスクも示している。貸し手は、AI需要の不確実性、技術の陳腐化、スタートアップが債務返済に十分なキャッシュフローを生み出す能力を巡る不確実性に対して、相当な補償を求めている。この資本コストは、OpenAIやGoogleのような潤沢な資本を持つ競合と競争する中で、Anthropicの財務柔軟性を圧迫し、利益率に圧力をかける可能性がある。 広範なテクノロジーエコシステムにとって、この取引は前例となる可能性がある。成功すれば、他のAI企業がインフラ融資のために債務市場を利用するよう促し、AIとプライベートクレジットの結びつきをさらに強め、業界のシステミックレバレッジを高める可能性がある。また、AIの進歩における物理的制約—チップ、電力、データセンター—を浮き彫りにし、これらには巨額の初期投資が必要である。 将来を見据えた視点 AIモデルが大規模化・複雑化するにつれ、業界の資本集約度は増すばかりだ。Anthropicの動きは、AI競争の次の段階がアルゴリズムの革新だけでなく、ファイナンシャル・エンジニアリングにも大きく関わることを示唆している。投資家と規制当局は、この債務に支えられた拡大が持続可能なのか、それとも金融システムに新たな脆弱性をもたらすのかを注視するだろう。現時点では、Project North StarはAIの未来への大胆な賭けであり、それを資金調達するために債務市場がどこまで進む用意があるかの試金石である。
·
2026年10月18日
米国株の最も危険な乖離:平均的な銘柄は暴落、AI巨人はいつまで持ちこたえられるか?
米国株の最も危険な乖離:平均的な銘柄は暴落、AI巨人はいつまで持ちこたえられるか? 米国株は、鮮明かつ拡大する乖離を示している。一握りのAIメガキャップの人気銘柄は依然として重力に逆らっているが、平均的な銘柄は大幅な下落に見舞われている。この二極化は市場で最も危険な断層線となっており、重要な疑問を提起している。出遅れ銘柄は追いつくのか、それともAIリーダーがついに重力に屈するのか? ニュース概要 市場はAIの巨頭とその他の銘柄との間でますます分裂している。等ウエイトのS&P 500は時価総額加重の counterpart に大きく遅れをとっており、ブレッドス指標は上昇に参加する銘柄が減少していることを示している。この集中リスクはドットコム時代以来の極端な水準にあり、AI主導の強気市場の持続可能性への懸念を引き起こしている。 業界分析と影響 この乖離は、狭い範囲の勝者を織り込み、広範な経済成長を割り引いている市場を反映している。AI巨人—Nvidia、Microsoft、Alphabet、Amazon、Meta—は、人工知能に対する絶え間ない楽観論に支えられ、指数リターンの主要な牽引役となっている。しかし、平均的な銘柄は、金利上昇、利益成長の鈍化、消費者の予算の圧迫に苦しんでいる。 この集中はシステム的な脆弱性を生み出す。AIリーダーがつまずけば—失望させる利益、規制の監視、AI支出の減速などにより—指数全体が急激な調整に直面する可能性がある。逆に、広範な市場が追いつくためには、バリュー株や景気循環セクターへの大幅なローテーションが必要であり、それはおそらく利回りの低下や経済成長の再加速を必要とするだろう。 さらに、この乖離はポートフォリオ構築とリスク管理に影響を与える。AI銘柄に殺到した投資家は、センチメントが変われば深刻な下落リスクにさらされる。一方、バリュー志向の投資家は損失を抱えており、忍耐と規律が試されている。 将来展望 この乖離の解消は、おそらく2つの要因にかかっている。金利の軌道とAI巨人の利益達成である。連邦準備制度が長期の一時停止や利下げを示唆すれば、広範な市場に安堵をもたらし、ギャップを縮める可能性がある。しかし、AIの利益が高いバリュエーションを正当化できなければ、激しい再価格設定が起こり、市場全体を引きずり下ろす可能性がある。 暗号資産投資家にとって、このダイナミクスは特に関連性が高い。ビットコインやその他のデジタル資産は、テクノロジー株、特にAI関連銘柄との相関を強めている。AI株の急激な調整は暗号資産市場に波及する可能性があり、広範な株へのローテーションは高ベータの投資対象としての暗号資産の魅力を減少させるかもしれない。いずれにせよ、今後数ヶ月はAIトレードと市場全体の構造の回復力にとって重要な試練となるだろう。 結論として、市場の狭いリーダーシップは諸刃の剣である。それは指数を新高値に押し上げたが、脆弱な基盤も生み出した。投資家はボラティリティに備え、ブレッドス指標を注意深く監視すべきである。この乖離の解消が今後数年間の投資環境を形作るからだ。
·
2026年10月17日
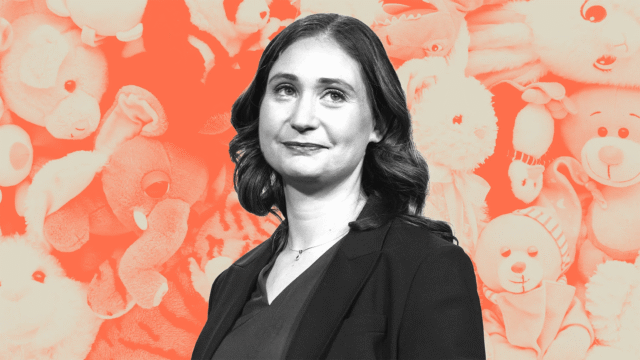
Anthropicの社長はかつてぬいぐるみの顧問委員会を持っていた
ぬいぐるみからAIの巨大企業へ:Anthropicの意外な起源 Anthropicが数十億ドル規模のAI安全性企業になる前、その社長であるダニエラ・アモデイは、かなり型破りな顧問委員会を持っていたと報じられている。それはぬいぐるみのコレクションだった。最近のプロフィール記事で共有されたこの気まぐれな逸話は、安全で信頼できる人工知能を構築する競争において真剣な候補者としての現在の同社の地位とは際立った対照をなしている。 2021年にダリオ・アモデイとダニエラ・アモデイを含む元OpenAIの研究者によって設立されたAnthropicは、AI安全性に焦点を当てた小さなスタートアップから、数千人の従業員を擁し、評価額が数百億ドルに達すると報じられる主要企業へと成長した。同社の主力製品であるClaudeは、OpenAIのChatGPTやGoogleのGeminiと直接競合している。 業界への影響:AI安全性という真剣なビジネス この軽妙な起源の物語は、Anthropicの使命の重みを覆い隠している。AIシステムがより高性能になるにつれ、堅牢な安全対策の必要性はかつてないほど高まっている。Anthropicはこの課題の最前線に自らを位置づけ、強力なモデルが人間の価値観と整合し続けることを保証するために、Constitutional AIや解釈可能性研究などの技術を開発している。 競争環境: Anthropicの台頭は、人材、資本、計算資源が主要な戦場となる生成AI分野での激しい競争を浮き彫りにしている。 差別化要因としての安全性: 安全性を優先することで、AnthropicはAmazonやGoogleなどの主要クラウドプロバイダーとの提携を引き付け、それらは数十億ドルを投資している。 人材戦争: OpenAIからAnthropicへのトップ研究者の移籍は、AIにおける進行中の人材戦争を浮き彫りにし、安全性に焦点を当てたチームが大きな魅力となっている。 将来を見据えた視点 Anthropicが拡大を続ける中で、課題は最先端のモデルを提供しながら安全性第一の文化を維持することになる。同社の成功は、AIラボがイノベーションと責任をどのようにバランスさせるかの前例となる可能性がある。一方、暗号資産とブロックチェーン分野は注視している:分散型AIプロジェクトやオンチェーンAIエージェントが、Anthropicのような中央集権的な巨人に対する潜在的な補完物または代替物として台頭している。分散型コンピューティングネットワークからトークン化されたモデルアクセスまで、AIと暗号資産の交差点はまさに次のフロンティアとなるかもしれず、Anthropicの軌跡はその分野のビルダーにとって貴重な教訓を提供する。 結局のところ、ぬいぐるみの顧問委員会は単なる風変わりな逸話以上のものである。それは、最も真剣な技術的取り組みでさえ、しばしば謙虚で人間的な始まりから始まることを思い出させる。
·
2026年10月7日
AIデータセンターの資金調達が逼迫:銀行の撤退、債券のディスカウントが暗号資産×AIの構築を圧迫
AIインフラの債務市場に亀裂 AIデータセンター・ブームを支えてきた資金調達のエンジンが失速している。銀行は大規模データセンター融資から撤退しつつあり、AIインフラに紐づく債券発行はますますディスカウントで価格決定され、新規プロジェクトの資本コストは急上昇している。暗号資産ネイティブのAIインフラ——分散型コンピュートネットワーク、GPUマーケットプレイス、トークン化データセンター——にとって、この変化は諸刃の剣だ。 銀行が後退する理由 いくつかの要因が重なっている。第一に、AIデータセンター・プロジェクトの規模そのものが膨張した。個々のキャンパスが今や10億〜100億ドルの資本を必要とし、多くの地方銀行や中堅銀行の許容範囲を超えている。第二に、電力調達のタイムラインと系統連系の待ち行列が予測不能になり、建設リスクの期間が長期化している。第三に、初期のAIデータセンター事業者は大規模での安定したキャッシュフローをまだ示しておらず、貸し手は強気な稼働率予測に基づく引受前提に警戒感を強めている。 その結果、債券投資家はより広いスプレッドを要求し、最近のAI関連の債務案件の一部は額面割れで落札された。このディスカウントは借り手が支払う実効利回りを実質的に押し上げ、プロジェクトの採算をさらに圧迫する。 暗号資産とAIの融合への含意 信用環境の引き締まりは、ブロックチェーン基盤のAIインフラにとって両方向に作用する: 機会:分散型コンピュートネットワークやトークン化データセンター・プロジェクトは、代替の資金調達レールとして自らを位置づけられる。収益ストリームやGPUキャパシティをトークン化することで、事業者は伝統的な銀行の引受を迂回し、世界の個人・機関投資家の資金プールにアクセスできる。 リスク:暗号資産×AIプロジェクトは、電力・土地・ハードウェアのリードタイムという同じ物理的制約から逃れられない。伝統金融(TradFi)の貸し手が神経質になっているなら、暗号資産の貸し手やトークン購入者もいずれ追随する可能性があり、特に稼働率が期待外れとなればなおさらだ。 統合圧力:安価な債務に依存してきた小規模なAIインフラ・スタートアップは、売却やピボット、あるいは財務体質の強い大手による買収を余儀なくされるかもしれない。 注目すべき点 これが一時的な価格再評価なのか、構造的な転換なのかを決める3つのシグナルがある: 今後の決算における商業用不動産およびテクノロジーインフラに紐づく銀行の貸倒引当金。 トークン化コンピュートおよびデータセンターのRWA発行量——伝統的債務が停滞する一方でこれらが増加すれば、ブロックチェーンによる資金調達の命題が裏付けられる。 電力購入契約(PPA)の価格——PPAコストの上昇はAIデータセンターのマージンを直接圧迫し、ひいてはトークン化インフラモデルの実現可能性にも影響する。 AIの構築は減速していない——しかし、誰がいくらでその費用を負担するかは急速に変わりつつある。信頼でき、透明で、流動性のある資金調達の代替手段を提示できる暗号資産×AIプロジェクトは、稀な好機を見出すかもしれない。それができないプロジェクトには、同じ速さで扉が閉ざされるかもしれない。
·
2026年10月6日
BofA、米国株は2000年のドットコムバブル崩壊の再演と警告
ドットコム時代のピークを彷彿とさせる狭い市場 バンク・オブ・アメリカ(BofA)は、今日の米国株式市場と2000年3月のドットコムバブル崩壊前の数カ月との間に、驚くべき類似点があると指摘している。歴史的な高値をつける前の6カ月間、テクノロジーと通信セクターだけが上昇を続け、他の市場は停滞または下落していた。BofAのアナリストによると、現在の相場は「ほぼ同一」に見え、テクノロジーと通信の一握りの銘柄に主導権が集中する一方で、市場の内部では広がりが悪化している。 なぜ狭い主導権が重要なのか 市場の広がり(ブレッドス)は、ウォール街で最も注視される内部指標の一つだ。上昇が少数のメガキャップ株に牽引されると、平均的な構成銘柄が弱まっても指数は新高値を更新し続けることがある。この乖離は歴史的に、持続的な強気相場ではなく、上昇相場の終盤を示唆してきた。1999年から2000年初頭にかけて、資本はドットコムのレッテルが貼られたあらゆるものに流れ込み、バリュエーションは利益から乖離し、最終的な調整で数兆ドルの時価総額が消失した。 現在の環境にはいくつかの共通点がある。AI関連のメガキャップ数銘柄への極端な集中、高い予想バリュエーション、モメンタムを追う個人マネーの絶え間ない流入だ。しかし2000年と異なり、今日のリーダー企業は高い収益性を誇り、巨額のフリーキャッシュフローを生み出している。強気派はこの点が比較を不適切にしていると主張する。 暗号資産とリスク資産への影響 暗号資産市場にとって、このシグナルは両刃の剣だ。米国株の狭い上昇は歴史的に、デジタル資産、特にビットコインや大型アルトコインに波及するリスクオンのセンチメントと一致してきた。しかし、AI主導の株式トレードがドットコム型の調整で巻き戻されれば、暗号資産は少なくとも当初は急激な流動性ショックに直面する可能性が高い。ビットコインとナスダックの相関は、資産クラスが成熟するにつれても、ストレスイベント時に有意なままだ。 米国株の集中リスクは数十年ぶりの高水準に近い。 セクターの広がりは2000年の暴落前以来の水準に狭まっている。 下落局面における暗号資産のテック株に対するベータは依然として高い。 次に注目すべき点 投資家は、ブレッドス指標、メガキャップテックの利益修正、信用スプレッドを監視し、ストレスの初期兆候を捉えるべきだ。相場がバリュー株、小型株、景気循環セクターへと広がれば、バブル論に反論する材料となる。逆に、ボラティリティ上昇とともに狭まりが続けば、BofAの警告が補強される。暗号資産の参加者にとって重要な問題は、デジタル資産が米国テック株の売りからデカップリングできるかどうかだ。そのシナリオはまだ大規模に説得力をもって示されていない。それまでは、ドットコムとの比較は軽視すべきではなく、尊重すべきリスクであり続ける。
·
2026年10月4日
AIの起債が米国債を圧迫——納税者が二重に負担する可能性
AI資本ブームが債券市場を書き換えつつある ハイパースケーラーやAIインフラ企業は、ソブリン発行体に匹敵するペースで起債を進めている。データセンター、電力契約、カスタムシリコンといったAI主導の設備投資の規模は、企業の発行を歴史的に政府の領域だった水準へと押し上げた。その結果、米国債はデュレーションを求める投資家にとって唯一の選択肢ではなくなり、その圧迫を感じ始めている。 なぜこれが金利にとって重要か 一握りのメガキャップ技術系発行体が数千億ドル規模の債券需要を吸収すると、米国債の限界的な買い手が細る。これにより利回りは本来よりも押し上げられ、イールドカーブ全体にわたって政府の借り換えコストが上昇する。事実上、民間部門のAI軍拡競争は、連邦準備制度が制御できない影の引き締めメカニズムとして作用している。 クラウディング・アウト:企業のAI債務は、同じ年金、保険、外貨準備の配分をめぐって米国債と直接競合する。 デュレーション・プレミアム:AAA格のテッククレジットが成長オプション付きで同等の利回りを提供する中、投資家は国債保有に対して追加の補償を要求する。 借り換えリスク:ベースライン利回りの上昇は、既存の米国債務の借り換えコストを複合的に押し上げる。 誰も議論したがらない税制の論点 AIが生産性の約束を果たしたとしても、財政の計算は依然として厄介だ。利益は狭い範囲の企業と株主に不均衡に蓄積される一方、コスト——借入コストの上昇、エネルギー補助金、送電網のアップグレード——は社会化される。政治的に、この非対称性は課税を招き寄せる。すなわち、超過利潤税、キャピタルゲイン課税の引き上げ、あるいはコンピュートとデータセンターのエネルギー消費への的を絞った課税だ。言い換えれば、AIは経済的に成功しても、なお懲罰的な税制に直面しうる。 今後の見通し 三つのシグナルに注目したい。AI企業クレジットと米国債のスプレッド、米国債の外国公式保有の構成、そしてコンピュートやエネルギー課税に関する立法文言だ。AIの起債が拡大を続けるなら、米国債市場が持続的なタームプレミアムを織り込むことを予想すべきであり、政策当局者が上振れの一部を取り戻す方法を模索することも予想すべきだ。次の財政闘争は支出についてではなく、誰がAI構築の資金調達を担い、誰がその代価を払うのかについてのものになるかもしれない。
·
2026年10月3日
Anthropic、感謝祭前のIPOラッシュで2兆ドル評価を目指す
Anthropic、記録破りのIPOを視野に AI大手のAnthropicは、米国のIPO市場を一変させる可能性のある上場に向けて加速しており、10月14日にPre-IPO投資家向け説明会を開催し、11月に公募を開始する計画を進めている。企業評価額は最大2兆ドルに達する可能性がある。この野心的なスケジュールにより、Claudeの開発元は史上最大級の新規上場の一つとなる軌道に乗り、感謝祭の休暇シーズン直前に登場することになる。 野心の規模 2兆ドルという評価額は、Anthropicを米国取引所に上場した史上最も価値のある企業の仲間入りさせることになる。参考までに、この数字は主要なレガシーテクノロジー企業のIPO時点でのピーク時時価総額を上回っており、フロンティアAIインフラに対する投資家の並外れた需要を示している。投資家向け説明会という形式は、Anthropicが機関投資家の資金配分者に直接働きかけていることを示唆しており、ロードショー前に需要を固めようとするメガキャップ・テクノロジー案件でますます一般的になっている戦略である。 広範な市場への影響 この上場は、相互に関連する複数のセクターにとって重要な意味を持つ: AIインフラ需要:IPOの成功は、現在データセンター、GPUサプライチェーン、エネルギーインフラ全体で進行中の巨額の設備投資サイクルを裏付けることになる。 比較可能な評価額:AI、クラウドコンピューティング、半導体製造の上場同業他社は、投資家がセクターを再評価するにつれてバリュエーションの拡大が見られる可能性がある。 IPOウィンドウ:Anthropicの大ヒット上場は、金利の不確実性の中で上場を延期してきた他の後期段階の未公開テクノロジー企業にとって、IPOパイプラインを再開させる可能性がある。 暗号資産関連エクスポージャー:AI関連トークンや分散型コンピューティングネットワークは、主要なAI株式イベントに連動して取引されることが多く、デジタル資産市場にとって潜在的な触媒となる。 今後の道のり Anthropicが価格決定から流通市場での取引を通じて2兆ドル評価を維持できるかどうかが、中心的な疑問として残る。公開市場の投資家はAIの収益化スケジュールに対してより慎重になってきており、企業のAI支出が軟化すれば上場に圧力がかかる可能性がある。それでも、11月のウィンドウは季節的に有利な流動性を提供し、10月14日の投資家向け説明会は収益軌道と利益率構造に関するシグナルとして注視されるだろう。現時点で、Anthropicは前回のメガキャップ上場サイクル以来、最も重要なテクノロジーIPOを実現する位置にあるように見える。
·
2026年10月2日
まだ投稿はありません。