MiCAがステーブルコインに初の機関投資家向け階層を創設:USDCがEBA規則で「重要」に認定
ステーブルコインの初の制度的階層化 2026年10月14日、欧州銀行監督局(EBA)は、暗号資産市場規制(MiCA)の下でUSDCを初の「重要な電子マネートークン」に指定した。1か月後の11月12日、USDCはこの階層向けにMiCAが定めた二重監督体制に入り、EBAとフランスのACPR(プルーデンシャル監督・破綻処理機構)の両方が関与することになった。この出来事の重要性はUSDC自体にあるのではなく、ステーブルコインが初めて「認められた重要なコンプライアンス資産」と「それ以外のすべて」という2つの階層に制度的に区分された点にある。決済や清算において、チャネルの選択には新たな前提変数が加わった。すなわち、決済資産がどちらの階層に属するかという点である。 MiCAにおける「重要」の意味 MiCAの「重要」指定は、より厳格な資本、流動性、ガバナンス基準を含む強化された監督要件を発動させ、EBAおよび各国規制当局による直接的な監督も伴う。USDCにとってこれは、重要でない電子マネートークンに適用されるよりも厳格な二重監督枠組みの対象になったことを意味する。「重要」の基準を満たす資産は機関利用にとってより安全で信頼できると認識される一方、満たさない資産は規制された金融の文脈での採用により高い障壁に直面する可能性があり、この指定は事実上、規制上の堀を生み出している。 決済と清算への影響 新たな階層化は、決済資産の選択に決定的な要素を加える。EUで事業を展開する金融機関や決済プロバイダーは今後、ステーブルコインの安定性や流動性だけでなく、その規制上の地位も考慮しなければならない。USDCの「重要」ラベルは、コンプライアンスに準拠したクロスボーダー決済、トークン化資産取引、機関投資家向けDeFiにおける優先的な決済資産としての地位を確立する。電子マネートークンでない、あるいは重要に指定されていない他のステーブルコインは、規制された決済回廊で普及するのに苦戦する可能性がある。 この階層化は、少数のコンプライアンス準拠でシステム上重要なトークンの周辺へのステーブルコイン流動性の集約を加速させる可能性がある。また、新たな競争力学も導入する。発行体は機関投資家市場へのアクセスを得るために「重要」基準を満たそうとする一方、規制当局はこの指定をシステミックリスク管理の手段として用いる可能性がある。 今後の展望 MiCAの枠組みは他の法域のひな型となる可能性が高い。EUが階層的アプローチを実施するにつれ、他の規制当局もそれに追随し、ステーブルコイン分類の世界的な寄せ集めが生じるかもしれない。市場参加者にとっての重要なポイントは、規制上の地位が今や準備金、償還メカニズム、市場の厚みと並ぶステーブルコイン選択の第一義的要因になったということだ。今後数年間で、「機関投資家グレード」のステーブルコインと、リテールまたはオフショア利用に追いやられるものとの分岐が進み、デジタル決済資産の競争環境が再形成されるだろう。
 ·
1日前
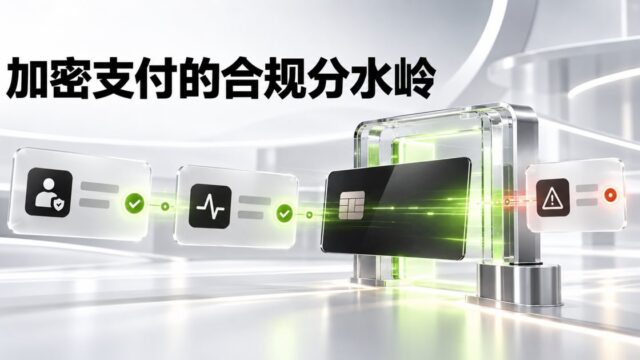
暗号資産決済が主流に:コンプライアンス能力が長期的な競争力を決定づける
暗号資産決済が主流に、しかしコンプライアンスが分水嶺として残る 暗号資産決済は、デジタル資産と日常の取引をつなぐ重要なゲートウェイとして急速に普及している。ステーブルコインのユースケースが拡大するにつれ、暗号資産決済の取引量とサービスプロバイダーの数は急速に増加している。しかし、この市場拡大の裏には、顧客本人確認(KYC)、取引監視、リスク管理に関する業界の能力にますます大きな格差が生じている。エコノミスト誌の最近の調査は、分裂した状況を明らかにした。この高成長の暗号資産決済分野では、一部の加盟店にとってコンプライアンスは任意になっている。 コンプライアンスのギャップ:高まるリスク 調査は、一部の決済サービスプロバイダーがコンプライアンスインフラに多額の投資を行い、堅牢なAML/CFTプログラム、リアルタイムの取引監視、厳格なKYC手続きを実施している一方で、他のプロバイダーはより緩いアプローチを取っていることを強調している。この格差は不平等な競争環境を生み出し、マネーロンダリング、詐欺、規制当局の反発など、業界を重大なリスクにさらしている。加盟店にとっては、低手数料と迅速な決済の魅力がコンプライアンスの負担を上回ることが多く、一部は手抜きをするプロバイダーを選んでいる。 この分断は、暗号資産決済がニッチから主流へと移行するにつれて特に懸念される。PayPal、Visa、Mastercardなどの大手プレイヤーが暗号資産とステーブルコインの機能をますます統合する中で、すべてのサービスプロバイダーが機関投資家グレードのコンプライアンス基準を満たすよう求める圧力は強まるだろう。堅牢なコンプライアンスを証明できないプロバイダーは、規制当局や従来の金融パートナーがより高い基準を要求するため、疎外される可能性が高い。 規制当局の監視が強化 世界中の規制当局が暗号資産決済に注目している。2024年12月から完全適用される欧州連合の暗号資産市場(MiCA)規制は、決済サービスを含む暗号資産サービスプロバイダーに厳格な要件を課している。米国では、財務省とFinCENが未登録のマネーサービスビジネスに対する執行を強化している。金融活動作業部会(FATF)は、一定額以上の取引について送金人と受取人の情報を共有するよう仮想資産サービスプロバイダーに求めるトラベルルールを推進し続けている。 これらの規制の動きは、コンプライアンスがもはやあれば良いというものではなく、事業許可証であることを意味する。コンプライアンスインフラに投資してきた決済サービスプロバイダーは、規制の嵐を乗り切り、機関投資家の顧客を引き付けるのに有利な立場にある。逆に、コンプライアンスを任意扱いしてきたプロバイダーは、罰金、ライセンス取消し、評判の毀損のリスクに直面する。 長期的な競争力はコンプライアンスにかかっている 暗号資産決済業界が成熟するにつれ、コンプライアンス能力が重要な差別化要因となる。シームレスでコンプライアンスに準拠した決済ソリューションを提供できるサービスプロバイダーは、従来の金融機関と提携し、主流の加盟店を獲得し、規制市場に拡大することができる。後れを取るプロバイダーは周辺に追いやられ、最もリスク許容度の高い加盟店のみにサービスを提供し、違法活動を助長する可能性がある。 さらに、コンプライアンスは競争優位性となり得る。規制当局や加盟店との信頼を築くことで、コンプライアンス遵守のプロバイダーはより高い手数料を設定し、より良い銀行関係にアクセスし、より粘着性の高い顧客関係を構築することができる。コンプライアンス技術と人材への初期投資は多額になるかもしれないが、規制リスクの低減と市場アクセスの向上を通じて長期的には報われる。 将来を見据えて 暗号資産決済分野は岐路に立っている。今後数年間は統合が進み、コンプライアンス遵守のプロバイダーが勝者として浮上し、非遵守のプロバイダーは消えていく可能性が高い。加盟店は決済パートナーに対して透明性と保証をますます求めるようになり、規制当局は規制を強化し続けるだろう。サービスプロバイダーにとって、メッセージは明確だ。コンプライアンスはコストセンターではなく、戦略的必須事項である。早期に受け入れる者が暗号資産決済の未来を形作り、そうでない者は取り残されるだろう。
·
2026年10月23日
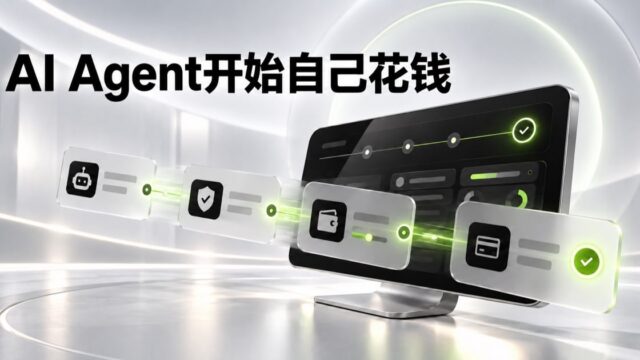
AIエージェントが支出を開始、SuiとAlibaba Cloudがコール単位の決済を推進
AIエージェントはツール呼び出しから支払い開始へ移行 SuiとAlibaba Cloudは、クラウドサービスをSui Agent Paymentsに接続し、自律型ソフトウェアエージェントが事前設定された予算の範囲内でコール単位の料金を決済できるようにする計画だ。この取り組みは、マシン間コマースの構想に変化をもたらす。人間が各取引を承認するのではなく、AIエージェントがサービスを発見し、利用し、プログラムによって支払いを行えるようになる。 その影響は単一のクラウド提携をはるかに超えて広がる。エージェントが独立して取引できるなら、支払いスタック全体 — アイデンティティ、認可、支出上限、決済、監査 — は、支払者が人間ではない世界向けに再構築されなければならない。 エージェント決済に実際に必要なもの 基盤となる4つの能力がある: アイデンティティと認可: 各エージェントには、検証可能なアイデンティティと、何を、誰から、どのような条件下で購入できるかを定義するスコープ付きマンデートが必要である。 支出管理: 信頼ではなくプロトコルレベルで強制される厳格な予算上限、速度制限、カテゴリ制限。 決済: 高速で低コスト、プログラム可能なファイナリティ — ステーブルコインと高スループットチェーンが自然な候補となる理由である。 監査と照合: すべてのコールと支払いは、会計、紛争解決、コンプライアンスのために追跡可能でなければならない。 なぜステーブルコインがマシン決済に適するのか ステーブルコインは、決定論的価値、ほぼ即時の決済、そしてプログラム可能性を提供し、従来のカードレールがマシンの速度では到底匹敵できない。APIコールごとに1セントの何分の一かを支払うエージェントは、バッチ決済ウィンドウや手動照合に耐えられない。オンチェーン決済はまた、ネイティブで改ざん耐性のある監査証跡を生み出す — 企業が実際の予算を持つエージェントを展開する前に要求する機能である。 企業導入はリスクと責任にかかっている パイロットが拡大する前に、企業は不快な問いに答えなければならない。エージェントが過剰支出したり、悪意ある相手に支払うよう操作された場合、誰が責任を負うのか。資金をリダイレクトするプロンプトインジェクション攻撃はどのように封じ込めるのか。エージェントのマンデートが自動取引に関する法域の規則と衝突したらどうなるのか。 これらのいずれも、より高速な決済だけでは解決されない。ポリシーエンジン、取り消しメカニズム、保険フレームワーク、そしてエージェントの行為をその本人に明確に法的帰属させることが必要である。 今後の道筋 SuiとAlibaba Cloudの取り組みは、完成品というより初期のインフラへの賭けとして読むのが最適である。真の競争は標準をめぐるものになる。エージェントのアイデンティティがどのように発行され、マンデートがどのように表現され、プラットフォーム間で紛争がどのように裁定されるかである。単なる支払い速度ではなく、認可と説明責任を解決するスタックが、台頭するエージェント経済のレールを定義するだろう。
·
2026年10月9日
ステーブルコインが企業決済層へ進出:接続前に企業が評価すべきこと
ステーブルコインは取引ツールから決済レールへ ステーブルコインはもはや暗号資産トレーダーだけの流動性手段ではない。越境決済、企業財務、オンラインチェックアウトの決済層として位置づけられつつある。Visaのステーブルコイン決済パイロットやStripeの暗号資産決済への再参入、そしてEthereum、Tron、Solana、Baseなどのネットワークでの取引量増加は、従来のコルレス銀行ではなくドル建てトークンを中心にインフラが再構築されていることを示している。 この変化が重要なのは、誰が誰と競合するかを変えるからだ。決済プロセッサ、カードネットワーク、送金会社、銀行が同じレールに収束しつつある。TetherやCircleなどのステーブルコイン発行体が中心に位置し、カストディアン、オン/オフランプ、コンプライアンスベンダーがスタックを構成している。 実際に採用を推進している要因 スピード:数日ではなく数秒から数分で決済、特に越境フローで顕著。 コスト:電信送金やコルレス銀行チェーンと比べて取引手数料が低い。 可用性:週末や祝日を含む24時間365日運用。 プログラマビリティ:スマートコントラクトによりエスクロー、条件付き支払い、自動照合が可能。 Visaのステーブルコイン連動カード取引量データやStripeの暗号資産決済再参入は、単なる投機ではなく実際の加盟店需要を示唆している。ユースケースはB2B越境決済、マーケットプレイス支払い、ドルアクセスが乏しい新興国での財務管理に集中している。 接続前に企業が評価すべきこと ステーブルコイン決済チャネルの統合はプラグアンドプレイの決定ではない。企業は5つの次元を評価すべきだ: 顧客需要:顧客は実際にステーブルコインで支払いたい、または受け取りたいのか?どのコリドーと通貨か? 決済効率:どのチェーンまたはネットワークが、あなたのフローに適したスピード、ファイナリティ、流動性のバランスを提供するか? 総コスト:オンチェーン手数料、FXスプレッド、カストディ手数料、オフランプコストを従来のレールと比較する必要がある。 コンプライアンス:KYC/AML、制裁スクリーニング、トラベルルール義務、ライセンスは管轄区域によって大きく異なる。 リスク管理:発行体リスク、デペッグリスク、スマートコントラクトリスク、カウンターパーティリスクには明示的なポリシーが必要。 決済業界への影響 ステーブルコインが標準的な企業決済層になれば、競争の堀はネットワーク所有からコンプライアンス、流動性、統合品質へと移る。ステーブルコインを脅威と見なす銀行は、それを配管と見なすフィンテックに後れを取るかもしれない。一方、規制当局は欧州のMiCAや進化する米国規則などの枠組みに向かって動いており、どの発行体と仲介業者が大規模に企業顧客にサービスを提供できるかを決定するだろう。 短期的な勝者は、ライセンスされたカストディ、堅牢なコンプライアンス、複数チェーンにわたる深い流動性を組み合わせた企業になる可能性が高い。敗者は、ステーブルコイン決済を運用の抜本的な見直しではなくマーケティング機能として扱う企業だ。 今後の展望 今後12~24か月で、ステーブルコイン決済がパイロットプログラムから主流の企業金融における本番量へ移行できるかが試される。3つのシグナルに注目:B2Bステーブルコイン取引量の成長、発行体の準備金と償還に関する規制ガイダンスの明確化、ステーブルコインレールと従来のERP・財務システムとの深い統合。これらが実現すれば、ステーブルコインは暗号資産の話ではなく決済の話になる。
·
2026年10月8日
デジタルノマドに暗号資産カード以上のものが必要な理由:統合型ステーブルコインバンキングの必要性
暗号資産カードモデルの脆弱性 Web3デジタルノマドにとって、暗号資産カードの約束は常にシンプルでした。ステーブルコインをVisaやMastercardが使えるあらゆる場所で使えるというものです。しかし、KulipaやQuickoといったプロバイダーにおける最近のサービス停止は、重大な弱点を露呈しました。これらのカードは単独の製品ではないのです。それらは基盤となる発行銀行やライセンスを受けたパートナーに依存しており、そうした関係が綻びると、ユーザーは取り残されてしまいます。 問題は構造的なものです。ほとんどの暗号資産カードは、従来のカードネットワークの上に薄い層として機能し、第三者のBINスポンサーやプログラムマネージャーに依存しています。これはユーザーの制御が全く及ばない単一障害点を生み出します。収入のすべてがUSDTやUSDCで計上されているデジタルノマドにとって、カードの凍結は日々の生活費へのアクセス凍結を意味します。 デジタルノマドの実際の金融生活 デジタルノマドは単に支払いをするだけでは済みません。複数の管轄区域にまたがる複数のクライアントから支払いを受け取り、現地通貨リスクをヘッジするためにステーブルコインで残高を保持し、家賃や税金のために法定通貨に換算し、法外な手数料なしで国境を越えて資金を移動させる必要があります。カードはこの連鎖の最後の1マイルを解決するにすぎません。 クロスボーダーでの受け取り:クライアントはUSDC、USDT、または銀行送金で支払います。多くの場合、異なるチェーン上です。 トレジャリー管理:ステーブルコインの保持は利回りとインフレ保護をもたらしますが、安全なカストディが必要です。 法定通貨へのオフランプ:家賃、公共料金、現地の税金は依然として従来の銀行レールを必要とします。 カード支出:日々の出費には、信頼でき広く受け入れられる支払い方法が必要です。 カード発行会社が業務を停止する場合のように、一つのリンクが壊れると、金融ワークフロー全体が崩壊します。 DogPayとZenus Bank:より完全なスタック DogPayとZenus Bankの提携は、より回復力のあるモデルを示しています。カードを製品として扱うのではなく、このアプローチは銀行口座、ステーブルコインウォレット、クロスボーダー回収、カード決済を単一の金融チェーンに統合します。銀行口座は規制上の基盤と預金保険を提供し、ステーブルコインウォレットは迅速で低コストの決済を可能にします。カードは多くのインターフェースの一つとなり、唯一のアクセスポイントではなくなります。 これが重要なのは、依存関係を単一のカード発行会社から、決済ネットワークへの直接アクセスを持つライセンス銀行パートナーへと移すからです。あるコンポーネントに摩擦が生じても、他のコンポーネントは機能し続けることができます。 前向きな展望:カードから金融OSへ 次世代のWeb3金融サービスは、カードだけで評価されることはありません。稼ぐこと、保持すること、換算すること、使うことをどれだけシームレスに結びつけるかで評価されるでしょう。デジタルノマドは、最終的に世界中のフリーランサー、リモートワーカー、クロスボーダービジネスにサービスを提供するモデルの早期採用者です。勝者となるプロバイダーは、カードを提供して基盤となるレールが持ちこたえることを願うだけの者ではなく、規制されたバンキング、ステーブルコインインフラ、信頼できるカードアクセスというフルスタックを構築する者です。
·
2026年9月18日
まだ投稿はありません。