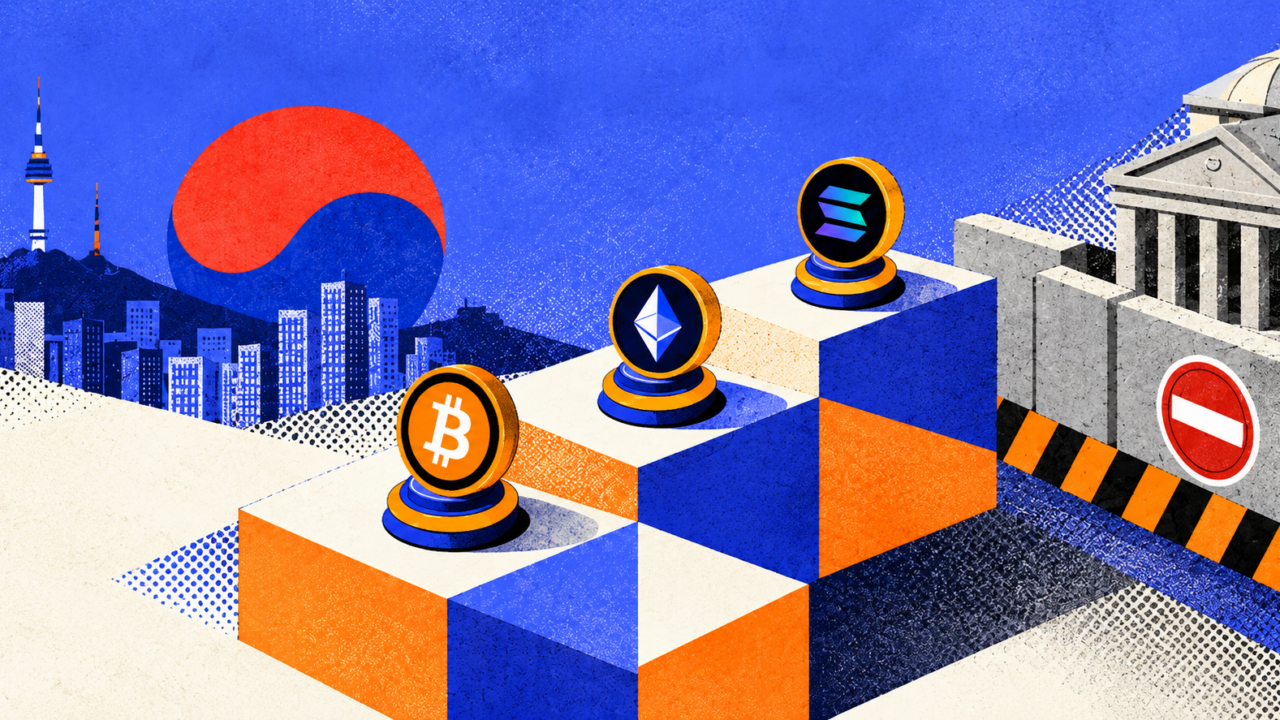
한국의 암호화폐 역설: 막대한 개인 거래량, 취약한 산업 경쟁력
한국은 세계에서 가장 활발한 암호화폐 거래 시장 중 하나로, 누적 거래 계좌가 1,000만 개를 넘고 개인 투자자 거래량은 주요 글로벌 거래소에 필적하는 수준을 꾸준히 유지하고 있다. 그러나 암호화폐 산업 경쟁력을 종합적으로 평가하는 지표에서는 거래 활동이 시사하는 순위에 크게 못 미치는 위치에 머물러 있다. 이러한 불일치는 은행, 증권사, 기술 대기업들이 디지털 자산 진출을 가속화하면서 주목을 받고 있다.
구조적 격차의 근원
이 괴리는 산업 육성보다 주로 투자자 보호를 중심으로 구축된 10년간의 규제에서 비롯된다. 주요 제약 요인은 다음과 같다:
- 은행 주도의 게이트키핑: 상업은행에 연계된 실명 확인 계좌로 인해 사실상 은행이 거래소 접근 가능 여부를 결정하는 주체가 되었고, 소수의 기존 사업자가 고착화되었다.
- 제한된 상품 범위: 국내 거래소는 역사적으로 현물 거래에 국한되어 왔으며, 파생상품, 스테이킹, 커스터디 서비스는 해외나 법적 회색지대로 밀려났다.
- 자본과 인재의 유출: 개발자, 창업자, 기관 자본은 규칙이 더 명확한 관할권으로 이동했고, 국내 생태계는 구축보다 거래에 집중되는 형태가 되었다.
그 결과, 소수의 플랫폼에 막대한 수수료 수익을 안겨주면서도 세계적으로 경쟁력 있는 프로토콜, 인프라 기업, 토큰화 벤처를 상대적으로 거의 배출하지 못하는 시장이 되었다.
기존 사업자들이 지금 움직이는 이유
판단이 바뀌고 있다. 은행과 증권사는 토큰화 예금, 증권형 토큰, 커스터디를 차세대 수익 영역으로 보고 규칙이 확정되기 전에 포지션을 잡으려 한다. 한편 기술 대기업들은 스테이블코인 발행과 블록체인 기반 결제 레일에 주목하고 있다. 이들의 진입은 이 섹터가 오랫동안 결핍해 온 기관급 인프라, 컴플라이언스 전문성, 자본을 공급할 수 있다.
동시에 규제 당국은 더 작고 사기 취약성이 높은 시장을 위해 설계된 체계를 재검토하기 시작한 것으로 보인다. 스테이블코인 감독, 증권형 토큰 발행, 암호화폐 사업에 대한 기업 참여 관련 제안은 순수한 봉쇄에서 통제된 자유화로의 전환을 시사한다.
더 넓은 시장에 대한 함의
한국이 거래의 깊이를 산업 역량으로 전환하는 데 성공한다면, 아시아에서 토큰화 자산과 기관용 암호화폐 서비스의 유의미한 허브가 되어 싱가포르, 홍콩, 일본과 경쟁할 수 있다. 실패한다면 개인 투기만 번성하고 기반 산업은 정체하는 고거래량·저부가가치 시장에 머무를 위험이 있다.
다가올 규제 주기가 결정적일 것이다. 은행과 대기업의 존재는 판돈을 높인다. 이들의 참여는 섹터를 정당화할 수 있지만, 라이선스와 자본 요건이 너무 높게 설정되면 소규모 혁신 기업을 밀어낼 수도 있다.
앞으로의 전망
주목할 점은 스테이블코인과 증권형 토큰에 관한 구체적인 입법 조치, 은행 발행 디지털 자산 상품의 범위, 그리고 국내 거래소가 제공 상품을 확대하는 것이 허용되는지 여부다. 한국의 거래 지배력과 산업적 취약성 사이의 격차는 불가피한 것이 아니다. 그러나 이를 좁히려면 암호화폐를 단지 관리해야 할 위험이 아니라 구축해야 할 산업으로 취급하는 규제 태도가 필요하다.