Cựu binh Phố Wall nhận thấy dư âm năm 1987 khi trái phiếu mang lại ‘lợi nhuận như cổ phiếu’
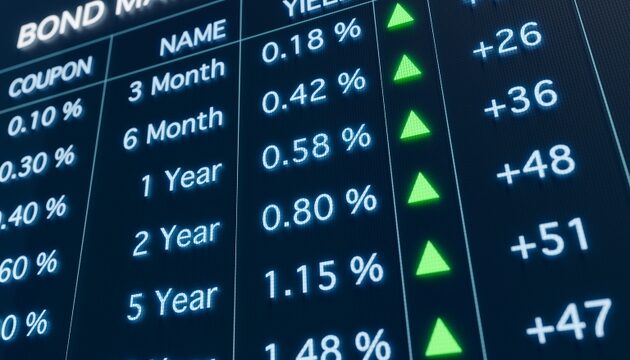
TREE NEWS đưa tin: Một tín hiệu thị trường được theo dõi sát sao từng xuất hiện trước vụ sụp đổ thị trường chứng khoán năm 1987 đang nhấp nháy trở lại, theo cựu binh Phố Wall Larry McDonald. Cảnh báo đến từ một nơi bất ngờ: thị trường trái phiếu. McDonald lưu ý rằng trái phiếu đang bắt đầu mang lại “lợi nhuận như cổ phiếu”, một hiện tượng phản ánh gần như chính xác mùa hè năm 1987 — chỉ vài tháng trước khi Thứ Hai Đen tối xóa sạch gần 23% chỉ số công nghiệp Dow Jones trong một phiên duy nhất.
Động lực này rất rõ ràng nhưng gây bất an cho nhà đầu tư cổ phiếu. Khi các tài sản thu nhập cố định bắt đầu tạo ra lợi nhuận tương đương cổ phiếu, phép tính rủi ro-lợi nhuận đã thúc đẩy dòng vốn vào cổ phiếu trong nhiều năm bắt đầu thay đổi. Tại sao phải chấp nhận biến động cổ phiếu khi trái phiếu mang lại lợi suất tương tự với rủi ro thấp hơn? Câu hỏi đó, nếu lan rộng khắp các danh mục đầu tư tổ chức, có thể kích hoạt áp lực bán tháo dây chuyền như đã định hình ngày 19 tháng 10 năm 1987.
Tại sao điều này quan trọng lúc này
So sánh với năm 1987 không chỉ là hoài niệm. Trong những tháng trước Thứ Hai Đen tối, lợi suất trái phiếu kho bạc tăng mạnh khi giá trái phiếu giảm, tạo ra điểm vào hấp dẫn cho nhà đầu tư thu nhập cố định. Đồng thời, định giá cổ phiếu đã trở nên căng thẳng sau nhiều năm thị trường tăng giá. Khi trái phiếu bắt đầu mang lại lợi nhuận cạnh tranh, người mua cận biên của cổ phiếu biến mất — và trạng thái cân bằng mong manh của thị trường sụp đổ.
Bối cảnh hiện nay có những điểm tương đồng không thoải mái. Thị trường chứng khoán đã tăng mạnh nhờ làn sóng trí tuệ nhân tạo, với sự tập trung vào một số ít cổ phiếu vốn hóa lớn đạt mức cực đoan lịch sử. Trong khi đó, lợi suất trái phiếu kho bạc đã leo thang khi Cục Dự trữ Liên bang duy trì lập trường cao hơn trong thời gian dài hơn, và chênh lệch tín dụng bắt đầu nới rộng một cách tinh tế. Nếu trái phiếu tiếp tục mang lại lợi nhuận như cổ phiếu, sự dịch chuyển ra khỏi cổ phiếu có thể tăng tốc.
Tác động thị trường trên các lớp tài sản
- Cổ phiếu: Rủi ro trước mắt nhất là sự thu hẹp định giá ở các cổ phiếu tăng trưởng có bội số cao. Nếu lãi suất phi rủi ro trở thành đối thủ thực sự cho vốn, các mô hình chiết khấu dòng tiền để biện minh cho định giá công nghệ cao ngất hiện nay sẽ sụp đổ. Các ngành phòng thủ — tiện ích, hàng tiêu dùng thiết yếu, chăm sóc sức khỏe — có thể vượt trội khi nhà đầu tư chuyển sang an toàn.
- Trái phiếu: Trớ trêu thay, chính lớp tài sản phát đi tín hiệu cảnh báo lại có thể là bên hưởng lợi. Nhu cầu tăng đối với thu nhập cố định sẽ đẩy giá lên và lợi suất xuống, có khả năng tạo ra vòng phản hồi ổn định thị trường trái phiếu trong khi gây bất ổn cho cổ phiếu.
- Tiền mã hóa: Tài sản kỹ thuật số ngày càng được giao dịch như đại diện rủi ro beta cao. Sự dịch chuyển ra khỏi cổ phiếu có thể ảnh hưởng nặng nề hơn đến tiền mã hóa, đặc biệt là altcoin và token đầu cơ. Bitcoin có thể tìm thấy một số hỗ trợ như hàng rào thanh khoản, nhưng trong một sự kiện giảm rủi ro thực sự, tương quan có xu hướng hội tụ về một.
- Hàng hóa: Vàng có khả năng hưởng lợi như tài sản trú ẩn an toàn. Kim loại công nghiệp có thể chịu tổn thất nếu sự yếu kém của cổ phiếu báo hiệu suy thoái kinh tế rộng hơn. Dầu ở vị trí tinh tế — hạn chế nguồn cung có thể bù đắp lo ngại nhu cầu, nhưng nỗi sợ tăng trưởng mạnh sẽ kéo dầu thô xuống.
- Tiền tệ: Đồng đô la Mỹ có thể mạnh lên ban đầu khi vốn toàn cầu tìm kiếm an toàn, nhưng nếu Fed buộc phải cắt giảm lãi suất mạnh mẽ để đối phó với biến động thị trường, sức mạnh đó có thể đảo chiều nhanh chóng. Đồng yên Nhật, một loại tiền tệ tài trợ truyền thống, có khả năng tăng giá trong kịch bản giảm rủi ro.
Nhà đầu tư nên theo dõi gì
Biến số then chốt không phải là liệu trái phiếu có đang mang lại lợi nhuận như cổ phiếu hôm nay hay không, mà là liệu xu hướng đó có kéo dài. Một tháng lợi suất trái phiếu cạnh tranh chỉ là nhiễu; sự thay đổi bền vững trong bối cảnh rủi ro-lợi nhuận mới là tín hiệu. Nhà đầu tư nên theo dõi đường cong lợi suất, chênh lệch tín dụng, và — quan trọng nhất — dữ liệu dòng vốn. Nếu dòng tiền tổ chức bắt đầu dịch chuyển từ cổ phiếu sang thu nhập cố định ở quy mô lớn, sự tương đồng với năm 1987 sẽ vượt xa sự tò mò học thuật.
Cảnh báo của McDonald không phải là dự đoán về một vụ sụp đổ sắp xảy ra. Đó là lời nhắc nhở rằng thị trường là hệ thống phản xạ, nơi cấu trúc lợi nhuận trên các lớp tài sản định hình hành vi nhà đầu tư, đến lượt nó định hình lợi nhuận. Khi vòng phản hồi đó chuyển sang tiêu cực, sự điều chỉnh có thể dữ dội và nhanh chóng.
Điểm chính
- Trái phiếu mang lại lợi nhuận như cổ phiếu trong lịch sử đã đi trước vụ sụp đổ năm 1987 — tín hiệu đã trở lại.
- Định giá cổ phiếu, đặc biệt là các cổ phiếu vốn hóa lớn do AI dẫn dắt, dễ bị tổn thương trước sự dịch chuyển sang thu nhập cố định.
- Các ngành phòng thủ, vàng và đồng yên có thể hưởng lợi trong kịch bản giảm rủi ro; tiền mã hóa và công nghệ bội số cao đối mặt với rủi ro giảm giá lớn nhất.
- Theo dõi dòng vốn và chênh lệch tín dụng để xác nhận rằng đây không chỉ là hiện tượng tạm thời.