华尔街老将警告:债券市场重现1987年股灾前兆
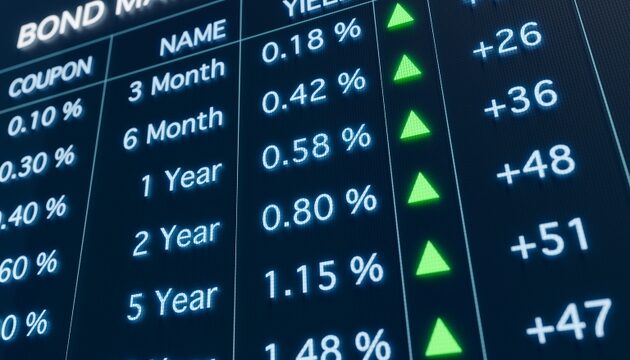
TREE NEWS 报道, 华尔街资深人士拉里·麦克唐纳(Larry McDonald)发出警告,一个曾在1987年股灾前出现的市场信号正在重新闪烁。这一次,警报来自债券市场。麦克唐纳指出,债券正开始提供“类股票回报”,这一现象与1987年夏天极为相似——仅仅数月之后,黑色星期一便让道琼斯工业平均指数在单日交易中暴跌近23%。
这一动态的逻辑简单却令股票投资者不安。当固定收益资产开始产生与股票相当的回报时,多年来驱动资本涌入股市的风险回报计算便开始发生转变。当债券以更低风险提供相似收益率时,为何还要承担股票的波动性?如果这一问题在机构投资组合中蔓延,可能引发类似1987年10月19日那样的连锁抛售压力。
为何此刻至关重要
与1987年的比较并非怀旧。在黑色星期一之前的几个月里,美国国债收益率大幅上升,债券价格下跌,为固定收益投资者创造了有吸引力的入场点。与此同时,在多年牛市之后,股票估值已变得过高。当债券开始提供有竞争力的回报时,股票的边际买家消失了——市场脆弱的均衡随之崩溃。
当今的市场格局与当年有着令人不安的相似之处。在人工智能热潮的推动下,股市大幅上涨,少数超大型科技股的集中度达到历史极端水平。与此同时,随着美联储维持“更高更久”的利率立场,美国国债收益率攀升,信用利差也开始微妙地扩大。如果债券继续提供类股票回报,资金从股市流出的轮动可能加速。
各类资产的市场影响
- 股票:最直接的风险是高倍数成长股的估值压缩。如果无风险利率成为资本的真正竞争者,支撑当今科技股天价估值的贴现现金流模型将失效。防御性板块——公用事业、消费必需品、医疗保健——可能因投资者转向安全资产而跑赢大盘。
- 债券:具有讽刺意味的是,发出警告信号的资产类别本身可能成为受益者。对固定收益的需求增加将推高价格、压低收益率,可能形成一个稳定债市同时动摇股市的反馈循环。
- 加密货币:数字资产越来越多地作为高贝塔风险代理进行交易。资金从股市流出可能对加密货币打击更大,尤其是山寨币和投机性代币。比特币可能作为流动性对冲找到一定支撑,但在真正的避险事件中,相关性往往趋同于一。
- 大宗商品:黄金可能作为避险资产受益。如果股市疲软预示更广泛的经济放缓,工业金属可能受损。石油处于微妙位置——供应限制可能抵消需求担忧,但急剧的增长恐慌可能拖累原油走低。
- 外汇:美元可能因全球资本寻求安全而 initial 走强,但如果美联储被迫因市场动荡而大幅降息,这种强势可能迅速逆转。日元作为传统融资货币,在避险情景下可能升值。
投资者应关注什么
关键变量不是债券今天是否提供类股票回报,而是这一趋势是否持续。一个月的竞争性债券收益率是噪音;风险回报格局的持续转变才是信号。投资者应关注收益率曲线、信用利差,以及至关重要的资金流向数据。如果机构资金开始大规模从股票轮动至固定收益,1987年的类比将远不止是学术好奇心。
麦克唐纳的警告并非预测即将发生崩盘。它提醒我们,市场是反身性系统,各资产类别的回报构成塑造投资者行为,进而塑造回报。当这一反馈循环转为负面时,调整可能剧烈而迅速。
核心要点
- 债券提供类股票回报在历史上曾预示1987年股灾——这一信号现已重现。
- 股票估值,尤其是AI驱动的超大型科技股,容易受到资金转向固定收益的冲击。
- 防御性板块、黄金和日元可能在避险情景中受益;加密货币和高倍数科技股面临最大下行风险。
- 关注资金流向和信用利差,以确认这是否不仅仅是暂时现象。