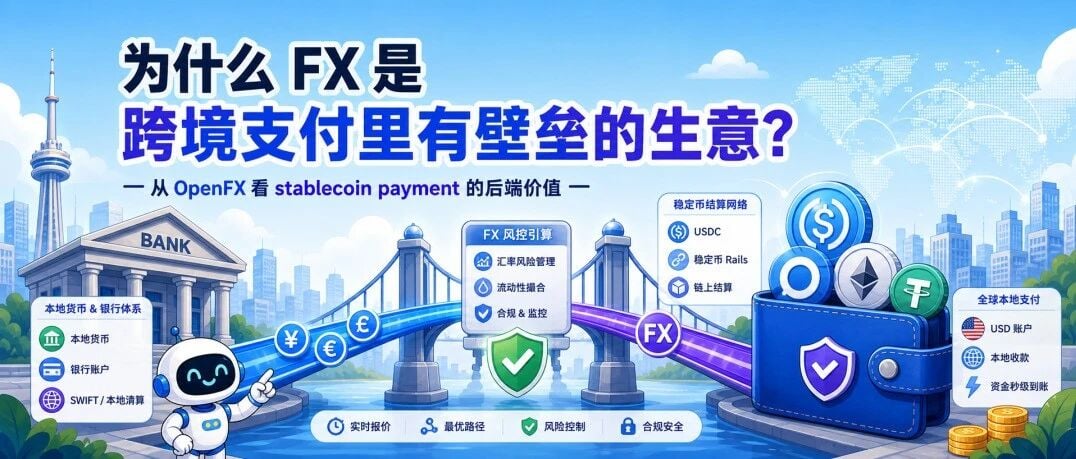
Lớp ẩn nơi thanh toán xuyên biên giới được thắng hay thua
Thanh toán xuyên biên giới thường được định hình như một vấn đề chuyển tiền: di chuyển tiền từ điểm A đến điểm B nhanh hơn và rẻ hơn. Trên thực tế, phần khó không phải là việc di chuyển — mà là ngoại hối (FX). OpenFX, một nhà cung cấp hạ tầng thanh toán thuần stablecoin, đang định vị mình không phải là một đường ray chuyển tiền đơn giản cho các tổ chức, mà là lớp hấp thụ rủi ro FX và rủi ro thanh khoản, định giá sự bất định đó, và thanh toán các dòng chảy xuyên biên giới hiệu quả hơn bằng stablecoin.
Tại sao FX là một hào bảo vệ thực sự
Biên lợi nhuận thanh toán trên chính việc chuyển tiền đã co lại gần bằng không. Kinh tế bền vững nằm ở chuyển đổi tiền tệ, cung cấp thanh khoản và lưu trữ rủi ro. Để báo giá một hành lang có lãi, nhà cung cấp phải nắm giữ hàng tồn kho bằng cả hai loại tiền tệ, quản lý thời điểm thanh toán qua các múi giờ, phòng ngừa rủi ro và chịu đựng các đợt biến động mạnh. Đây là những doanh nghiệp dựa trên bảng cân đối kế toán, không phải doanh nghiệp phần mềm.
- Rủi ro tồn kho: Nắm giữ tiền tệ thị trường mới nổi khiến nhà cung cấp chịu rủi ro mất giá và rủi ro khoảng trống.
- Rủi ro thanh khoản: Các hành lang mỏng có thể tạo khoảng trống trong căng thẳng, buộc nhà cung cấp phải tìm nguồn thanh khoản với lãi suất bất lợi.
- Rủi ro thanh toán: Ngân hàng đại lý truyền thống thêm độ trễ T+1 đến T+3, giam vốn và tạo ra rủi ro đối tác.
- Bất định về giá: Các tổ chức cần báo giá chắc chắn cho các cặp tiền tệ kém thanh khoản, điều chỉ những người chơi có khẩu vị rủi ro thực sự mới có thể cung cấp.
Stablecoin thay đổi kinh tế backend. Bằng cách thanh toán chân tài trợ on-chain, nhà cung cấp có thể giảm số lượng trung gian, nén cửa sổ thanh toán xuống gần như tức thì, và giải phóng tài sản thế chấp mà nếu không sẽ nằm nhàn rỗi trong các tài khoản tài trợ trước. Chính mức tăng hiệu quả đó cho phép một công ty như OpenFX chấp nhận rủi ro FX mà vẫn báo giá chặt hơn chuỗi ngân hàng đại lý truyền thống.
Hàm ý cho ngăn xếp thanh toán stablecoin
Thị trường đã dành nhiều năm tranh luận liệu stablecoin có thay thế mạng lưới thẻ hay SWIFT không. Cách định hình đó bỏ lỡ điểm chính. Cơ hội dễ bảo vệ hơn là trở thành lớp trung gian chấp nhận rủi ro: thực thể nắm giữ phơi nhiễm tiền tệ, định giá nó và thanh toán nó. Ví và ứng dụng thanh toán front-end đang nhanh chóng trở thành hàng hóa; lớp bảng cân đối kế toán thì không.
Điều này cũng định hình lại cạnh tranh. Các fintech coi FX như một tính năng chuyển tiếp sẽ gặp khó khăn trong cạnh tranh về giá ở các hành lang khó. Các công ty coi FX là sản phẩm cốt lõi — với hàng tồn kho thực, phòng ngừa rủi ro và thanh toán on-chain — có thể xây dựng biên lợi nhuận bền vững và mối quan hệ tổ chức gắn bó hơn.
Điều cần theo dõi
Ba diễn biến sẽ quyết định lớp này tiến hóa như thế nào. Thứ nhất, liệu các chế độ stablecoin được quản lý ở Mỹ, EU và châu Á có mang lại đủ chắc chắn pháp lý để các tổ chức nắm giữ hàng tồn kho stablecoin trên bảng cân đối kế toán hay không. Thứ hai, liệu thanh khoản FX on-chain có đủ sâu để hỗ trợ các giao dịch quy mô tổ chức mà không bị trượt giá hay không. Thứ ba, liệu các ngân hàng truyền thống có tham gia trực tiếp vào lớp lưu trữ rủi ro hay hợp tác với các chuyên gia thuần crypto.
Nếu stablecoin là đường ray thanh toán, thì FX là trạm thu phí. Các công ty sở hữu trạm thu phí — không chỉ con đường — sẽ thu về giá trị bền vững nhất trong thanh toán xuyên biên giới.



