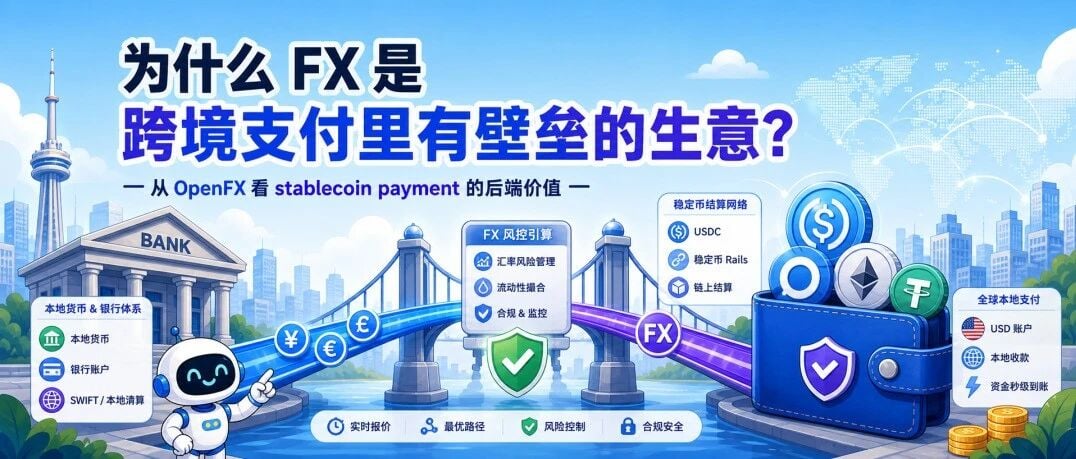
跨境支付真正的战场,在看不见的 FX 层
跨境支付常被简化为“转账问题”:把钱从 A 点更快、更便宜地送到 B 点。但真正的难点从来不是“搬运”,而是外汇兑换。稳定币原生支付基础设施 OpenFX 的定位,并不是帮机构做简单的转账通道,而是承担跨境资金流中的 FX 风险与流动性风险,为这种不确定性定价,并通过稳定币结算提升后端效率。
为什么 FX 是真正的壁垒
转账本身的利润率已被压到接近于零,真正持久的利润来自货币兑换、流动性供给和风险承接。要在某条走廊上稳定报价,服务商必须在两种货币上都持有库存,管理跨时区的结算时点,对冲敞口,并在波动中生存。这是资产负债表生意,而不是纯软件生意。
- 库存风险:持有新兴市场货币意味着承担贬值和跳空风险。
- 流动性风险:冷门走廊在压力时段可能出现流动性缺口,被迫以不利价格补仓。
- 结算风险:传统代理行链条带来 T+1 至 T+3 的延迟,占用资金并产生对手方敞口。
- 定价不确定性:机构需要对低流动性货币对获得确定报价,只有真正愿意承担风险的玩家才能提供。
稳定币改变了后端经济模型。将资金腿放到链上结算,可减少中间环节、把结算窗口压缩到接近实时,并释放原本闲置在预充值账户中的抵押资金。正是这种效率提升,让 OpenFX 这类公司能够在承担 FX 风险的同时,报出比传统代理行链条更紧的价格。
对稳定币支付栈的含义
市场多年来争论稳定币是否会取代卡组织或 SWIFT,这个框架本身就跑偏了。更具防御性的机会,是成为“承担风险的中间层”:持有货币敞口、为其定价并完成结算。前端钱包和支付应用正在快速商品化,而资产负债表层不会。
这也重新定义了竞争。把 FX 当作顺带功能的金融科技公司,在困难走廊上很难打价格战;把 FX 当作核心产品、拥有真实库存、对冲能力和链上结算能力的公司,才能建立持久毛利和更强的机构黏性。
后续观察点
三个变量将决定这一层的演化:第一,美国、欧盟和亚洲的稳定币监管框架能否给机构足够的法律确定性,使其愿意在资产负债表上持有稳定币库存;第二,链上 FX 流动性是否深到足以承接机构级交易而不产生显著滑点;第三,传统银行会直接进入风险承接层,还是与加密原生专业机构合作。
如果说稳定币是结算轨道,那么 FX 就是收费站。拥有收费站、而不只是修路的公司,才会在跨境支付中捕获最持久的价值。



