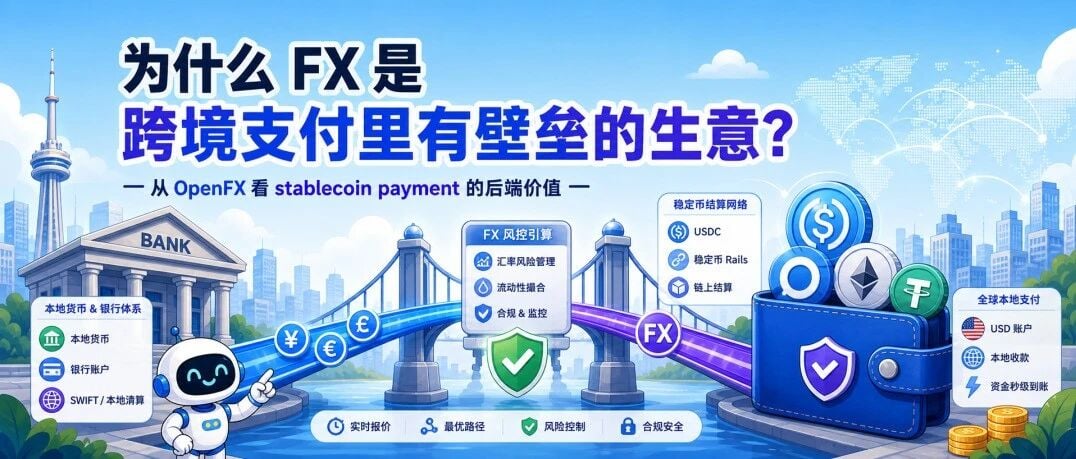
クロスボーダー決済の勝敗を分ける隠れたレイヤー
クロスボーダー決済はしばしば送金問題として捉えられる。つまり、ポイントAからポイントBへより速く、より安く資金を移動させることだ。しかし実際には、難しいのは移動そのものではなく、外国為替(FX)である。ステーブルコイン・ネイティブの決済インフラプロバイダーであるOpenFXは、単なる機関向けの送金レールではなく、FXリスクと流動性リスクを吸収し、その不確実性に価格を付け、ステーブルコインを用いてクロスボーダーの資金フローをより効率的に決済するレイヤーとして自らを位置付けている。
なぜFXが真の堀なのか
送金そのものの決済マージンはゼロに近づいている。持続可能な経済性は、通貨変換、流動性供給、リスクの保管にある。あるコリドーを収益性をもって見積もるには、プロバイダーは両通貨で在庫を保有し、タイムゾーンをまたぐ決済タイミングを管理し、エクスポージャーをヘッジし、ボラティリティの急騰に耐えなければならない。これらはソフトウェアビジネスではなく、バランスシートビジネスである。
- 在庫リスク:新興国通貨を保有することは、プロバイダーを切り下げリスクやギャップリスクにさらす。
- 流動性リスク:薄いコリドーはストレス時にギャップが生じ、プロバイダーは不利なレートで流動性を調達せざるを得なくなる。
- 決済リスク:従来のコルレスバンキングはT+1からT+3の遅延を追加し、資本を拘束し、カウンターパーティ・エクスポージャーを生む。
- 価格の不確実性:機関は流動性の低い通貨ペアに対して確固たる気配を必要とし、それは真のリスク選好を持つプレイヤーだけが提供できる。
ステーブルコインはバックエンドの経済性を変える。ファンディング・レッグをオンチェーンで決済することで、プロバイダーは仲介業者の数を減らし、決済ウィンドウをほぼ即時にまで圧縮し、そうでなければプリファンディング口座で遊休していた担保を解放できる。この効率性の向上こそが、OpenFXのような企業がFXリスクを引き受けながら、従来のコルレスチェーンよりもタイトな気配を提示できる理由である。
ステーブルコイン決済スタックへの示唆
市場はステーブルコインがカードネットワークやSWIFTを置き換えるかどうかを何年も議論してきた。その枠組みは本質を捉えていない。より防御可能な機会は、リスクを取る中間レイヤーになることだ。すなわち、通貨エクスポージャーを保有し、それに価格を付け、決済する主体である。フロントエンドのウォレットや決済アプリは急速にコモディティ化しているが、バランスシートのレイヤーはそうではない。
これは競争の再定義でもある。FXをパススルー機能として扱うフィンテックは、困難なコリドーで価格競争に苦戦するだろう。FXを中核製品として扱う企業——真の在庫、ヘッジ、オンチェーン決済を備えた企業——は、持続可能なマージンとより粘着性の高い機関関係を構築できる。
注目すべき点
このレイヤーがどのように進化するかを決める3つの動向がある。第一に、米国、EU、アジアにおける規制されたステーブルコイン制度が、機関がバランスシート上でステーブルコイン在庫を保有するのに十分な法的確実性を与えるかどうか。第二に、オンチェーンFX流動性が、スリッページなしで機関規模の取引を支えるのに十分な深さになるかどうか。第三に、従来の銀行がリスク保管レイヤーに直接参入するのか、それとも暗号資産ネイティブの専門企業と提携するのか。
ステーブルコインが決済レールなら、FXは料金所である。道路だけでなく料金所を所有する企業が、クロスボーダー決済において最も持続可能な価値を獲得するだろう。



