
Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
今日
米国株

野村:AI軍拡競争が継続する確率は75%、2027年のメモリーチップ不足は「ほぼ確定的」

AI軍拡競争が継続する確率は75%、2027年のメモリー不足は確定的 TREE NEWS 報道: 世界のAI軍拡競争は減速する気配をほとんど見せておらず、2027年に予想されるメモリーチップの供給逼迫は今や事実上確定的なものになったと、野村のグローバル・メモリーリサーチチームによる新しい調査報告書は指摘している。報告書は、フリーキャッシュフローがマイナスに転じてもテック大手はAIインフラへの資本投入を続けると論じている。なぜなら、最初に手を引く企業は現れたくないからだ。一方、長期供給契約(LTA)によって2027年のメモリーチップの数量と価格はすでに固定されており、サプライヤーには強い収益の見通しがもたらされている。 設備投資を駆り立てる「チキンゲーム」 野村は現在の競争力学を「チキンゲーム」と表現している。一方的にAI投資を削減した企業は、次の競争ラウンドで後れを取るリスクを負う。ライバルが支出を続ける限り、フリーキャッシュフローがマイナスに陥ることを犠牲にしても投資を維持する方が合理的な選択となる。最近のトップ経営者の発言はこのトレードオフを裏付けている。AlphabetのCEO、スンダー・ピチャイ氏は、フロンティアモデルの学習に必要な計算資源がクラウド収益よりも優先されると述べた。MicrosoftのCEO、サティア・ナデラ氏は、新規GPUをすべてAzureに配分すればクラウド成長率は40%を超えると指摘した。MetaのCEO、マーク・ザッカーバーグ氏は、超知能の実現が予想より遅れたとしても、追加の計算資源を広告やレコメンドシステムに振り向けることは可能だと述べた。 2027年のメモリー不足は確定的 AI需要は供給を上回り続けている。TSMCのCEO、C.C.魏氏は10月中旬、AI需要はなお現在の供給能力を上回っていると述べた。AmazonのCEO、アンディ・ジャシー氏は、2026年の設備投資が2,200億ドルに増えても2026~2027年の需要をすべて満たすことはできず、2028年の需要の一部はすでに予約済みだと述べた。野村によれば、2027年のメモリーの数量と価格は2026年10月のLTAで固定され、価格は反発している。顧客が設備投資を削減しても、年間需要額の50~100%の保証金を求める違約金条項が解約コストを押し上げる。これによりサプライヤーには需要の見通しと一定の利益率保護がもたらされるが、この見解は主に2027年に当てはまり、2028年以降の需給はAI投資のペース次第となる。 キャッシュフローの悪化と外部調達 一部のテック大手では設備投資が営業キャッシュフローを上回り始めている。野村のデータによれば、Alphabetのフリーキャッシュフローは2026年第2四半期にマイナス59億ドル、Metaは第3四半期にマイナス21億ドル、Amazonは2026年6月までの直近12カ月でマイナス76億ドルだった。Microsoftは同期間で196億ドルのプラスのフリーキャッシュフローを維持したが、野村は圧力にさらされると予想している。各社は高水準の支出維持を計画しており、Alphabetの2026年設備投資は1,950億~2,050億ドル、Metaは1,350億~1,450億ドル、Amazonは約2,200億ドル、Microsoftは2027年度で約1,750億ドルと見積もられている。資金調達は不足分を埋める重要な手段となっている。Alphabetは2026年6月に普通株式と強制転換型優先株式で496億ドルを調達し、Metaは第2四半期に249億ドルの社債を発行して自社株買いを停止した。Metaの取締役会はAI投資に充てるため議決権のないC種株式の発行も承認した。 3つのシナリオとリスク 野村は3つのシナリオを提示している。競争継続(確率75%)、設備投資の減速(20%)、資金調達の失敗(5%)だ。資金調達チャネルの閉鎖が、現在の投資パターンを崩し得る受動的縮小の最も可能性の高い引き金である。電力不足も別のリスクだ。Sightline Climateの調査によれば、2026年のデータセンター計画容量の約30~50%が遅延リスクに直面し、11GW超が建設の兆しすら見せていない。データセンターが予定通りに電力に接続できなければ、チップが適時に配備されず、納入遅延や定期的な受注変動を引き起こす可能性がある。しかし野村は、電力不足は需要を排除するよりも遅延させ再形成する可能性が高いとみている。電力制約下では、次世代チップや高帯域幅メモリー(HBM)のワット当たり価値がさらに上昇する可能性があり、旧世代GPUには買い替え需要が生じ得る。 投資家向けの要点 メモリーサプライヤーは2027年の強い見通しを持つ:LTAが数量と価格を固定し、違約金条項が解約を防ぐため、メモリーチップメーカーの利益を支える。 資金調達環境を注視する:AIトレードの最大のリスクは需要不足ではなく資金調達の停止である。クレジット市場の悪化や金利上昇は設備投資削減を迫り得る。 電力はボトルネックであり需要の破壊者ではない:データセンターの電力接続の遅れはチップ配備を先送りし得るが、根底にあるAI需要は健全なままである。電力を確保できる企業に注目せよ。 需要の遅延と需要の破壊を区別する:テック大手が資金調達を続けられる限り、AI投資競争は継続する可能性が高く、受注を確保した半導体サプライヤーに恩恵をもたらす。


TREE NEWS 編集部 · 6時間前
米国株

メタの債務急増が露呈した資金調達の囚人のジレンマでAIトレードが停滞

メタの債務急増が露呈した資金調達の囚人のジレンマでAIトレードが停滞 TREE NEWS 報道: 今年の大半にわたって米国株を牽引してきたAI主導のラリーが先週、壁にぶつかった。AI関連株の急落と信用市場の同時引き締まりが発生した。ナスダックは数カ月ぶりの最悪の一日を記録し、米国ハイイールド債の平均リスクプレミアムは17カ月ぶりの高水準に上昇した。CCC格のジャンク債利回りは2020年以来の高水準に急騰した。一見平穏な指数の水面下で、リスクの激しい再価格設定が進行しており、その引き金はメタ・プラットフォームズによる大規模な債務調達計画である。 ニュース:メタの先制的な借り入れ攻勢 第3四半期決算を発表した後、メタは数百億ドル規模の債務調達計画を示唆した。2026年の設備投資は1,350億~1,450億ドル、第4四半期だけで490億~590億ドルと予測されている。配当後のフリーキャッシュフローはマイナスに転じ、経営陣は今秋から数十億ドルの資金調達を開始する意向を示した。提出書類の中でメタは、AIエコシステムの他の企業も既に同様の資金調達を開始しているか計画しており、資本市場の吸収力がますます低下しているため、早期に動くことが現実的な必要性であると述べた。 その論理は典型的な囚人のジレンマを露呈している。各ハイパースケーラーは同業他社に先んじるインセンティブを持つが、もし全てが同時に債券発行を加速すれば、新規供給の急増が借入コストを押し上げ、全員の資金調達能力を圧迫する可能性がある。バークレイズは、AI関連の信用資産が総額約6,800億ドルに達し、投資適格債指数の時価総額の約7.5%を占めるが、デュレーション・リスク・エクスポージャーの約13%を寄与していると推定している。 市場への影響:信用ストレスは低格付け借り手に集中 ストレスは低品質の信用で最も顕著である。米国ハイイールド債の平均リスクプレミアムは17カ月ぶりの高水準に上昇し、プライマリー市場では今年最大の取引キャンセル波が見られた。CCC格のジャンク債利回りは15.85%に達し、2020年以来の高水準となった。BB格債に対するスプレッドは2016年と2020年以来のピークに近づいている。レバレッジド・ローン市場では、額面60セント未満で取引される深刻なディストレス債の量が2020年3月以来の高水準に達し、80セント以下のローンは過去12カ月で約90%急増した。 注目すべきは、広範な信用市場が同調して悪化していないことであり、リスクが債務返済能力の弱い発行体に集中していることを示唆している。それでも、投資適格からハイイールド信用デリバティブ、低格付け現物債に至る複数の格付け層のスプレッドがサイクル高値に触れている。 株式市場も水面下で歪みを見せている。ゴールドマン・サックスのAI受益者対リスク株のバスケットは6月のピークから約55%下落し、年初来の上昇分を全て消失した。モメンタム戦略は2008年の金融危機以来の最大のドローダウンに見舞われた。木曜日、S&P 500は1.2%下落したが、335銘柄が上昇した。等加重指数は0.7%上昇し、時価総額加重のSPYは下落した。ヘッジファンドは過去8取引日のうち7日でレバレッジを削減し、木曜日の売りは完全にロングの清算によるものだった。 投資家への意味合い AIトレードの短期的な方向性は、もはや収益だけにかかっているわけではない。市場が密集した債券供給の波を吸収できるか、信用スプレッドが安定するか、AI発行体間の格差がさらに広がるかどうかにかかっている。AI発行体間のスプレッド分散は過去1年で24ベーシスポイントから65ベーシスポイントに上昇し、ハイパースケーラーのイールドカーブは急勾配化している。メタの10年対30年のカーブスプレッドは68ベーシスポイントに達し、同業他社の中で最も急勾配となっている。 株式だけでなく信用を注視:最近の株式の下落はバリュエーションのリセットと混雑したポジションの解消の両方を反映している。持続的な回復には、まず信用ストレスが緩和されることが必要だろう。 AI内で差別化:市場はもはやAIを単一の信用テーマとして扱っていない。資金調達需要が大きくバランスシートが逼迫している発行体は罰せられ、マイクロソフト、グーグル、アマゾンの短期債は比較的底堅い。 供給と長期金利を監視:AIの設備投資が増加するにつれ、投資家は支出が収益に結びつくかだけでなく、資金調達規模、キャッシュフロー改善のタイムライン、新規債券供給が借入コストに与える影響も評価する必要がある。 これらの圧力が和らぐまで、AIトレードのラリーは上昇する資金調達コストによって上限を抑えられる可能性がある。

TREE NEWS 編集部 · 6時間前
米国株

Apple初の折りたたみiPhone Duo、画面ひび割れ問題が発生し品質懸念が高まる

Appleの折りたたみデビュー、画面ひび割れ報告で傷つく TREE NEWS 報道: Appleが満を持して折りたたみスマートフォン市場に参入したが、予期せぬ問題に直面している。中国、米国、オーストラリア、カナダの複数のユーザーが、新しいiPhone Duoの内側画面が中央のヒンジに沿って、数回の折りたたみ(場合によっては20回未満)でひび割れたと報告している。オーストラリアのユーザーは、箱を開けてから6時間以内に画面がひび割れ、通常の展開中にパキッという音が聞こえたと述べた。約2,000ドルの価格のこのデバイスは、Appleのエンジニアリング能力を示すはずだったが、今は品質論争に直面している。 耐久性テストが懸念を増大 独立した耐久性テストがさらに懸念を煽っている。IP68定格にもかかわらず、折りたたみ動作に重要なヒンジ機構に塵粒子が入り込むことが判明した。破壊的な曲げテストでは、内側ディスプレイに永久的な緑色の線が現れ、タッチ応答が失われ、すべて折り目に集中した。柔軟な内側画面はモース硬度レベル2で傷がつき、爪でも跡が残る可能性がある。これは柔軟ディスプレイの一般的な限界だが、プレミアムデバイスでは目立つ。 市場への影響:Appleの株価とサプライチェーンが精査される タイミングは微妙だ。AppleはすでにiPhone販売の減速とプレミアムセグメントでの激しい競争に苦しんでいる。初の折りたたみ機での注目度の高い品質問題は、消費者の信頼を損ない、折りたたみ機の普及を遅らせる可能性がある。投資家は、欠陥率と潜在的な修理プログラム費用に関するAppleの公式対応を注視するだろう。問題が広範囲に及ぶ場合、保証費用の増加と評判の悪化につながり、短期的にAppleの株価(AAPL)を圧迫する可能性がある。ヒンジとディスプレイの生産に関わるサプライチェーンパートナーもネガティブな感情に直面するかもしれない。 セクター全体への影響:折りたたみ市場と競合他社 Appleのつまずきは、折りたたみ機で長年の経験を持つSamsung、Huawei、Xiaomiなどのライバルに利益をもたらす可能性がある。特にSamsungはGalaxy Z Foldシリーズを反復しており、Appleの最初の試みに警戒する消費者からの関心が高まるかもしれない。しかし、Appleの問題が折りたたみ機は壊れやすいという認識を強めるなら、折りたたみ市場全体が打撃を受ける可能性がある。Appleの影響力を考慮すると、後退はカテゴリーの成長を鈍らせ、部品サプライヤーやディスプレイメーカーに影響を与えるかもしれない。 注目すべき点 欠陥率と修理プログラムに関するAppleの公式声明。 潜在的な保証費用とマージンへの影響に関するアナリストの推定。 消費者の感情と予約注文のキャンセル率。 競合他社の対応と潜在的な市場シェアの変動。 ヒンジとディスプレイ部品のサプライチェーンチェック。 投資家向けの主なポイント Appleの折りたたみデビューは品質懸念に直面し、短期的な感情と販売を損なう可能性がある。 公式対応と修理による潜在的な財務影響を注視する。 Appleの問題が続けば競合他社が利益を得るかもしれない。 長期的には、Appleが修正し反復する能力が折りたたみ市場での成功を決定する。 Appleとそのライバルの両方を考慮し、テクノロジーハードウェア内でエクスポージャーを分散する。

TREE NEWS 編集部 · 7時間前
米国株

記録的なヘッジファンド売りを受け、ゴールドマン・サックスはAI株の選択的買いを推奨

記録的なヘッジファンド売りを受け、ゴールドマン・サックスはAI株の選択的買いを推奨 TREE NEWS 報道: ヘッジファンドはAI関連株へのエクスポージャーを記録的なペースで削減しており、これを受けてゴールドマン・サックスは押し目買いに対して選択的なアプローチを取るよう推奨している。同行のプライムブローカレッジのデータによると、テクノロジー株は2024年9月以来最大の1日売り越しを記録し、ヘッジファンドが好む銘柄で構成するVIPバスケットは2011年以来最悪の日次パフォーマンスとなった。この後退は、AIインフラに必要とされる急増する設備投資と、その投資に対する不確実なリターンを投資家が再評価している中で起きている。 市場への影響 売りはAI関連の人気銘柄に集中した一方、市場全体は比較的堅調を維持した。木曜日、フィラデルフィア半導体指数は6.7%急落したが、S&P 500構成銘柄のうち337銘柄が上昇し、指数の下落はわずか1.2%にとどまった。AI関連を除くS&P 500指数は10月に6.5%上昇し、約3年ぶりの好月となる勢いで、今年初めてAI以外の銘柄が指数全体をアウトパフォームした。このローテーションは、投資家がもはやAIエクスポージャーに対して一律のプレミアムを支払う用意がないことを示している。 ゴールドマンのストラテジストは、ポジションは大幅に整理されたと認めている。ファンダメンタル・ロングショート・ファンドのネットレバレッジは過去3年間の第1パーセンタイルまで低下した。しかし、モメンタム・エクスポージャーは依然として第73パーセンタイルと高水準にあると警告している。同行のAI受益者バスケットは6月のピークから55%下落し、高ベータ・モメンタム・バスケットは年初来の上昇分をすべて失った。調整後、一部の資産はより良いリスク・リワードを提供する可能性があるものの、同社はセクター全体の底入れを宣言するには至っていない。 議論の核心は、AI支出が十分なキャッシュフローにつながるかどうかにある。メタ・プラットフォームズは2026年の設備投資見通しを少なくとも1350億ドルに引き上げ、収益予想を上回ったにもかかわらず、木曜日に株価は7%下落した。この反応は、投資家がもはや成長だけでなく、リターンの証明を求めていることを浮き彫りにしている。ゴールドマンは、ハイパースケーラーの利益予想は7月以降安定しており、ファンダメンタルな支えとなっていると指摘するが、投資収益率に関する明確さの欠如が見通しを不透明にしている。 投資家向けの重要ポイント 選択性が極めて重要:ゴールドマンはAI資産への的を絞ったアプローチを推奨し、安定した利益予想を持つ企業に焦点を当て、景気循環銘柄や低品質な銘柄を避けるよう助言している。 ポジションは整理されたが正常化はしていない:ヘッジファンドの売りは激しかったものの、モメンタム・エクスポージャーは歴史的に高い水準にあり、さらなる変動の可能性を示唆している。 利益の安定性が鍵となる支え:ハイパースケーラーの利益予想は下方修正されておらず、市場センチメントが安定すれば一部のAI株の下値を支える可能性がある。 今後の決算に注目:マイクロソフト、アルファベット、アマゾンが来週決算を発表し、AI投資が適切なリターンを生み出しているかどうかの重要な証拠を提供する。 資本コストは未解決のまま:市場には電力需要を解決する道筋があるが、資本コストとリターンの時期は依然として未解決の問題である。 AIトレードが成熟するにつれ、簡単な儲けはすでに終わった可能性が高い。投資家はセクター全体の反発に賭けるのではなく、AI投資に対する具体的なリターンを示せる企業に焦点を当てるべきだ。

TREE NEWS 編集部 · 7時間前
米国株

CoreWeaveの負債頼みのAI野望、損失拡大で市場に動揺広がる

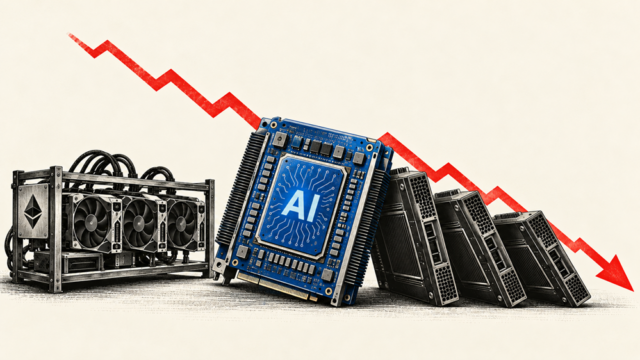
CoreWeaveの負債頼みのAI野望、損失拡大で市場に動揺広がる TREE NEWS 報道: イーサリアムのマイナーとして創業したAIクラウドプロバイダーのCoreWeaveは、2026年第2四半期の売上高が25億7,500万ドルと前年同期比で大幅に増加した一方、純損失6億2,600万ドル、支払利息6億4,000万ドルを計上した。残存履行義務(RPO)は1,037億ドル、売上バックログは1,040億ドルに達した。巨額の契約パイプラインにもかかわらず、株式と債券はともに急落し、2032年満期の利率9.625%の債券は現在15%超の利回りとなり、株価は週間で約25%下落した。 マイニングリグからAIクラスターへ 暗号資産マイナーからAIインフラの寵児へと変貌を遂げたCoreWeaveは、多くのデジタル資産企業が試みてきた転換の典型例である。GPU群をAIワークロード向けに転用することで、マイクロソフトや他のハイパースケーラーとの数十億ドル規模の契約を獲得した。しかし、AIデータセンター建設の資本集約性から、同社は債券市場への依存を強めざるを得ず、調達コストの上昇が今、投資家の忍耐を試している。 レバレッジの難題 ジャンク格付けのCoreWeave債のスプレッド拡大は、積極的な拡張を資金調達しながら債務を履行する能力に対する懐疑心の高まりを示している。四半期だけで6億4,000万ドルに達する支払利息は純損失にほぼ匹敵し、債務返済がキャッシュフローの相当部分を食いつぶしていることを浮き彫りにしている。バックログは膨大だが少数の大口顧客に集中しており、カウンターパーティリスクへの懸念を高めている。 売上高:25億7,500万ドル、前年同期比増 純損失:6億2,600万ドル 支払利息:6億4,000万ドル RPO:1,037億ドル 債券利回り:2032年債で15%超 株価下落:週間で約25% AIと暗号資産への広範な影響 CoreWeaveの苦境は自社のバランスシートにとどまらない。AIインフラ関連取引は市場の熱狂を支える柱となっており、資金調達面のストレスを示す兆候はセクター全体のバリュエーション再評価を引き起こしかねない。AIへ転換した暗号資産ネイティブ企業にとって、CoreWeaveは青写真であると同時に教訓でもある。転換には深い資本市場へのアクセスが必要であり、その資本コストは上昇している。 さらに、イーサリアムのマイナーとしての出自は、暗号資産マイニング経済の循環性を浮き彫りにする。マイニング利益率が圧縮されたとき、CoreWeaveはAIへと多角化した。その動きが今、はるかに大きく、より要求の厳しいAIインフラ市場へのエクスポージャーをもたらしている。 今後の見通し 投資家は、CoreWeaveが債務コストに圧倒される前に、巨額のバックログを収益性のある売上へ転換できるかどうかを注視するだろう。同社は増資、契約の再交渉、あるいは拡張の減速を迫られる可能性がある。AI設備投資への期待が依然高い中、注目度の高いつまずきはAIインフラ複合体全体へのセンチメントを冷やし、ひいては暗号資産とAIのクロスオーバー銘柄にも波及しかねない。今後数四半期は、CoreWeaveのAIへの賭けが債務負担を上回れるかどうかの試練となる。

TREE NEWS 編集部 · 9時間前
米国株

アウディの42億ドルジョージア工場、米国への長期投資を示唆、EVサプライチェーン株を押し上げ

アウディの42億ドルジョージア工場、米国への長期投資を示唆 TREE NEWS 報道: アウディは、ジョージア州に42億ドルを投じた自動車製造施設の建設計画を発表し、米国市場への重要な長期投資を明示した。電気自動車(EV)を生産するこの工場は、数千の雇用を創出し、地域経済を支えると見込まれている。この動きは、自動車メーカーが優遇策を活用し、サプライチェーンリスクを軽減するために生産の現地化を進める中で発表された。 市場への影響 この発表は、複数のセクターに好影響を波及させる可能性が高い。米国株、特に自動車・EVサプライチェーン関連では、投資家心理を押し上げる可能性がある。バッテリー生産、充電インフラ、自動車部品に関わる企業は、投資家の関心の高まりを見せるかもしれない。さらに、ジョージア州という立地から、産業用不動産に特化した地域銀行や不動産投資信託(REIT)が恩恵を受ける可能性もある。 債券市場では、アウディの投資がプロジェクト資金調達のための社債発行増につながり、自動車セクター債の利回りに上昇圧力がかかる可能性がある。ただし、投資の長期性を踏まえると、債券市場全体への影響は限定的とみられる。 コモディティ市場では、工場の鉄鋼、アルミニウム、その他の原材料への需要が、産業用金属に小幅な追い風となる可能性がある。アウディがEV生産を拡大するにつれ、リチウムやその他のバッテリー金属の需要も増えるかもしれない。ただし、工場の資材需要の規模だけでは、世界のコモディティ市場を大きく動かす可能性は低い。 為替市場では、この投資が海外直接投資(FDI)の流入増を通じて米ドルを支える可能性がある。ただし、その効果は金利差や貿易収支といったマクロ経済要因に比べて小さいとみられる。 暗号資産市場への直接的な影響は小さいが、米国製造業への機関投資という広範なトレンドは、経済成長への信頼を強めることで、デジタル通貨を含むリスク資産を間接的に支える可能性がある。 投資家にとって重要な理由 この投資は、インフレ削減法(IRA)のEV税額控除などの有利な政策や、海外サプライチェーンへの依存を減らしたいとの思惑を背景に、自動車メーカーが米国市場へのコミットメントを強める傾向を浮き彫りにしている。投資家にとっては、バッテリーメーカー、充電ネットワーク、原材料サプライヤーなど、EVエコシステムにおける機会を強調するものだ。さらに、米国経済への信頼を示すもので、株式市場、特に資本財・一般消費財セクターを支える可能性がある。 ただし、投資家は実行上の課題、融資コストに影響する金利上昇、他社との競争といった潜在的なリスクも考慮すべきだ。投資の長期性は、恩恵が徐々に実現することを意味し、短期的な株価変動は直接的な財務影響よりもセンチメントに左右される可能性が高い。 主なポイント アウディの42億ドルジョージア工場は、米国EV市場への重要な長期投資であり、雇用創出と地域経済の押し上げが見込まれる。 EVサプライチェーン、産業用REIT、地域銀行の米国株は、活動増加の恩恵を受ける可能性がある。 鉄鋼、アルミニウム、バッテリー金属へのコモディティ需要は小幅に増加する可能性がある。 この投資はFDIを通じて米ドルを支えるが、為替市場への直接的な影響は限定的だ。 投資家は実行リスクを注視しつつ、EVエコシステムの長期的な機会に注目すべきだ。

TREE NEWS 編集部 · 9時間前
米国株

テスラの合併観測:EV巨人は取引でいくらの価値になるのか?

テスラの合併観測:EV巨人は取引でいくらの価値になるのか? TREE NEWS 報道: テスラ(TSLA)が再び合併観測の中心に浮上した。アナリストや投資家が、この電気自動車メーカーが他の自動車会社やテクノロジー企業との潜在的な統合でいくらの価値になり得るか議論し始めたためだ。この疑問は最近のSeeking Alphaの分析で提起されたもので、EV需要の鈍化、価格圧力、そしてCEOのイーロン・マスクが様々な事業にますます注意を分散させていることへの懸念の中で、テスラ株が不安定な動きを見せている時期に浮上した。 公式な合併協議は確認されていないものの、取引の可能性が議論されること自体が、最近の下落にもかかわらず伝統的な自動車メーカーをはるかに上回るテスラのバリュエーションに対する市場の関心の高さを浮き彫りにしている。テスラの時価総額は約8,000億ドル前後で、世界で最も価値のある自動車会社として他を大きく引き離している。しかし合併シナリオは、シナジー、規制上の障害、そして買収希望者がそのプレミアムを支払えるかどうかという複雑な問題を提起する。 テスラの合併が議論される理由 テスラの成長物語は減速している。直近数四半期の納車台数は前年同期比で減少し、中国からの安価な競合車やEVラインアップを拡充する既存自動車メーカーに対抗して市場シェアを守るために価格を引き下げたことで、利益率は圧迫された。同社のエネルギー貯蔵事業と自動運転への野心は長期的な選択肢を提供するが、短期的なファンダメンタルズは悪化している。 同時に、テスラのバリュエーションは依然として高く、同業他社と比較して利益や売上に対して大きなプレミアムで取引されている。この乖離から、テスラの技術とブランドをより大きな製造基盤と組み合わせるか、資金豊富な買収希望者にテスラのEVおよびエネルギー・プラットフォームへのアクセスを与えることで、合併や戦略的提携が価値を解き放つ可能性があると主張するアナリストもいる。 潜在的な買収者とバリュエーションのシナリオ 観測はいくつかの可能なシナリオに集中している: 既存自動車メーカーによる買収:フォードやGMのような大手自動車メーカーは理論上、テスラのEV技術と充電ネットワークを獲得するために合併を模索し得るが、価格は法外なものとなり、独占禁止法上の懸念も重大となるだろう。 テクノロジー巨人との提携:アップルやグーグルの親会社アルファベットなどの企業が過去に噂されたが、いずれも公に関心を示していない。完全な合併よりも提携や少数株主投資の方が現実的だ。 プライベートエクイティまたは政府系ファンド:民間投資家のコンソーシアムがテスラを非公開化することもあり得るが、必要な資本はおそらく5,000億ドル超に達し、これは極めて可能性が低い。 バリュエーションの面では、どの合併もテスラの現在の株価に対して20~30%のプレミアムを必要とする可能性が高く、取引額は1兆ドルを超えることを示唆する。それは史上最大級の合併の一つとなり、ほとんどのテクノロジーや自動車の取引を凌駕するだろう。 市場への影響 テスラ株主にとって、合併観測は短期的な上昇材料となり得るが、長期的な影響は条件次第だ。現金取引は課税負担を引き起こし、株式交換による合併は既存株主を希薄化する。より広い市場にとっては、テスラの合併はEVサプライチェーン、電池メーカー、テクノロジーセクターに波及するだろう。 レバレッジド・バイアウトのシナリオが浮上すれば債券も影響を受ける可能性があるが、それは依然として遠い可能性だ。一方、暗号資産市場はテスラの合併観測と直接的な相関をほとんど示していないが、ミームコインやドージコインに対するマスクの影響力は依然として不確定要素だ。 コモディティ、特にリチウムとニッケルは、合併がテスラの生産計画を変えれば変動する可能性がある。また、大規模な国境を越えた取引が米国への外国投資流入を引き起こせば、ドルが強まる可能性がある。 投資家向けの主なポイント 合併の話は憶測に過ぎない:公式な協議は確認されておらず、投資家はこの議論を仮定のものとして扱うべきだ。 バリュエーションが依然として主要な論点:テスラの高い倍率は誤りの余地をほとんど残さず、合併には大きなプレミアムが必要となる可能性が高い。 規制のシグナルに注目:テスラを含む取引は、特に米国と中国で厳しい独占禁止法の審査に直面するだろう。 ファンダメンタルズに焦点を:短期的には、テスラ株は合併観測ではなく、納車台数、利益率、自動運転とエネルギー貯蔵の進展によって動かされるだろう。 いつものように、投資家は合併観測に対して慎重に臨むべきだ。取引が価値を解き放つ可能性はあるものの、同社の規模、バリュエーション、そして伴う規制上の障害を考慮すると、テスラの合併の可能性は依然として低い。今のところ、議論は取引が実現するかどうかよりも、テスラがいくらの価値があるかについてだ。

TREE NEWS 編集部 · 14時間前
米国株

Visa、LSE、Tradeweb、Salesforceが戦略的取引の波を主導

Visa、LSE、Tradeweb、Salesforceが戦略的取引の波を主導 TREE NEWS 報道: 今週相次いだ注目度の高い取引は、企業の取締役会が成長のために資本を投じる意欲を強めていることを示唆した。Visa、ロンドン証券取引所グループ(LSEG)、Tradeweb Markets、Salesforceが主要なプレーヤーとして重要案件を発表または前進させている。こうした動きは決済、金融インフラ、エンタープライズソフトウェアにまたがり、経営陣が短期的なマクロの不確実性を見据えつつ、長期的な戦略的優位性の確立を図っていることをうかがわせる。 何が起きたか Visaは付加価値サービスとクロスボーダー機能の拡充を狙った新たな買収または投資を開示し、LSEGはデータ・分析事業を強化する取引を進めた。Tradeweb Marketsは電子取引プラットフォームを強化する取引を発表し、これはおそらくボルトオン型の買収とみられる。一方Salesforceは、AIおよびクラウド offeringsの強化に向けた動きでM&Aの連続を継続した。取引額やスキームの詳細は完全には開示されていないが、活動の量そのものが企業のディールメイキングの広範な活発化を示している。 市場への影響 これらの取引は資産クラス全般に重大な影響を及ぼす: 株式:投資家が統合リスクや希薄化を懸念すれば、買収企業の株価は短期的に圧力を受ける可能性があるが、強固なバランスシートを持つ戦略的買い手は通常、時間とともに評価される。市場全体はこうした動きを自信の表れと受け止め、景気循環株や金融セクター株を支える可能性がある。 債券:M&Aの増加はしばしば新規社債発行につながり、特に投資適格級で社債利回りに緩やかな上昇圧力をかける可能性がある。ただし高品質債への強い需要が供給を吸収するかもしれない。 暗号資産:決済や金融インフラにおける取引は、ブロックチェーン基盤の決済やトークン化資産の採用を加速させる可能性があり、暗号資産インフラ関連銘柄にとって長期的にプラスとなる。VisaとLSEGはいずれもデジタル資産の取り組みに関心を示している。 コモディティ:直接的な影響は小さいが、企業投資による成長見通しの改善は産業用金属を支える可能性がある。 為替:クロスボーダー取引は特定通貨に一時的な需要を生む可能性があるが、取引が極端に大きくない限り、為替への広範な影響は限定的とみられる。 投資家にとってなぜ重要か 投資家にとって、今週のディールフローは、マクロの見出しが支配的であっても企業ファンダメンタルズが依然としてリターンの鍵を握ることを思い起こさせる。強いキャッシュフローと明確な戦略ビジョンを持つ企業が資金を投入しており、これは買収企業と対象企業の双方にアルファ機会を生み出し得る。また、決済、金融データ、エンタープライズソフトウェアなどのセクターが統合しつつあることを示し、生き残った企業にとってはマージン拡大と競争上の堀の強化につながる可能性がある。投資家は、特に市場集中度の高い分野での後続取引や規制当局の精査に注目すべきだ。 主なポイント Visa、LSEG、Tradeweb、Salesforceは、M&Aと戦略的投資が活発な週を主導する企業の一つだ。 取引は決済、金融インフラ、エンタープライズソフトウェアにまたがり、長期的成長への自信を示している。 株式市場ではセクター固有の変動が見られるかもしれないが、全体としてのシグナルはリスク資産にとってポジティブだ。 債券投資家は新規発行を注視すべきであり、暗号資産投資家は伝統的金融におけるトークン化とブロックチェーン採用の加速の兆しに注目できる。 取引の成功には規制承認と統合の実行が極めて重要となる。

TREE NEWS 編集部 · 14時間前
米国株

インサイダー売却がブラックベリー、アクセンチュア、クリーブランド・クリフスに波及:投資家への示唆

インサイダー売却がブラックベリー、アクセンチュア、クリーブランド・クリフスに波及:投資家への示唆 TREE NEWS 報道: 最近のインサイダー取引により、ブラックベリー、アクセンチュア、クリーブランド・クリフスが注目を集めており、各社で役員や取締役による目立った売却が行われています。インサイダー売却は一般的で、個人的な資産計画によることが多いものの、テクノロジー、コンサルティング、鉄鋼という多様な銘柄にまたがる売却の集中は、変化するマクロ経済環境の中で企業リーダーが自社株のバリュエーションをどう見ているかを垣間見せてくれます。 何が起きたのか 規制当局への提出書類によると、ブラックベリー、アクセンチュア、クリーブランド・クリフスのインサイダーは最近、保有株を削減しました。市場参加者が注視するこれらの開示は、投資家が金利上昇、インフレ圧力、セクター固有の逆風の影響を検討する中で行われました。かつてスマートフォンの先駆者だったブラックベリーはサイバーセキュリティとIoTソフトウェアへと軸足を移し、アクセンチュアは世界的なコンサルティングの雄、クリーブランド・クリフスは大手鉄鋼メーカーです。インサイダー売却は規模も理由も一様ではありませんでしたが、一部の企業インサイダーの慎重な姿勢を総じて浮き彫りにしています。 市場への示唆 インサイダー売却は諸刃の剣となり得ます。一方では、役員が自らの見通しとは無関係に分散投資、税務計画、流動性確保のために売却することがあります。他方で、大規模または集中的な売却は、当面の見通しに対する自信の低下を示す可能性があります。ブラックベリーの場合、競争の激しいサイバーセキュリティ市場で同社が立て直しを続ける中での売却です。アクセンチュアのインサイダー取引は、コンサルティングサービスへの根強い需要がある一方で、IT支出の減速への懸念が高まる中で行われています。クリーブランド・クリフスは、鉄鋼価格の変動や通商政策の不確実性を抱える循環的な業界に直面しています。 より広い市場の観点から見ると、インサイダー取引は逆張り指標や確認指標として用いられることがよくあります。単独で売買の理由になるものではありませんが、文脈を提供してくれます。これら3社の売却は、投資家に今後の決算報告や経営陣のガイダンスをより注意深く精査するよう促すかもしれません。テクノロジーセクターでは、ブラックベリーのインサイダー売却がセンチメントを押し下げる可能性があり、特にグロース株全体のリスクオフの動きと重なった場合はなおさらです。アクセンチュアの売却は企業支出に対する慎重姿勢のシグナルと解釈される可能性があり、コンサルティングおよびITサービス分野に波及し得ます。クリーブランド・クリフスのインサイダー取引は、特にインフラ支出や製造業活動が減速した場合に、鉄鋼需要への懸念を反映している可能性があります。 投資家にとってなぜ重要か 投資家にとって、インサイダー取引はパズルの一片であり、全体像ではありません。定例的な売却と、規模やタイミングが異例な売却を区別することが極めて重要です。文脈が重要であり、引退が近い長期在任の役員による売却は、株価急騰直後のCEOによる売却よりも重みが小さいかもしれません。さらに、投資家は全体のインサイダー保有比率や買い付け活動も考慮すべきです。これら3社の場合、売却は注目に値しますが、それ自体で必ずしも警戒すべきものではありません。 しかし、ファンダメンタルズ分析の重要性を強調しているのは確かです。ブラックベリーのソフトウェア戦略の実行力、減速する経済におけるアクセンチュアの回復力、クリーブランド・クリフスのコスト管理と価格決定力が、長期的な価値の主要なドライバーです。インサイダー売却は、こうしたファンダメンタルズを深掘りし、現在のバリュエーションがリスクを適切に反映しているかを評価するための有用なシグナルとなり得ます。 主なポイント ブラックベリー、アクセンチュア、クリーブランド・クリフスでのインサイダー売却は、一部の企業リーダーの慎重なセンチメントを浮き彫りにしている。 しばしば定例的ではあるが、集中的な売却は投資家に当面のリスクや今後の決算を再評価させる可能性がある。 文脈が決定的に重要であり、規模、タイミング、売却した保有比率がヘッドラインよりも重要である。 投資家はファンダメンタルズのドライバーに注目し、孤立したインサイダー取引に過剰反応すべきではない。 市場が複雑なマクロ経済環境を航海する中で、インサイダー取引は引き続き注視される指標となるでしょう。今のところ、これら3銘柄の売却は、警戒を怠らず情報を把握しておくことの重要性を思い起こさせてくれます。

TREE NEWS 編集部 · 15時間前
米国株

ザイムワークスのADC、卵巣がんで初期の抗腫瘍活性を示し株価上昇

ザイムワークス、卵巣がん向けADCの有望な初期段階データを報告 TREE NEWS 報道: ザイムワークス社(NYSE: ZYME)は、抗体薬物複合体(ADC)候補のZW191について、卵巣がん患者において抗腫瘍活性を示す初期段階の臨床結果を発表した。医学学会で発表されたこのデータによると、この治験薬は治療歴の多い患者の一部で客観的奏効を生み出し、安全性プロファイルは管理可能であった。このニュースを受け、投資家がザイムワークスのADCプラットフォームを裏付けるものと解釈し、また将来の提携やライセンス契約の潜在的な触媒と捉えたため、同社株はプレマーケット取引で上昇した。 データが示すもの ZW191は葉酸受容体アルファ(FRα)を標的とするADCであり、この腫瘍タイプでFRαが高発現することから卵巣がんで注目を集めているメカニズムである。進行中の第1相試験では、標準療法を使い果たした進行性・再発性卵巣がん患者がZW191の投与を受けた。予備的知見では、複数の患者で部分奏効が、また他の患者では病勢安定が認められた。安全性プロファイルは他のADCと一致し、疲労や悪心などの有害事象は管理可能であった。サンプルサイズが小さく追跡期間も限られているものの、有効な選択肢が少ない患者集団にとって活性の兆候は心強いものである。 市場への影響 この発表は、プラットフォーム中心の企業から臨床段階のパイプラインを持つ企業へと移行したザイムワークスにとって重要な進展である。良好なデータは同社の信頼性を高め、腫瘍領域のポートフォリオ強化を目指す大手製薬企業との協業への道を開く可能性がある。バイオテクノロジー業界全体にとっては、この結果はADC開発の勢いを強めるものであり、この分野では取引や投資の増加が見られている。ADCに焦点を当てる企業の投資家はこれを類似のアプローチへの読み取りと見なすかもしれないが、初期段階のデータはしばしば大規模試験での確認を必要とすることに留意することが重要である。 トレーディングの観点では、市場がニュースを消化するにつれてザイムワークスの株価はボラティリティの上昇を経験する可能性が高い。同社の時価総額は比較的小さく、急激な変動の影響を受けやすい。データが差別化されていると認識されれば、革新的ながん治療へのエクスポージャーを求める機関投資家や一般ファンドからの関心を株が集める可能性がある。しかし、バイオテクノロジーセクターは金利期待やリスク選好を含む広範な市場環境に敏感なままである。持続的な上昇は、さらなる臨床アップデートと潜在的な提携発表にかかっている。 投資家にとってこれが重要な理由 ヘルスケアおよびバイオテクノロジーセクターへのエクスポージャーを持つ投資家にとって、ザイムワークスのアップデートは臨床試験の結果が触媒として重要であることを強調している。ADCは急速に成長するがん治療薬のクラスであり、近年いくつかの注目度の高い承認や買収が行われている。有望なADC候補を持つ企業は、プレミアム評価を得たり、買収ターゲットになったりする可能性がある。しかし、リスクは大きい。臨床的失敗は一般的であり、初期段階の結果が規制承認や商業的成功につながるとは限らない。 さらに、このニュースはアンメットニーズの高い疾患である卵巣がんにおける精密腫瘍学の役割を浮き彫りにしている。FRα標的療法は競争の激しい領域であり、他の企業も薬剤を開発している。ザイムワークスが際立つには、有効性、安全性、忍容性の面で競争優位性を示す必要がある。投資家は今後のデータ発表や競争環境の変化を注視すべきである。 企業固有の観点を超えて、小型バイオテクノロジー企業を取り巻く広範な市場環境は依然として厳しい。資本へのアクセス、償還の動向、薬価圧力は継続的な懸念事項である。ザイムワークスがZW191や他のパイプライン資産を進める能力は、その財務状況と戦略的提携にかかっている。同社には一部の非希薄化資金を提供する既存の協業があるが、後期開発には追加のリソースが必要となる可能性がある。 主なポイント ザイムワークスのZW191 ADCは初期段階の卵巣がん試験で抗腫瘍活性を示し、安全性プロファイルは管理可能であった。 データはザイムワークスの株価を押し上げ、提携の見通しを高める可能性があるが、初期段階の結果は大規模研究での確認を必要とする。 バイオテクノロジー投資家にとって、このニュースはADCの可能性と臨床触媒の重要性を強めるとともに、医薬品開発に内在するリスクを浮き彫りにしている。 市場の反応は、ZW191が競合するFRα標的療法と比べてどの程度差別化されていると認識されるか、また同社がパイプラインを実行する能力にかかっている。

TREE NEWS 編集部 · 16時間前
米国株

ファイザーの小児用肺炎ワクチン、中間段階で良好な結果—パイプラインの見通しを強化

ファイザーの小児用肺炎ワクチン、中間段階で良好な結果—パイプラインの見通しを強化 TREE NEWS 報道: ファイザーは、小児用肺炎に対する治験ワクチンが中間段階の臨床試験で堅牢な免疫応答を引き起こしたと発表し、同社のワクチンパイプラインにおける大きな前進となった。幼児を対象にワクチンの安全性と免疫原性を評価したこの試験は主要評価項目を達成したと同社は述べている。ファイザーは規制当局との協議を経て、このワクチンを後期開発段階へ進める計画だ。 市場への影響 良好なデータは、現在少数の企業が支配する小児用ワクチン市場におけるファイザーの立場を強化する可能性がある。上市が成功すれば、需要が減少しているCOVID-19製品以外にもファイザーの収益源を多様化することになる。アナリストは世界の小児用肺炎ワクチン市場が年間数十億ドルに達する可能性があると推定しており、ファイザーの参入は相当なシェアを獲得し得る。 投資家にとって、このニュースはファイザーの厚みのあるワクチンポートフォリオと、COVID-19以外でも革新を続ける能力を再認識させるものだ。同社は非COVID資産からの成長を示すよう圧力を受けており、このワクチン候補は今後数年間の主要な成長ドライバーとなる可能性がある。ただし、後期試験と規制承認は依然として必要であり、既存ワクチンとの競争も障壁として残る。 より広い市場の文脈では、ファイザーの株価(PFE)はポジティブな反応を示す可能性があるものの、データが初期段階であることから影響は限定的かもしれない。バイオテクノロジーや製薬セクターはしばしばパイプラインのニュースで取引され、良好な中間段階の結果はセクター全体のセンチメントを押し上げ得る。投資家は後期試験のスケジュールや、潜在的な提携・ライセンス機会に関する最新情報に注目すべきだ。 主なポイント ファイザーの小児用肺炎ワクチン候補は中間段階の試験で強い免疫応答を示し、主要評価項目を達成した。 このワクチンはファイザーの収益をCOVID-19製品以外に多様化し、小児用ワクチンポートフォリオを強化する可能性がある。 後期試験と規制承認は依然として必要であり、既存ワクチンとの競争が課題となる。 投資家はファイザーのパイプラインの進展と、小児用ワクチン分野における潜在的な市場シェアを注視すべきだ。

TREE NEWS 編集部 · 16時間前
米国株

マスクのSpaceX株を米国の全子供に約束:投資家にとってはご褒美ではなくトリック

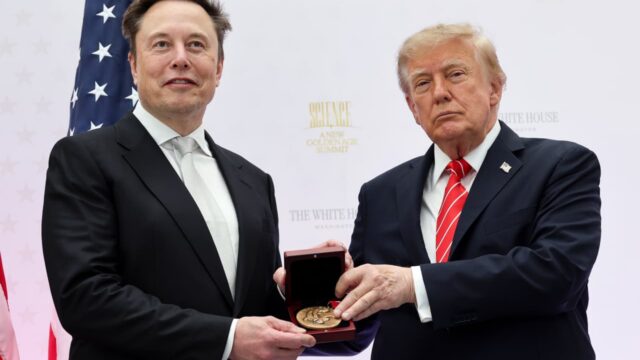
イーロン・マスクのSpaceX株約束:ご褒美ではなくトリック TREE NEWS 報道: イーロン・マスクはアメリカのすべての子供にSpaceXの株を約束した。これはハロウィンのご褒美のように聞こえるが、現実とはほとんど関係のない発言の長い記録を考えれば、トリックである可能性が高い。この発表はソーシャルメディアですぐに広まったが、そのような贈与が法的または財政的に実行可能かどうか、そしてマスクのSpaceXとその投資家に対する広範な野心について何を示唆するのかという疑問を提起している。 何が起こったのか TeslaとSpaceXのCEOであるマスクは、アメリカのすべての子供がSpaceXの株を受け取ると示唆した。時期、資格、仕組みの詳細なしに行われたこの発言は、すぐに懐疑的な目を向けられた。SpaceXは非公開企業であり、何百万人もの子供に株を分配するには複雑な法的、規制的、財政的な取り決めが必要となる。さらに、マスクには壮大な約束をする歴史があり、完全自動運転のTeslaから火星植民のタイムラインまで、しばしば予定通りに実現しなかった。 市場への影響 この約束が公開市場に直接影響を与える可能性は低いが、マスク関連資産のセンチメントに影響を与える可能性がある。Tesla(TSLA)の株主は、CEOの別の気晴らしと見なし、株価を圧迫する可能性がある。SpaceXは公開取引されていないが、その評価は私募市場に影響を与え、将来のIPOや二次募集に影響する可能性がある。暗号通貨市場、特にミームコインやマスクに関連するトークンは、小売トレーダーがヘッドラインに反応して短期的なボラティリティを示すかもしれない。しかし、この発表だけではどの資産クラスにも根本的な変化は期待されない。 投資家にとってなぜ重要か 投資家はそのような約束を慎重に扱うべきだ。マスクの実績は、見出しを飾る発言が具体的な事業計画を反映するのではなく、マーケティングや個人ブランディングの目的で行われることが多いことを示している。Teslaや他のマスク関連株を保有する人にとっては、誇大広告ではなく、生産台数、利益率、規制の動向といったファンダメンタルズに焦点を当てるべきだという注意喚起となる。SpaceXの私募市場投資家も、もしそのような贈与が真剣に追求されることがあれば、潜在的な希薄化やガバナンスの変更を監視すべきだ。 主なポイント マスクがアメリカのすべての子供にSpaceX株を与えるという約束は非常に実現性が低く、詳細を欠いている。 直接的な市場への影響は最小限である可能性が高いが、Teslaやマスク関連資産のセンチメントは変わる可能性がある。 投資家はファンダメンタルズに焦点を当て、ヘッドライン主導のボラティリティに警戒すべきだ。 SpaceX株を分配する真剣な試みは、重大な法的および規制上の障害に直面するだろう。

TREE NEWS 編集部 · 17時間前
米国株

クシュタールによるカンバーランド・ファームズへの入札報道はコンビニエンスストア業界の統合を示唆

クシュタールによるカンバーランド・ファームズへの入札報道はコンビニエンスストア業界の統合を示唆 TREE NEWS 報道: カナダのコンビニエンスストア大手、アリマンタシオン・クシュタールは、米国北東部で強い存在感を持つ非上場のコンビニエンスストアおよび燃料小売業者であるカンバーランド・ファームズに入札したと報じられている。この動きが確認されれば、クシュタールが長年にわたり進めてきた、細分化されたコンビニエンスストアおよび燃料小売セクターの統合戦略における新たな重要な一歩となるだろう。 カンバーランド・ファームズはニューイングランドとフロリダで数百店舗を運営しており、ハセオテス家が所有している。同社は過去に売却の憶測の対象となったことがあるが、取引は実現していない。サークルKブランドを所有し、世界で数千店舗を展開するクシュタールは積極的な買収者であり、これまでもオーストラリアのカルテックスへの敵対的買収の試みやフランスのカルフールへの失敗した入札など、主要な取引を追求してきた。 市場への影響 株式投資家にとって、報道された入札は、すでに相当な足場を持つ米国市場での成長に対するクシュタールの意欲を強調するものである。買収が成功すれば、長期的には増益に寄与すると見られるが、短期的には統合コストとバリュエーションに関する懸念が株価の重しとなる可能性がある。トロント上場のクシュタール株は、投資家がニュースを消化するにつれて緩やかな変動を示すかもしれない。 コンビニエンスストアセクター全体に波及効果が及ぶ可能性がある。ケーシーズ・ゼネラル・ストアズ、マーフィーUSA、トラベルセンターズ・オブ・アメリカ(現在はBPの一部)などの競合他社は、統合のトレンドに影響を受けるかもしれない。この入札はまた、安定したキャッシュフローを生み出し、コンビニエンスストアのマージンの恩恵を受ける燃料小売資産の魅力を浮き彫りにしている。 債券市場では、クシュタールが債務で取引を賄う場合、同社の債務プロファイルが注目される可能性がある。同社は投資適格の格付けを有しており、大規模な買収はレバレッジに関する懸念を引き起こし、クレジットスプレッドを拡大させる可能性がある。しかし、クシュタールの強力なキャッシュフロー創出力を考慮すると、影響は限定的かもしれない。 商品市場は直接的な影響を受けそうにないが、この取引は下流の燃料セクターにおける進行中の統合を反映しており、地域の燃料価格動向に影響を与える可能性がある。暗号資産市場への直接的な影響はないが、取引がM&A活動の増加と経済的信頼感を示すものであれば、広範なリスクセンチメントがわずかに影響を受ける可能性がある。 為替市場への影響は最小限かもしれないが、取引が進めばカナダドルは国境を越えた投資フローによって若干の影響を受ける可能性がある。 投資家にとってなぜ重要か この潜在的な買収は、燃料マージンとコンビニエンス提供で競争するために規模が極めて重要なコンビニエンスおよび燃料小売業界における進行中の統合を思い起こさせる。セクターの投資家にとっては、クシュタールのような十分な資本を持つプレーヤーが拡大のために資本を投入する用意があることを示しており、さらなるM&A活動を促進し、セクターの再評価につながる可能性がある。 さらに、この取引はカンバーランド・ファームズが強いブランドロイヤルティを持つ米国北東部市場の重要性を強調している。クシュタールが成功すれば、セブン&アイ・ホールディングスが所有するセブン-イレブンや地域のプレーヤーなどの競合に対する地位を強化できるだろう。 投資家は、取引の構造に関する公式な確認と詳細(購入価格や資金調達方法など)に注目すべきである。公式発表があれば、クシュタールと同業他社の株価が動く可能性がある。さらに、特定の地域における統合後の事業体の規模を考慮すると、規制当局の精査も排除できない。 主なポイント クシュタールによるカンバーランド・ファームズへの入札報道は、米国での統合戦略を拡大し、競合他社に対応を迫る可能性がある。 株式投資家は、クシュタールのレバレッジと統合リスクへの潜在的な影響を評価すべきである。同業他社にも波及効果が見られるかもしれない。 債券保有者は、取引の債務による資金調達の側面が信用格付けに与える影響を監視すべきである。 この取引は、金利上昇環境下で安定したキャッシュフローを生み出す燃料およびコンビニエンス資産の魅力を強調している。 公式な確認と規制の動向に注目せよ。この話はまだ進行中である。

TREE NEWS 編集部 · 17時間前
米国株

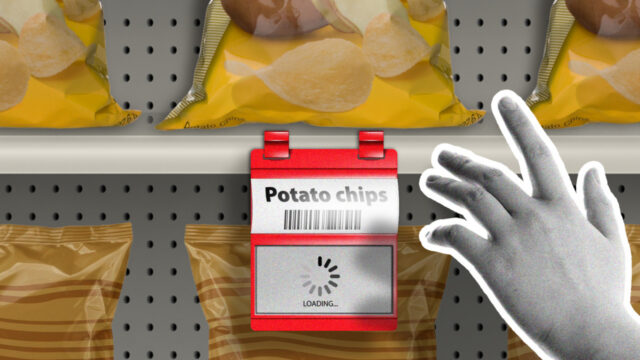
ウォルマートとベスト・バイ、デジタル価格タグを導入、個別価格設定への懸念が高まる

ウォルマートとベスト・バイ、デジタル価格タグを導入、個別価格設定への懸念が高まる TREE NEWS 報道: ウォルマートやベスト・バイを含む大手小売業者は、全米の店舗で電子棚札(ESL)—遠隔から更新可能なデジタル価格タグ—の導入を加速している。紙のラベルに代わるこの技術により、スタッフは即座に価格を変更でき、最終的には需要、在庫、さらには個々の買い物客のプロファイルといった要素に基づく動的価格設定が可能になる可能性がある。小売業者は効率性と正確性を謳う一方、批評家はこの変化が買い物客ごとに異なる価格につながる可能性があると警告し、公平性と透明性に関する懸念を引き起こしている。 何が起きたか ウォルマートとベスト・バイは、デジタル価格タグを大規模に導入している小売業者の一つである。バッテリーで駆動し、ワイヤレスで接続されることが多いこれらの小型電子ディスプレイは、商品価格を表示し、中央システムからリアルタイムで更新できる。小売業者は、タグが人件費を削減し、価格の正確性を向上させ、プロモーションやサプライチェーンの変化に迅速に対応できると述べている。この動きは店舗のデジタル化という広範なトレンドの一部だが、小売業者がこの技術をどこまで動的価格設定に利用するか—潜在的に顧客の閲覧履歴やロイヤルティステータスに基づくことさえあり得る—についての議論を引き起こしている。 市場への影響 ESLの導入は、いくつかの資産クラスに影響を及ぼす: 株式:この技術を採用する小売業者は、人件費と廃棄の削減による利益率の向上が見込めるが、動的価格設定が不公平と認識された場合、評判リスクに直面する。ESLや関連するワイヤレスインフラを製造する企業は恩恵を受ける可能性がある。投資家は規制当局の監視と消費者の反発に注意すべきであり、これらは早期採用企業の株価を圧迫する可能性がある。 債券:インフレ期待への広範な影響は微妙である。動的価格設定が価格変更の頻度を高める場合、インフレ測定が複雑になる可能性があるが、それ自体で債券市場を動かす可能性は低い。しかし、小売業者が価格設定力をより積極的に利用している兆候があれば、インフレの物語に影響を与える可能性がある。 暗号資産:直接的な影響はないが、この話は価格設定とサプライチェーンに対するブロックチェーンベースのソリューションに通じる透明性とデータ所有権のテーマに触れている。当面の市場への影響はない。 コモディティ:直接的な影響は最小限だが、在庫管理の改善により消費財の需要予測にわずかな影響を与える可能性がある。 通貨:大きな影響はない。 投資家にとってなぜ重要か デジタル価格タグの話は、小売価格設定の未来を垣間見る窓である。小売業者がリアルタイムで価格を変更する能力を獲得するにつれ、オンラインとオフラインの価格設定の境界が曖昧になる。これはより効率的な市場につながる可能性がある一方、価格差別につながる可能性もあり、規制を招くかもしれない。投資家にとって重要なのは、どの小売業者が顧客を遠ざけることなく技術をうまく導入するかを監視し、規制当局の対応に注意することである。この技術はインフレデータにも影響を与える:価格がより柔軟になれば、伝統的な指標はよりノイズが多くなる可能性がある。ESLハードウェアからワイヤレスネットワークまで、インフラを提供する企業は長期的な勝者となる可能性がある。一方、移行を誤って扱う小売業者はブランド価値を損なうリスクがある。 主なポイント ウォルマートとベスト・バイはデジタル価格タグを導入し、リアルタイムの価格変更を可能にしている。 批評家はこの技術が個別価格設定と不公平につながる可能性を懸念している。 小売業者は効率性を得るかもしれないが、評判と規制のリスクに直面する。 投資家は消費者の反発と規制当局の監視に注意すべきである。 ESLのインフラプロバイダーはこのトレンドから恩恵を受ける可能性がある。

TREE NEWS 編集部 · 17時間前
米国株

決算シーズン加速で不動産株はまちまち

決算シーズン加速で不動産株はまちまち TREE NEWS 報道: 水曜日の不動産株はまちまちの動きとなった。最新の企業決算が出揃い始め、投資家に金利上昇や需要パターンの変化にセクターがどう対応しているか新たなシグナルを提供している。この分岐したパフォーマンスは、主要な不動産投資信託(REIT)や不動産会社が四半期決算を発表する中で生じており、一部は予想を上回る一方、他は資金調達コストや入居率の課題による逆風を指摘した。 まちまちの取引は、不動産セクター内の広範な分岐を反映している。データセンターや産業用REITは構造的な追い風の恩恵を受け続ける一方、オフィスや小売の賃貸業者はリモートワークの傾向や消費者行動の変化から持続的な圧力に直面している。投資家は賃料成長、入居率、設備投資計画に関する手がかりを求めて決算報告を注視している。 市場への影響 まちまちの決算内容は、資産クラス全体にいくつかの影響を与える可能性がある: 株式: 不動産株は金利期待に敏感なままである。連邦準備制度理事会(FRB)が金利をより長く高水準に維持する可能性を示す兆候があれば、REITを含む金利敏感セクターの重しとなる可能性がある。しかし、一部のサブセクターの好調な決算は支えとなる可能性がある。 債券: 決算データはインフレ期待に影響を与え、ひいては米国債利回りに影響する可能性がある。不動産会社が価格決定力を示唆すれば、粘着性のあるインフレ期待を強め、債券利回りに上昇圧力をかける可能性がある。 暗号資産: 不動産決算は暗号資産市場に直接的な影響は限定的だが、広範なリスクセンチメントが波及する可能性がある。予想を上回る決算シーズンはリスク選好を高め、暗号資産に恩恵をもたらす可能性がある。 コモディティ: 不動産活動は工業金属や建設材料の需要の主要な牽引役である。まちまちの決算は不均一な建設活動を示唆し、銅や鉄鋼などのコモディティに影響を与える可能性がある。 通貨: ドルは決算報告に起因する金利期待の変化、特にFRBの政策経路に対する市場の見方を変える場合に影響を受ける可能性がある。 投資家向けの主なポイント セクターの分岐: すべての不動産が同じではない。産業用およびデータセンターREITはオフィスや小売の同業他社を引き続き上回る可能性がある。 金利感応度: 不動産は金利に非常に敏感なままであるため、FRBの通信やインフレデータを注意深く監視する必要がある。 決算の質: 見出しの数字だけでなく、入居率の傾向、賃料成長、バランスシートの健全性を評価する。 分散: セクター固有のリスクを軽減するために、不動産内での分散を検討する。 決算シーズンが進むにつれ、投資家は不動産会社のガイダンスに注意を払うべきである。それは広範な経済情勢に関する貴重な洞察を提供し、資産クラス全体のポジショニングに役立つ可能性がある。

TREE NEWS 編集部 · 18時間前
米国株

S&P 500企業の82%がEPS予想を上回る、利益成長が加速

決算スコアボード:82%がEPS予想を上回り、79%が前年同期比増益 TREE NEWS 報道: S&P 500企業の大半が決算を発表した中、最新の決算シーズンは近年記憶にないほど力強いものとなりつつある。最新の決算スコアボードによると、82%の企業がコンセンサスEPS予想を上回り、79%が前年同期比の利益成長を記録した。この広範な上振れは、企業が予想以上にマクロ経済の逆風をしのいでいることを示唆しており、底堅い消費者需要、コスト削減策、そして安定化しつつあるインフレ環境に支えられている。 何が起きたのか ウォール街で広く注目される指標である決算スコアボードは、現在の決算シーズンがアナリスト予想を大幅に上回ったことを明らかにしている。82%という上振れ率は歴史的平均の約65〜70%を大きく超えており、アナリストの予想が過度に悲観的だった可能性を示している。一方、79%の企業が前年同期比増益を報告したことは、テクノロジーやヘルスケアから資本財、金融に至るまで、幅広いセクターに及ぶ堅調な利益サイクルを裏付けている。 この好調な業績は、経済成長の鈍化、高止まりする金利、地政学的な不確実性への根強い懸念にもかかわらず実現した。企業は価格決定力と業務効率化を通じてマージンを拡大しつつ、労働市場の緩和やサプライチェーン圧力の和らぎからも恩恵を受けている。 市場への影響 高い上振れ率は金融市場にいくつかの影響を及ぼす: 株式:広範な利益成長は、特に出遅れていたセクターを中心に株価バリュエーションの上昇を支える。S&P 500は先行利益予想の上方修正が見込まれ、株式の追い風となる可能性がある。ただし、指数が最高値圏にあるため、こうした好材料の多くはすでに織り込まれているかもしれない。 債券:強い利益は経済の底堅さを示唆し、FRBが積極的な利下げに慎重な姿勢を保つ可能性がある。投資家が金融政策の道筋を見直す中、特にイールドカーブの長期ゾーンを中心に国債利回りに上昇圧力がかかる可能性がある。 暗号資産:暗号資産を含むリスク資産は、健全な企業利益環境から恩恵を受ける傾向がある。これは広範な経済の強さを示すためだ。ただし、暗号資産市場は流動性環境や規制の動向にも左右されるため、影響は間接的なものにとどまる可能性がある。 コモディティ:堅調な利益成長は原材料への持続的な需要を意味し、特に産業用金属やエネルギーを中心に商品価格を支える可能性がある。ただし、ドル高がこうした利益の一部を相殺する可能性がある。 為替:ドルは強い利益とFRBのよりタカ派的な姿勢の可能性から支えられる一方、豪ドルのようなリスクに敏感な通貨は世界成長センチメントの改善から恩恵を受ける可能性がある。 投資家にとってなぜ重要か 投資家にとって、決算スコアボードは企業セクターと広範な経済の健全性に関する貴重な洞察を提供する。高い上振れ率と力強い前年同期比成長は、2023年の利益後退が完全に過去のものとなった可能性を示唆している。これは、特に経済成長に連動する景気循環セクターを中心に、株式配分の継続を正当化し得る。 ただし、投資家はこうした結果を過度に一般化することに慎重であるべきだ。今後の利益のハードルは上がる可能性があり、成長鈍化やマージン圧縮の兆候があれば、その後の四半期に失望させる結果につながる可能性がある。加えて、楽観の多くがすでに株価に反映されているため、市場の上振れへの反応は限定的だ。 分散投資は依然として鍵となる。株式は強い利益から恩恵を受け続ける可能性がある一方、債券投資家は債券価格を圧迫し得るインフレ再加速の兆候に注意すべきだ。暗号資産投資家は流動性と規制の動向を監視し、コモディティ投資家は需給動向に注目すべきである。 主なポイント 82%の企業がEPS予想を上回り、歴史的平均を大きく超えた。アナリストの悲観が行き過ぎていたことを示す。 79%の企業が前年同期比増益を報告し、広範な利益回復を示唆した。 強い利益は株式を支えるが、FRBの利下げ余地を制限し、債券やドルに影響を与える可能性がある。 投資家は分散を維持し、今後の四半期におけるマージン圧力と成長鈍化の兆候に注意すべきである。

TREE NEWS 編集部 · 18時間前
米国株

シックス・フラッグス、ジョージア州の死亡事故を受けコースターにシートベルトを追加

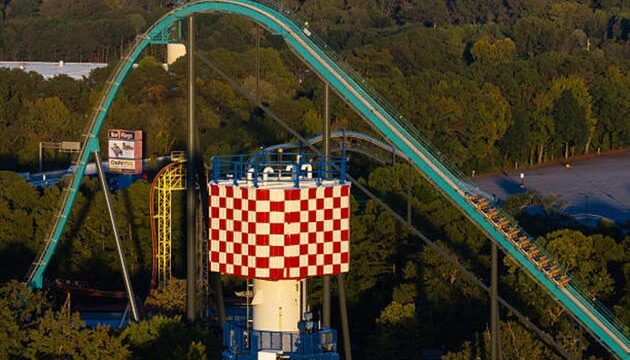
シックス・フラッグス、ジョージア州の死亡事故を受けコースターにシートベルトを追加 TREE NEWS 報道: シックス・フラッグス・エンターテインメント社は、今年初めにジョージア州のパークで来園者が死亡した事故を受け、傘下のテーマパーク全体のローラーコースターにシートベルトを設置している。同社は、この安全強化策をシステム全体に展開し、最も人気のあるアトラクションのいくつかにも適用すると確認した。この動きは、遊園地運営会社がアトラクションの安全性と来園者の保護に対して厳しい視線にさらされる中で行われた。 事故はシックス・フラッグス・オーバー・ジョージアで発生し、ローラーコースター上での死亡事例となった。事故の詳細は依然として限られているが、同社は追加の安全対策を迅速に実施に移した。シートベルトは一部のコースターで既存のラップバーやその他の拘束装置を補完するもので、同社は変更は万全を期すためだと述べている。 市場への影響 投資家にとって、このニュースは短期的にも長期的にも考慮すべき点がある。シックス・フラッグス(ティッカー:SIX)は変動の大きい銘柄であり、入場者数の動向、天候、運営に関するニュースに敏感に反応してきた。安全事故は、特に短期的に消費者心理や入場者数に悪影響を及ぼす可能性がある。しかし、先手を打った安全対策は風評被害を軽減し、法的責任を減らすのに役立つ可能性がある。 株式への影響:投資家がアトラクション改修費用や潜在的な訴訟費用を消化するにつれ、シックス・フラッグスの株価は短期的な圧力を受ける可能性がある。同社は保険料の上昇にも直面するかもしれない。長期的には、株価の動向は入場者数の回復と安全対策展開の実効性にかかっている。 債券・クレジット市場:シックス・フラッグスは多額の負債を抱えている。大規模な法的和解やキャッシュフローの減少は、信用力に影響を与えうる。格付機関は状況を注視するだろうが、シートベルト導入策単独で同社の信用指標が大きく変わる可能性は低い。 暗号資産・コモディティ:この話は暗号資産やコモディティ市場と直接の関連はない。ただし、より広範な裁量的消費支出の動向や安全装備に対する産業需要は間接的な要因となりうる。 為替:国内中心の運営会社であるシックス・フラッグスの直接的な為替エクスポージャーは限定的だ。米ドルの強さは国際観光に影響しうるが、この安全に関するニュースは為替を動かす材料ではない。 投資家にとって重要な理由 テーマパーク運営会社は公共の信頼に大きく依存している。一度の注目度の高い事故が、入場者数の減少、ネガティブな報道、規制当局の監視につながりうる。シックス・フラッグスがシートベルト追加を決めたことは安全へのコミットメントを示すもので、来園者や規制当局を安心させるかもしれない。それでも、複数のパークにわたるアトラクション改修の財務負担は、潜在的な訴訟と相まって利益率を圧迫する可能性がある。投資家は入場者数データ、法的な進展、保険費用の変化を注視すべきだ。この危機を管理する同社の能力は、その運営上の回復力を試す重要な試金石となるだろう。 主なポイント シックス・フラッグスはジョージア州の死亡事故を受け、安全性の強化と信頼回復を目指してローラーコースターにシートベルトを追加している。 改修費用と潜在的な法的責任を背景に短期的な株価圧力が予想される。長期的な影響は入場者数の動向次第だ。 このニュースは暗号資産、コモディティ、為替との直接的な関連はほとんどないが、裁量的消費セクターのリスクを浮き彫りにしている。 投資家は財務的影響の兆候として、入場者数、法的手続き、保険費用を監視すべきだ。

TREE NEWS 編集部 · 18時間前
米国株

ゼネラルモーターズの復活への道:投資家が知っておくべきこと

ゼネラルモーターズの復活への道:投資家が知っておくべきこと TREE NEWS 報道: ゼネラルモーターズ(GM)は岐路に立っている。かつてアメリカ自動車産業の揺るぎない王者だった同社は今、複雑な課題の網に直面している。電気自動車(EV)需要の減速、テスラや中国メーカーとの競争激化、過去の年金債務、そして電気自動車と自動運転車への野心的な移行を資金調達するという難題だ。最近のアナリスト討論では、誰もが気にかけていた問いは「GMはどうすれば軌道に戻れるのか」だった。議論では、コスト削減や資本規律から戦略的提携、量より収益性へのより鋭い注力まで、いくつかの潜在的な手段が浮き彫りになった。しかし、前方の道のりは決して平坦ではない。 何が起きているのか:中核的課題 GMの株価は何年も市場全体を下回るパフォーマンスが続いており、EV時代に競争できるかという懸念に押されている。同社は2025年までにEVと自動運転車の開発に350億ドルを投じると約束しているが、その投資収益はなかなか実現していない。一方、従来の内燃機関(ICE)事業は依然として利益の源泉であり、EV推進を支える利益を生み出している。しかし、移行には資本が大量に必要であり、投資家の忍耐は薄れつつある。 さらに圧力をかけるのは、GMの自動運転子会社Cruiseが規制当局の監視と運用上の後退に直面し、運営停止と再編に至ったことだ。同社はまた、全米自動車労働組合(UAW)によるストライキの可能性にも直面しており、生産を混乱させ、利益率をさらに圧迫する恐れがある。需要面では、EV販売の伸びが鈍化し、GMは一部のEV生産目標を縮小し、戦略を見直すことを迫られている。 市場への影響:株式、債券、そしてその先 株式投資家にとって、GMの再建ストーリーは実行力にかかっている。コスト規律を示し、EVの収益性を改善し、労使交渉をうまく乗り切ることができれば、株価は再評価されて上昇する可能性がある。しかし、長期ストライキやEVロードマップのさらなる遅延など、いかなる失策も株価を押し下げる可能性がある。オプション市場は、今後の決算や労使情勢の更新を巡るボラティリティの高まりを織り込んでいる。 債券市場では、GMの信用力はキャッシュフロー創出力と密接に結びついている。ストライキや車両販売の減速は流動性を圧迫し、信用スプレッドを拡大させる可能性がある。GMの年金債務は長期的な重荷であり続けるが、最近の金利上昇は実際に年金不足を縮小させ、いくらかの緩和をもたらしている。 コモディティについては、GMの生産計画は鉄鋼、アルミニウム、そしてリチウムやコバルトといった電池金属に影響を及ぼす。EVの立ち上げが遅れればこれらの材料の需要を冷え込ませる一方、移行が速まれば価格を支える。自動車セクターは半導体の主要な消費者でもあるため、生産削減はチップ供給網に波及するだろう。 暗号資産市場では、GMの業績は直接的な影響をほとんど及ぼさないが、広範なリスク心理が重要だ。GMの苦戦が消費者と産業経済の弱体化を示すのであれば、暗号資産を含むリスク資産は向かい風に直面する可能性がある。逆に、再建が成功すれば循環的な心理を押し上げるだろう。 為替市場も反応する可能性がある。GMが強くなれば貿易収支の改善を通じて米ドルを支える一方、GMが弱くなれば広範な経済の弱さを示す場合にドルを圧迫する可能性がある。 投資家への主なポイント 実行がすべて:GMの再建はコスト削減、EVの収益性、労使の平和を実現できるかにかかっている。これらの分野に関する四半期ごとの更新に注目しよう。 EV移行は高コスト:同社のEVへの巨額投資は短期的にフリーキャッシュフローを圧迫する。投資家は投下資本利益率(ROIC)とキャッシュフロー指標に注目すべきだ。 労使リスクは現実:UAWのストライキは数十億ドルの損失と生産の混乱をもたらす可能性がある。交渉を注意深く監視しよう。 バリュエーションは安いが、理由がある:GMは低い倍率で取引されており、懐疑的な見方を反映している。EVの成功的な投入や有利な労使合意といったカタリストが価値を解き放つ可能性がある。 エクスポージャーを分散:広範な市場参加者にとって、GMの健全性は米国の消費者と産業経済の先行指標だ。自動車販売と生産データに目を配ろう。 結論として、ゼネラルモーターズには復活を遂げる資源と規模があるが、その道はリスクに満ちている。投資家は約束ではなく具体的な進展に焦点を当て、慎重に株に臨むべきだ。次の数四半期は、GMがかつての栄光を取り戻せるか、それともニュートラルのまま停滞するかを決める重要な局面となるだろう。

TREE NEWS 編集部 · 19時間前
昨日
米国株

アメックス株、Q3決算好調もAI再編で投資家不安、3.6%下落

アメリカン・エキスプレス、人員削減と3億3600万ドルの特別損失で株価下落 TREE NEWS 報道: アメリカン・エキスプレス(アメックス)の株価は金曜日、3.62%下落して取引を終えた。クレジットカード大手が発表した第3四半期利益がアナリスト予想を上回ったものの、市場の期待に反する結果となった。下落の背景には、同社がAI主導の未来に備えて世界7万7000人の従業員の約5%を削減する計画を明らかにしたこと、およびこの計画に関連する3億3600万ドルの再編費用が挙げられる。 市場が好調な決算を無視した理由 投資家は再編費用とAIへの戦略的転換に注目した。これはコスト削減とアメックスの伝統的なビジネスモデルへの潜在的な混乱の両方を示唆している。人員削減はAIへの準備と位置付けられているが、短期的な実行リスクや、プレミアムサービスの評判を維持する能力に対する疑問を提起している。 この費用は第4四半期の業績を圧迫する見込みであり、市場はAI投資がどの程度迅速に具体的な効率性向上につながるかについて不確実性を織り込んでいる。アメックスの株価は、消費者支出や信用の質に関する広範な懸念の中で圧力を受けており、再編発表が慎重なセンチメントを強めた。 業界への影響:金融サービスにおけるAI導入の加速 アメックスの動きは、既存企業がコスト削減と顧客体験の向上のためにAI統合を競う金融サービス業界全体の広範なトレンドを反映している。しかし、初期費用と組織再編はしばしば短期的な変動を引き起こす。投資家にとっての鍵となる問いは、AI投資が持続可能な競争優位性をもたらすのか、それとも単に増加する運営費用を相殺するだけなのかということだ。 また、この再編は自動化と労働力の安定性の間の緊張を浮き彫りにしており、このテーマは業界全体に響く可能性が高い。より多くの金融機関が同様の取り組みを発表するにつれ、市場はコスト規律と収益成長のバランスを注視するだろう。 今後の展望 アメックスがプレミアムブランドを維持しながらAI戦略を実行する能力が重要となる。同社の第4四半期のガイダンスとAIのROIに関するコメントは注視される。再編が顧客サービスを損なうことなく効率性の向上につながれば、株価は回復する可能性がある。しかし、実行が滞るか、消費者支出がさらに弱まれば、圧力が続くかもしれない。今のところ、市場はAIの約束と変革のコストを天秤にかけ、様子見の姿勢をとっている。

TREE NEWS 編集部 · 19時間前
米国株

工業セクター決算スコアカード:今週20社中17社がEPS予想を上回る

工業セクター決算スコアカード:今週20社中17社がEPS予想を上回る TREE NEWS 報道: 今週四半期決算を発表した工業企業20社のうち17社が、アナリストの1株当たり利益(EPS)予想を上回ったことが、最新の企業決算のレビューで明らかになった。この高い超過率は、高金利、サプライチェーンの調整、世界需要の減速といったマクロ経済の逆風が続く中でも、工業セクターの底堅さを浮き彫りにしている。 結果は、機械・電気機器から航空宇宙・運輸まで、工業複合体の幅広い分野に及んでいる。売上高の動向はまちまちだったが、コスト規律と価格決定力がほとんどの企業のEPSクリアを後押しした。数社は通期見通しを引き上げ、下半期への自信を示した。 市場への影響 高い超過率は、特に投資家がメガキャップテクノロジーからより循環的なバリューセクターへローテーションする中で、業績主導の市場という見方を強める可能性が高い。S&P 500工業セクター指数で測られる工業株は、過去1ヶ月間で広範な指数をアウトパフォームしており、今週の結果はそのトレンドを延長する可能性がある。 株式:EPSのポジティブサプライズは工業ETFや関連セクターファンドを押し上げる可能性がある。しかし、多くの企業が依然として賃金インフレや借入コストの上昇に直面しているため、市場の反応は今後の見通しやマージンに関するコメント次第となる。 債券:好調な企業業績は投資適格空間のデフォルトリスクを低下させる。データがソフトランディングシナリオを支持すれば、景気後退懸念の後退に伴い国債利回りは安定するか若干上昇する可能性がある。 暗号資産:工業セクターの決算はデジタル資産への直接的な影響は限定的だ。しかし、広範なリスクオンセンチメントは、特に株高が持続すれば、暗号資産市場に限定的な支援を提供する可能性がある。 コモディティ:これらの企業からの工業需要シグナル、特に金属、エネルギー、運輸はコモディティ価格に影響を与える可能性がある。楽観的な見通しは銅、石油、運送関連コモディティを支えるかもしれない。 為替:底堅い工業セクターは、より長期にわたる高金利の根拠を支持することでドルを支える可能性がある。逆に、見通しが失望させれば、ドルは主要通貨に対して軟化するかもしれない。 投資家にとっての重要性 工業セクターはしばしば広範な経済の先行指標と見なされる。高い超過率は、企業アメリカが現在の環境を懸念よりも上手く乗り切っていることを示唆し、さらなる株高を正当化する可能性がある。しかし、投資家は慎重になるべきだ。EPS超過は過去を振り返るものであり、市場は今後の見通しとマージンの持続性に焦点を当てる。一部の工業銘柄のバリュエーションはすでに高く、需要の弱さの兆候があればボラティリティを引き起こす可能性がある。 さらに、20社中17社という超過の広がりは、運用効率と価格決定力が依然として健在であることを示している。これは、強固なバランスシートと価格決定力を備えた高品質の工業株への選択的エクスポージャーを支持する。投資家はまた、将来の成長への自信を示す設備投資計画にも注目するかもしれない。 主なポイント 今週20社中17社の工業企業がEPS予想を上回り、強力なコスト管理と価格決定力を反映した。 見通しがポジティブであり続ければセクターのアウトパフォームは続く可能性があるが、将来を見据えたコメントが重要だ。 債券市場ではデフォルトリスクプレミアムの低下が見られる可能性があり、コモディティと為替は需要シグナルに反応するかもしれない。 投資家は持続可能なマージンと明確な資本配分戦略を持つ高品質銘柄に焦点を当てるべきだ。

TREE NEWS 編集部 · 19時間前
取材依頼 ご意見