カナダの決済×暗号資産マップ:規制が形作るデジタル金融市場
カナダの暗号資産市場:偶然ではなく設計による規制 カナダのデジタル資産市場は無法地帯ではない。決済インフラ、銀行システム、そして深い金融規制によって根本から形作られた金融市場である。これは、同国の決済・暗号資産エコシステムに関する新たな業界マッピングの中心的な結論であり、カナダを投機的な暗号資産ハブというよりも、暗号資産が既存のレールに適合することを求められる規制されたデジタル金融市場として位置づけている。 ニュース概要 このマッピング調査は、カナダの暗号資産ランドスケープを、小売投機ではなく従来の決済システムとの統合によって定義されるものとして特定している。主な特徴は以下の通り: 銀行主導のインフラ:カナダの主要銀行と決済プロセッサーがゲートキーパーの役割を果たし、どの暗号資産サービスが消費者に届くかを形作っている。 証券優先の規制:州証券委員会がカナダ証券管理局(CSA)を通じて調整し、ほとんどの暗号資産取引プラットフォームを証券ディーラーとして扱い、登録とコンプライアンスを要求している。 ステーブルコインと決済への注力:最近の規制当局の関心はステーブルコインとその決済利用に集中しており、カナダ銀行と連邦当局がデジタル決済手段の枠組みを検討している。 制限されたアクセス:レバレッジやデリバティブの暗号資産商品を含む特定の商品への小売アクセスは、米国やオフショア市場と比較して厳しく管理されている。 分析:主要な設計者としての規制 カナダのアプローチは、暗号資産を分離して囲い込むべき別の資産クラスとして扱わない点で独特である。代わりに、規制当局は既存の証券法と決済法をデジタル資産に適用し、取引所やフィンテック企業を従来の金融機関と同じコンプライアンス境界内で運営することを強制している。これにはいくつかの含意がある。 第一に、参入コストが上昇する。暗号資産取引プラットフォームは制限付きディーラーとして登録し、カストディ基準を維持し、継続的な開示を行わなければならない。これはより大規模で資本力のあるプレイヤーに有利に働き、小規模なスタートアップを排除する。 第二に、DeFiやトークン化資産など、規制の明確性が依然として限られている分野でのイノベーションを遅らせる。プロジェクトはしばしばオフショアで立ち上げるか、カナダのユーザーを完全に制限することを選ぶ。 第三に、安定しているが狭い市場を生み出す。カナダの投資家は暗号資産にアクセスできるが、それは登録された厳選されたプラットフォームを通じてであり、開かれたグローバル市場ではない。これはシステミックリスクを減らすが、製品の多様性も制限する。 今後の展望 次の段階はおそらく二つの力によって定義されるだろう:ステーブルコインの枠組みを含む決済法制の近代化を推進する連邦政府と、デジタルドルの探求を行うカナダ銀行である。カナダが決済の近代化と明確な暗号資産ルールを整合させることができれば、規制されたデジタル金融のモデルとなる可能性がある。そうでなければ、より寛容な制度を持つ管轄区域に人材と資本を譲り渡すリスクがある。 現時点では、カナダは暗号資産への熱意ではなく、決済インフラと銀行の保守主義がデジタル資産市場の形を決定する方法のケーススタディであり続けている。
 ·
2026年9月30日
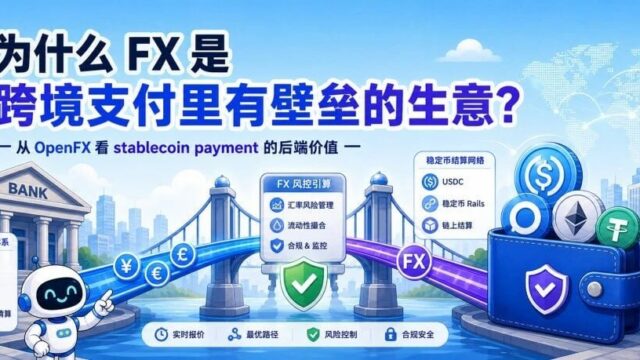
クロスボーダー決済における真の堀はFXにある:OpenFXとステーブルコイン決済のバックエンド価値
クロスボーダー決済の勝敗を分ける隠れたレイヤー クロスボーダー決済はしばしば送金問題として捉えられる。つまり、ポイントAからポイントBへより速く、より安く資金を移動させることだ。しかし実際には、難しいのは移動そのものではなく、外国為替(FX)である。ステーブルコイン・ネイティブの決済インフラプロバイダーであるOpenFXは、単なる機関向けの送金レールではなく、FXリスクと流動性リスクを吸収し、その不確実性に価格を付け、ステーブルコインを用いてクロスボーダーの資金フローをより効率的に決済するレイヤーとして自らを位置付けている。 なぜFXが真の堀なのか 送金そのものの決済マージンはゼロに近づいている。持続可能な経済性は、通貨変換、流動性供給、リスクの保管にある。あるコリドーを収益性をもって見積もるには、プロバイダーは両通貨で在庫を保有し、タイムゾーンをまたぐ決済タイミングを管理し、エクスポージャーをヘッジし、ボラティリティの急騰に耐えなければならない。これらはソフトウェアビジネスではなく、バランスシートビジネスである。 在庫リスク:新興国通貨を保有することは、プロバイダーを切り下げリスクやギャップリスクにさらす。 流動性リスク:薄いコリドーはストレス時にギャップが生じ、プロバイダーは不利なレートで流動性を調達せざるを得なくなる。 決済リスク:従来のコルレスバンキングはT+1からT+3の遅延を追加し、資本を拘束し、カウンターパーティ・エクスポージャーを生む。 価格の不確実性:機関は流動性の低い通貨ペアに対して確固たる気配を必要とし、それは真のリスク選好を持つプレイヤーだけが提供できる。 ステーブルコインはバックエンドの経済性を変える。ファンディング・レッグをオンチェーンで決済することで、プロバイダーは仲介業者の数を減らし、決済ウィンドウをほぼ即時にまで圧縮し、そうでなければプリファンディング口座で遊休していた担保を解放できる。この効率性の向上こそが、OpenFXのような企業がFXリスクを引き受けながら、従来のコルレスチェーンよりもタイトな気配を提示できる理由である。 ステーブルコイン決済スタックへの示唆 市場はステーブルコインがカードネットワークやSWIFTを置き換えるかどうかを何年も議論してきた。その枠組みは本質を捉えていない。より防御可能な機会は、リスクを取る中間レイヤーになることだ。すなわち、通貨エクスポージャーを保有し、それに価格を付け、決済する主体である。フロントエンドのウォレットや決済アプリは急速にコモディティ化しているが、バランスシートのレイヤーはそうではない。 これは競争の再定義でもある。FXをパススルー機能として扱うフィンテックは、困難なコリドーで価格競争に苦戦するだろう。FXを中核製品として扱う企業——真の在庫、ヘッジ、オンチェーン決済を備えた企業——は、持続可能なマージンとより粘着性の高い機関関係を構築できる。 注目すべき点 このレイヤーがどのように進化するかを決める3つの動向がある。第一に、米国、EU、アジアにおける規制されたステーブルコイン制度が、機関がバランスシート上でステーブルコイン在庫を保有するのに十分な法的確実性を与えるかどうか。第二に、オンチェーンFX流動性が、スリッページなしで機関規模の取引を支えるのに十分な深さになるかどうか。第三に、従来の銀行がリスク保管レイヤーに直接参入するのか、それとも暗号資産ネイティブの専門企業と提携するのか。 ステーブルコインが決済レールなら、FXは料金所である。道路だけでなく料金所を所有する企業が、クロスボーダー決済において最も持続可能な価値を獲得するだろう。
·
2026年9月19日
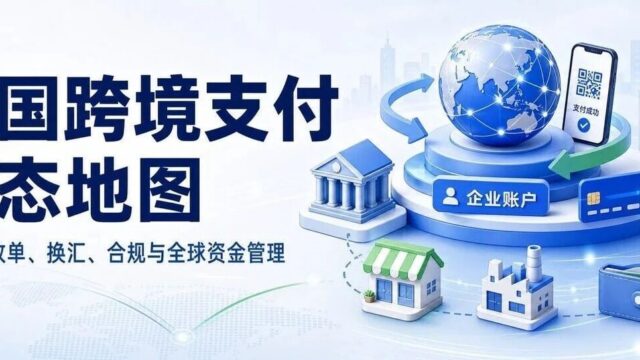
中国の越境決済エコシステム:海外に進出する中国企業のために誰が資金を動かすのか?
断片化されているが急速に成熟しつつある状況 中国の越境決済エコシステムは、単純な送金コリドーをはるかに超えて進化してきました。新しい業界マップは、中国の輸出業者、Amazon販売者、B2Bトレーダー、旅行プラットフォームにサービスを提供するプレイヤーの密なネットワークを明らかにしています。それぞれがグローバルな資金移動パズルの異なるピースを解決しています。マーケットプレイス販売者向けの回収アカウントから、B2B貿易向けのリスク管理エンジン、グローバル企業トレジャリー向けのウォレット相互運用性まで、エコシステムはいくつかのコア機能に集約されつつあります。それは、資金を受け取り、資金を送金し、国境を越えて管理することです。 スタックの3層 市場は3層で理解できます。第一に、回収と支払い:中国のAmazonおよびShopify販売者がUSDおよびEURの収益を受け取り、人民元に決済するか、多通貨アカウントで保持するのを支援するプラットフォーム。第二に、B2B貿易とリスク管理:伝統的な輸出入ビジネス向けに相手方を検証し、制裁エクスポージャーをスクリーニングし、FXを管理するサービス。第三に、インフラストラクチャと相互運用性:ウォレットネットワーク、グローバル企業アカウントプロバイダー、およびフィンテックと企業がゼロから構築することなく越境レールに接続できるAPIレイヤー。 Eコマース回収:マーケットプレイス販売者は迅速で低コストの決済を必要とし、FXスプレッドと支払い速度で競争が激しい。 B2B貿易金融:コンプライアンスとリスク管理が堀であり、KYC/KYBと制裁スクリーニングは不可欠。 旅行とサービス:航空会社、OTA、旅行テック企業は多通貨の受け入れと決済を必要とする。 ウォレットとアカウントインフラ:他のフィンテックが越境サービスを提供できるようにする層。 暗号資産とRWAにとってなぜ重要か ステーブルコインとトークン化預金は、ますますこの議論の一部となっています。中国の決済企業は歴史的に暗号資産に慎重でしたが、根底にある需要 — 即時決済、24時間365日の可用性、コルレス銀行コストの削減 — はまさにステーブルコインレールが約束するものです。香港やその他の管轄区域がステーブルコイン発行者のライセンスを洗練させるにつれて、越境決済エコシステムはトークン化決済の自然な試験場となります。すでにマーチャント関係とコンプライアンスインフラを所有しているプレイヤーは、フィアットとオンチェーンレールを橋渡しするのに最適な位置にあります。 将来を見据えた見解 統合を予想してください。エコシステムは混雑しており、純粋な回収のマージンは薄いです。勝者は、コンプライアンスの深さ、多通貨トレジャリー、APIファーストのディストリビューションを組み合わせた者です。次の24ヶ月は、伝統的な越境決済プロバイダーと規制されたステーブルコインインフラのより緊密な統合が見られるでしょう — 置き換えではなく、その下のより高速な決済層として。グローバルに展開する中国企業にとって、問題はもはや支払いを受け取れるかどうかではなく、どれだけ安く、迅速に、コンプライアンスを守ってその資金を移動し管理できるかです。
·
2026年9月18日
AgentFiの真の試練:AIお年玉が自律型金融の本質を外す理由
お年玉の罠 大手テックプラットフォームが最近のホリデーシーズンにAI搭載のお年玉キャンペーンを展開したとき、その騒ぎは耳をつんざくほどだった。ユーザーはタップし、AIが生成し、デジタルキャッシュが飛び交った。しかし、そのスペクタクルの下には根本的な不一致が横たわっている。これらのシステムは依然として、すべてのトランザクションの唯一の開始者として人間を扱っている。AIはギミックであり、エージェントではない。 AgentFiの真の約束――自律型ソフトウェアエージェントがユーザーに代わって資本を管理、ルーティング、決済する――は、ほとんど果たされていない。現在のAI红包(AIお年玉)の波はマーケティングのスタントであり、エージェントが目標を理解し、許可された制約内で動作し、複雑な金融ワークフローを実行するシステムへの足がかりではない。 人間ユーザーからシステムアクターへ AgentFiの核心的な変化は、誰が――あるいは何が――アクションを開始するかである。従来のDeFiでは、人間がすべてのトランザクションに署名する。エージェント駆動モデルでは、ユーザーが目的と制約を定義し、エージェントが実行を処理する。これによりすべてが変わる: コラボレーション:複数のエージェントが調整する必要がある――1つはイールドを調達し、別の1つはリスクを管理し、3つ目はコンプライアンスを処理する――人間の細かい管理なしで。 確認:意図のトラストレスな検証が重要になる。スマートコントラクトは、エージェントがその権限内で行動したことをどのように知るのか? 決済:チェーンとプロトコルをまたぐファイナリティと原子性には、単なる高速UXではなく、新しいプリミティブが必要である。 お年玉はこれらのいずれも解決しない。それらは単発で、人間がトリガーし、決済に無関心である。見出しを生むが、インフラは生まない。 インフラのギャップ 真のAgentFiスタックはどのようなものだろうか?エージェントのためのアイデンティティレイヤー、人間の意図をエンコードする許可フレームワーク、マシン間のマイクロペイメントを大規模に処理できる決済レールが必要である。Fetch.aiやAutonolasのようなプロジェクトはエージェント調整を実験しており、Chainlinkなどはオラクルベースの確認に取り組んでいる。しかしエコシステムは断片化しており、標準はまだ初期段階にある。 さらに重要なのは、インセンティブ構造が間違っていることだ。プラットフォームは、ユーザーの依存を減らす自律型金融エージェントを構築することからではなく、エンゲージメント指標――タップ、シェア、バイラル性――から利益を得ている。お年玉モデルは収奪的であり、AgentFiはエンパワーメントであるべきだ。 次に来るもの 前進する道には3つのシフトが必要だ。第一に、スペクタクルから実質へ:AIエージェントは、単にトークンを配布するのではなく、ポートフォリオのリバランス、DCA戦略の実行、クロスチェーン流動性の管理など、真の有用性を実証しなければならない。第二に、閉じた庭からオープンプロトコルへ:お年玉は壁に囲まれたアプリ内に存在するが、エージェントには相互運用可能な標準が必要だ。第三に、human-in-the-loopからhuman-on-the-loopへ:ユーザーはボタンをクリックするのではなく、ポリシーを設定すべきだ。 AIお年玉戦争は気を散らすものだ。本当の戦いは、自律型金融のインフラを誰が支配するかである。もし我々がそれを正しく行えば、エージェントはお年玉を送るだけでなく、経済を運営するだろう。もしそうでなければ、AgentFiの約束が別の過大評価されたナラティブへと薄れていく間、我々は派手なギミックに囚われ続けるだろう。
·
2026年9月15日
AIトレーディングエージェントの真の価値は利益ではなく、ミスの防止にある
AIトレーディングエージェントの真の価値は利益ではなく、ミスの防止にある AIトレーディングエージェントの最大の可能性は、利益を自動化することではなく、損失を抑えることにあるかもしれない。これは、自律型トレーディングツールに関する分析が増える中で浮かび上がってきた核心的な主張である。価値提案は「私のために稼いでくれ」から「私が感情的なミスを犯すのを止めてくれ」へと移りつつある。 アルファマシンからガードレールへ 長年にわたり、トレーディングにおけるAIの売り込みは単純明快だった。より良い予測、より速い執行、より多くのアルファ。しかし、完全自律型の利益追求エージェントの実績は、良くてもまちまちだ。市場は敵対的で、レジームは移り変わり、昨日のデータで訓練されたモデルは明日には壊滅的に間違っている可能性がある。はるかに信頼できることが証明されているのは、リスクと規律のレイヤーとしてのAIの活用である。ポジション制限の強制、リベンジトレードの検知、連敗後のクールダウン、ボラティリティや流動性の状況が事前設定された閾値を超えた場合の執行拒否などだ。 24時間365日の市場、極端なレバレッジ、薄い流動性が感情的な意思決定を増幅させる暗号資産の世界では、この区別は極めて重要である。個人トレーダーは、情報が不足しているからではなく、プレッシャーの下で自分自身のルールを破ってしまうために、日常的に口座を吹き飛ばしている。単にそれをさせないエージェントは、すでに価値を提供している。 権限、リスク、説明責任 これらのエージェントの新たな設計パターンは、3つの柱に基づいている。 権限:エージェントは厳密に定義された委任範囲内で動作する。特定の資産、最大ポジションサイズ、レバレッジ上限、承認された取引所などである。瞬間的な興奮の中で指示されても、これらの境界を超えることはできない。 リスク管理:ドローダウン、相関、資金調達コスト、清算までの距離のリアルタイム監視。エージェントは一時停止、縮小、ヘッジができるが、事前承認された範囲内に限られる。 責任の境界:問題が発生した際に誰が責任を負うかの明確な線引き。これは法的かつ製品設計上の問題であり、まだ決着していない。 この枠組みはビジネスモデルも再定義する。投機的な利益に対する成功報酬を請求する代わりに、プロバイダーはリスク管理、コンプライアンス、行動規律に対して課金できる。これらは測定と防御がより容易なサービスである。 次に来るもの 次世代のAIトレーディングエージェントは、リターンよりも自制心で評価されるようになるだろう。「あなたのポートフォリオのためのサーキットブレーカー」として売り込まれる製品の増加、カストディや取引所のリスクエンジンとのより緊密な統合、自律型エージェントが実際に何を許可されているかに対する規制当局の関心の高まりが予想される。勝者は最も賢いモデルではなく、ユーザーが最も愚かなことをするのを防ぐモデルかもしれない。
·
2026年9月14日
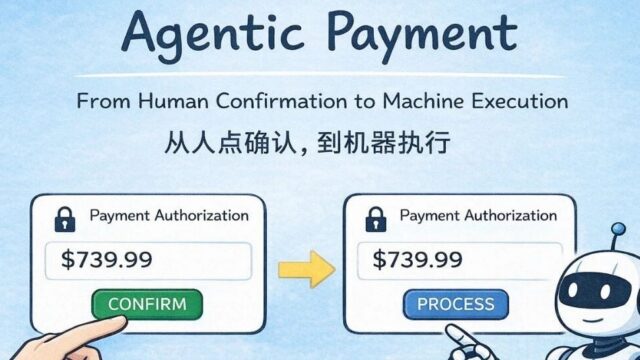
人間のクリックからマシンの支払いへ:エージェント型決済への険しい道のり
エージェント型決済の欠けた中間層 エージェント型決済が最終的にどこへ向かうのか、そのビジョンに事欠く業界ではない。自律型AIエージェント同士が取引し、チェーンをまたいで価値を決済し、人間を介さずにサービスを交渉する。しかし、より有用な問いは、目的地がどのような姿かということではない。「人間が確認ボタンを押す」から「マシンが支払いを実行する」への道が、実際にどのように、レンガを一つずつ積み上げて築かれるのか、ということだ。 核心的な洞察は、決済とは本来、能力の問題ではなかったということだ。資金の移動は技術的に解決済みの問題である。難しいのは、認可、制約、そして信頼だ — 誰がマシンに支出を許可するのか、どのような限度内で、そして何か問題が起きたときに紛争がどう解決されるのか。 なぜ中間層が重要なのか 今日の暗号資産決済は、依然としてほとんどが人間の署名を必要とする。ウォレット、取引所、決済プロセッサは、人間が取引を承認することを決めることを前提に設計されている。エージェント型決済はそれを反転させる。エージェントが決定し、人間は境界を設定するだけだ。この転換は、現在のインフラにおけるほぼすべての前提を壊す。 認可:エージェントには、完全な制御権を持つ秘密鍵ではなく、範囲が限定され取り消し可能な権限が必要だ。セッションキー、アカウント抽象化、委任署名スキームは、これを解決するための初期の試みである。 制約:支出限度額、加盟店の許可リスト、時間枠、取引ごとの上限は、単なるポリシーではなく、プロトコルレベルで強制可能でなければならない。 信頼と救済:エージェントが過払いしたり、誤った相手に支払ったりした場合、紛争解決の道筋が必要だ。オンチェーンのファイナリティは、これを真に難しくする。 進行中のインフラ競争 いくつかの構成要素が収束しつつある。アカウント抽象化(ERC-4337とその後継)により、スマートアカウントがルールをプログラム的に強制できる。ステーブルコインは、銀行口座を必要としない決済資産をエージェントに与える。インテントベースのアーキテクチャにより、エージェントは望む結果を表現し、ソルバーが実行を担う。決済に特化したプロトコルは、エージェントが何をしてよいかを正確にエンコードした機械可読なマンデートを実験している。 規制の層は遅れており、それ自体が制約となっている。顧客確認(KYC)規則、マネーロンダリング対策(AML)義務、責任の枠組みは人間のために書かれた。誰かを代理して行動するエージェントは、不正な支払いについて法的に誰が責任を負うのかという未回答の問いを提起する。 今後の見通し 現実的な道筋は漸進的だ。まず、人間は狭く、低価値で、高頻度のタスク — サブスクリプション、API従量課金、データのマイクロペイメント — をエージェントに委任する。信頼が蓄積し、制約ツールが成熟するにつれて、範囲は広がる。誰もが語る最終形は、一度の飛躍で到来するものではない。それは、マシンの支出を大規模に認可しても安全と思えるほどにする、長く続く小さく、地味で、十分に監査されたプリミティブの連鎖から組み立てられるだろう。
·
2026年9月13日
まだ投稿はありません。