Sentient、AIモデルが自らの起源を証明できるかを検証する初のオープンベンチマークを公開
Sentient、AIモデルが自らの起源を証明できるかを検証する初のオープンベンチマークを公開 Sentient Foundationは、Fingerprinting Leaderboardを正式に公開した。これは、どのモデルフィンガープリンティング手法が実際に機能するのか、モデルの性能をどれだけ劣化させるのか、そしてそれらのフィンガープリントが除去攻撃に耐えられるのかを測定するために設計されたオープンな評価ベンチマークである。この取り組みは、AIモデルの来歴(プロヴェナンス)が規制当局、企業、そして暗号資産ネイティブのAIネットワークにとって最重要の関心事となりつつある中で登場した。 なぜフィンガープリンティングが重要か オープンウェイトモデルが急増し、ファインチューニングのコストが崩壊するにつれて、あるモデルが特定のベースモデルから派生したものであることを証明する能力は、技術的にも商業的にも極めて重要になってきた。モデル作成者は帰属とライセンスの執行を望み、下流の開発者は系統の検証を望み、規制当局はますますトレーサビリティを求めている。フィンガープリンティング——検出可能で、理想的には堅牢なシグナルをモデルの重みや挙動に埋め込むこと——は主要な技術的解答だが、これまで手法を中立的に、同一条件で比較する方法は存在しなかった。 Sentientが狙っているのは、まさにこのギャップである。フィンガープリンティングを標準化された攻撃シナリオを備えた公開リーダーボードに変えることで、同Foundationは事実上、検証可能なモデル来歴の市場を創出している。そこでは手法がマーケティング上の主張ではなく、堅牢性、忠実性、コストで競い合う。 暗号資産×AIの視点 このベンチマークは、暗号資産AIセクターにとって単なる学術的演習ではない。分散型コンピュートネットワーク、モデルマーケットプレイス、推論のトークン化プロトコルは、いずれも実際にどのモデルが動いているのかを検証できる能力に依存している。信頼できるフィンガープリンティングがなければ、オンチェーンのAIエージェントはなりすまされ、モデルライセンスは無視され、トークン化された推論は信頼の基点を失う。信頼に足るフィンガープリンティング標準は、分散型AIのインフラ——モデルの重みにとっての署名スキームに相当するもの——になり得る。 Sentientがベンチマークをオープンかつ敵対的にした決断は注目に値する。除去攻撃——ファインチューニング、プルーニング、量子化、蒸留——は、まさに実世界でフィンガープリントが剥がされる手口であり、これらに耐えられない手法はセキュリティシアターにすぎない。こうした攻撃に対する堅牢性を評価するリーダーボードは、早い段階で高い基準を設定する。 注目すべき点 モデルプロバイダーによる採用: 主要なオープンウェイト研究所は自社のフィンガープリンティング手法を提出するのか、それともベンチマークを独自技術への脅威と見なすのか。 標準化への圧力: リーダーボードが勢いを得れば、その基準をAI来歴標準、さらには規制に組み込むよう求める声が高まるだろう。 暗号資産との統合: 分散型コンピュートおよび推論ネットワークが、リーダーボード上位の手法をデフォルトの検証レイヤーとして採用するかどうか。 より広い含意は、AI来歴が研究上の珍奇な関心事から、測定可能で競争的な学問分野へと移行しつつあるということだ。Sentientのベンチマークが成功すれば、モデルがどこから来たのかを証明することは、デジタル署名を確認するのと同じくらい日常的な行為になるかもしれない——そしてそれは、AIの安全性と分散型AIインフラの双方にとって基盤的な勝利となるだろう。
 ·
4日前
購入を超えて:長期的なETH保有者が見落としがちなステーキング利回り
ETHをただ保有するだけの隠れた利回り すぐに使う予定がなく、長期的にETHを保有しようと考えている投資家にとって、しばしば見落とされがちなリターンがあります。それはステーキングです。イーサリアムのプルーフ・オブ・ステーク(PoS)コンセンサスに参加することで、保有者は保有期間中により多くのETHを蓄積でき、事実上、遊休資産を生産的な資産に変えることができます。 2022年のイーサリアムのPoSへの移行により、32 ETHを持つ保有者であれば誰でもバリデータを運用できる道が開かれ、より少額の保有者もステーキングプールに参加できるようになりました。しかし、流通しているETHのかなりの部分が依然としてステーキングされていないことは、多くの保有者が利回りの機会に気づいていないか、複雑さやロックアップリスクと受け止められているものに躊躇していることを示唆しています。 なぜステーキングは十分に活用されないのか このギャップにはいくつかの要因が挙げられます。第一に、ステーキングには考え方の転換が必要です。バリデータコントラクトに移されたETHはすぐには流動化できません。LidoのstETHやRocket PoolのrETHのような流動性ステーキングトークン(LST)が、取引可能なレシートを発行することでこの問題を解決しているものの、一部の保有者は依然としてステーキングを一方通行の扉と見なしています。 第二に、利回り期待が圧縮されています。かつて二桁台だったステーキング報酬は、より多くのETHがバリデータセットに加わるにつれて、現在では低い一桁台にとどまっています。ステーキング利回りをDeFiの貸出金利や単に保有する機会費用と比較する保有者にとって、その計算は2021年の強気市場時ほど魅力的ではありません。 第三に、一部の法域における規制の不確実性により、基盤となるプロトコルは許可不要であり続けているものの、機関投資家はステーキング・アズ・ア・サービス(Staking-as-a-Service)の提供に対して慎重になっています。 長期保有者にとっての複利の論拠 長期保有者にとって、ステーキングは利回りを追い求めるというよりも、複利に関するものです。数年にわたってステーキングを行う保有者は追加のETHを蓄積し、それ自体をさらにステーキングできるため、複利効果が生まれます。ETHが値上がりするシナリオでは、ステーキングされたETHは数量と価値の両方で成長します。 ステーキングは、活発な取引を必要とせずに、受動的な保有を利回りを生むポジションに変えます。 流動性ステーキングトークンはコンポーザビリティを加え、ステーキングされたETHをDeFiの担保として使用できるようにします。 EigenLayerのようなリステーキングプロトコルは利回りの機会を拡大しますが、追加のスラッシングリスクとスマートコントラクトリスクをもたらします。 リスクとトレードオフ ステーキングはリスクフリーではありません。バリデータはダウンタイムや悪意のある行為に対してスラッシングされる可能性があります。流動性ステーキングトークンはスマートコントラクトリスクを伴い、市場が混乱している時にはETHに対してディスカウントで取引されることがあります。リステーキングは、より高い利回りと引き換えにこれらのリスクを増幅させます。 保有者は、これらのリスクを、ステーキングを行わない自己保管のシンプルさと比較検討する必要があります。数年単位の投資期間とプロトコルリスクへの許容度がある人にとって、ステーキングは追加資本なしに保有資産を成長させる方法を提供します。 今後の展望 イーサリアムのステーキングエコシステムが成熟するにつれて、利回りを生むETHデリバティブ、機関投資家向けステーキング商品、規制の明確化におけるさらなる革新が期待されます。核心的な洞察は変わりません。長期保有者にとって、ETHは単なる価値の保存手段ではなく、生産的な資産です。ステーキングを無視することは、利回りをテーブルに置き去りにすることを意味します。
·
2026年10月12日
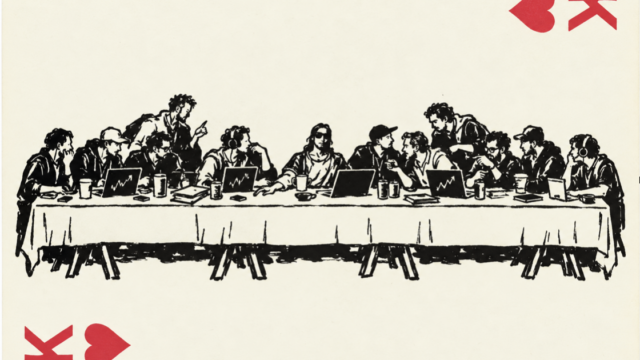
Perp DEXが「ホールカム」時代へ:オンチェーン取引が透明化し、観戦可能かつ競争可能に
Perp DEXが「ホールカム」時代へ:オンチェーン取引が透明化し、観戦可能かつ競争可能に オンチェーン永久先物取引は、ポーカーのホールカードカメラのような変革を遂げている。戦略、ポジション、トレーダーの身元が公開追跡可能になり、観戦と参加が可能な新市場が生まれている。永久DEXが増殖し競争が激化するにつれ、注文フローの旧来の不透明性は、ブロックエクスプローラーを持つ誰もが全ての動きを可視化できるガラスボックスモデルに取って代わられている。 「可視」から「理解可能」へ オンチェーン透明性の第一波は、単に取引を可視化しただけだった——誰でもウォレットがトークンを交換したりポジションを開いたりするのを見ることができた。現在のシフトは、それらを理解可能にすることにある。高度な分析、ラベリングサービス、リアルタイムダッシュボードは、ウォレットの行動を読み取り可能なナラティブに集約する:どのアドレスがマーケットメーカーで、どれが方向性のあるクジラで、どれがデルタニュートラルなベーシストレードを実行しているか。これがホールカードの瞬間だ。ポーカーでは、ホールカムはゲームのルールを変えなかった。それは誰がゲームを追跡し、分析し、その分析から利益を得るかを変えた。同じことがPerp DEXでも起きている。 トレーダーとプロトコルへの影響 戦略の漏洩が実際のコストとなる。かつて匿名性に依存していたトレーダーは、オンチェーンの足跡にリアルタイムで反応するコピートレーディングボットやフロントランニングアルゴリズムに直面している。 新しいメタゲームが出現。一部のデスクはすでにデコイウォレット、注文分割、プライベートメンプールを使って意図を隠している——オンラインポーカーの進化を反映する軍拡競争だ。 観戦市場が形成されている。ポーカー放送が観客を生んだように、オンチェーン取引は観戦可能なリーダーボード、コピートレーディングヴォールト、そして観戦者が自分で実行せずに戦略を支援できる「トレーダートークン」を生み出している。 プロトコルの差別化がシフトする。ダークプール、コミット・リビール注文板、ゼロ知識ポジション証明などのプライバシー保護機能を提供するPerp DEXは、生の透明性よりも慎重さを重視するプロフェッショナルフローを引き付けるかもしれない。 レッドオーシャンに新次元 Perp DEXの競争は、主に手数料、レイテンシ、流動性インセンティブの競争だった。透明性は新たな軸を追加する:誰が何をいつ見るかをめぐる戦いだ。公的な検証可能性と戦術的なプライバシーのバランスを取れるプロトコルが、次世代のオンチェーンデリバティブ会場を定義するだろう。一方、観戦可能な取引レイヤーの出現は新たな流通チャネルを生み出す——トレーダーだけでなく観客がステークホルダーになる。 今後の展望 ホールカムのアナロジーは単なる比喩ではない。それはPerp DEXが純粋な執行会場から、パフォーマンスが公開され、評判が取引可能で、参加者と観客の境界が曖昧になるメディアのようなプラットフォームへと進化していることを示唆している。勝者は最速や最安の会場ではなく、新しい透明性を最もよくキュレーションしマネタイズする会場かもしれない。レッドオーシャンが観戦スポーツに変わるにつれ、より多くのプロトコルがソーシャルトレーディングレイヤー、オンチェーン評判スコア、プライバシー保護注文フローを実験することが予想される。
·
2026年10月8日
0G、Compute Finance(ComFi)を始動:AIコンピュートを新たな資産クラスへ
0GがCompute Financeを投入、AIコンピュートを取引可能な資産に 0Gは、AIコンピュートを中核となる利回り資産クラスとして扱う金融フレームワーク「Compute Finance(ComFi)」を発表した。最初のプロダクトであるAscendはすでに稼働しており、2つ目の提供製品であるInfinite AI(iAI)は9月29日にローンチ予定だ。 その前提はシンプルだが野心的である。GPUサイクルと推論キャパシティへの需要が急増するにつれ、コンピュートそのものが時間単位で借りるだけのものではなく、資金調達され、トークン化され、取引される対象へと変わりつつある。 なぜコンピュートが金融インフラになりつつあるのか AIのトレーニングと推論は、テクノロジー分野で最も資本集約的な活動の一部となっている。データセンター、GPU、電力契約には巨額の初期投資が必要だが、その結果生み出されるキャパシティはしばしば十分に活用されず、あるいは硬直的な契約に縛られている。ComFiは、コンピュートをオンチェーン機構を通じて配分・担保化・収益化できる金融プリミティブへと変えることで、このギャップを埋めることを目指している。 これは他のリアルワールド資産やデジタル資産クラスの軌跡をなぞるものである。まず運用可能になり、次に証券化される。コンピュートも同じ道をたどっているように見え、生のユーティリティから構造化された金融商品へと移行しつつある。 AscendとiAI:同一テーゼの2つの層 Ascendは稼働中で、ComFiエコシステムへの最初の入口として機能し、参加者にコンピュートベースの金融商品へのエクスポージャーを提供する。 Infinite AI(iAI)は9月29日にローンチ予定で、モデルを拡張し、コンピュートの供給・需要・オンチェーン決済の結びつきを深めることが期待されている。 この順序には意味がある。Ascendを先に投入することで、0Gはより広範なiAIレイヤーを導入する前に、流動性とユーザーの習熟を確立する。 業界への示唆 コンピュートが資産として資金調達可能になれば、いくつかのことが変わる。GPUオペレーターはハードウェアを売却せずに資本を調達する新たな手段を得る。買い手は将来のキャパシティをヘッジまたは確保するための手段を得る。そしてDeFiプロトコルは、遊休ではなく生産的な新たな担保タイプを得る。 リスクはいつも通り、実行と評価にある。コンピュートはステーブルコインのように代替可能ではない。あるネットワークのGPU時間は別のものと同一ではない。価格設定、検証、決済の標準が、ComFiが真の市場になるか、単なるナラティブになるかを決めるだろう。 今後の見通し 9月29日のiAIローンチが本当の試練となる。0Gがコンピュート担保型の商品に実際の資本と実際の利用が集まることを示せれば、ComFiは他のAIインフラネットワークが模倣するテンプレートを確立する可能性がある。そうでなければ、ホワイトペーパーではバランスシート上よりも良く聞こえた、また別のコンセプトになるリスクがある。 いずれにせよ、方向性は明確である。AIコンピュートは金融化されつつあり、0Gはそこに最初に到達することに賭けている。
·
2026年9月24日
Ourbit SuperCEX、賞金総額300万USDTの「Mystic Oracle」シーズン3を開始
Ourbit SuperCEX、賞金総額300万USDTの「Mystic Oracle」シーズン3を開始 9月2日、Ourbit SuperCEXは「Mystic Oracle」(寰宇之輪第3季・神谕秘境)キャンペーンを正式に開始しました。総賞金プールは300万USDTです。イベントは主に2つのトラックで構成されています:個人参加者向けの「運命のカード抽選」とグループ競技の「契約チームバトル」です。 個人トラックは、毎日のタスクとコレクションカードの仕組みを統合し、ランダムな報酬を提供して継続的な参加を促進します。チームトラックは、累積契約取引量に基づいてチーム同士が競い合い、勝利したチームが主要な賞金プールを分け合います。この二重のアプローチは、カジュアルユーザーと高取引量トレーダーの両方に対応し、コミュニティの交流とプラットフォームへのロイヤルティを育成することを目的としています。 業界分析 この開始は、暗号通貨取引所がゲーミフィケーションされたインセンティブプログラムを通じてユーザー維持を強化し、流動性を引き付けるという広範なトレンドを反映しています。偶然性の要素(カード抽選)と競争的な取引(チームバトル)を組み合わせることで、Ourbitは単純な手数料還元を超えた心理的ドライバーを活用しています。このようなキャンペーンは、有機的な取引量が低迷している市場環境で特に効果的であり、人工的な緊迫感と社会的結束を生み出します。 しかし、取引量ベースの報酬に大きく依存すると、ウォッシュトレーディングやチャーン(顧客離れ)を促進する可能性があり、取引所は市場の完全性を維持するために監視する必要があります。規制当局は、リテール投資家の過度なリスクテイクを促す可能性のあるプロモーション活動をますます精査しています。したがって、300万USDTのプールは魅力的ですが、長期的な成功は、Ourbitがエンゲージメントと責任ある取引慣行のバランスをどれだけうまく取るかにかかっています。 将来展望 中央集権型取引所間の競争が激化するにつれ、DeFiスタイルのゲーミフィケーションと従来のCEXサービスを融合させた、より革新的で統合されたマーケティング戦略が登場すると予想されます。「Mystic Oracle」キャンペーンは、取引所がコミュニティ主導のイベントを活用してユーザー獲得と取引深度の両方を強化する方法のケーススタディとなる可能性があります。成功すれば、同様のモデルが業界全体に広がり、取引所がユーザーアクティビティを測定・報酬する方法が変わる可能性があります。
·
2026年9月2日
まだ投稿はありません。