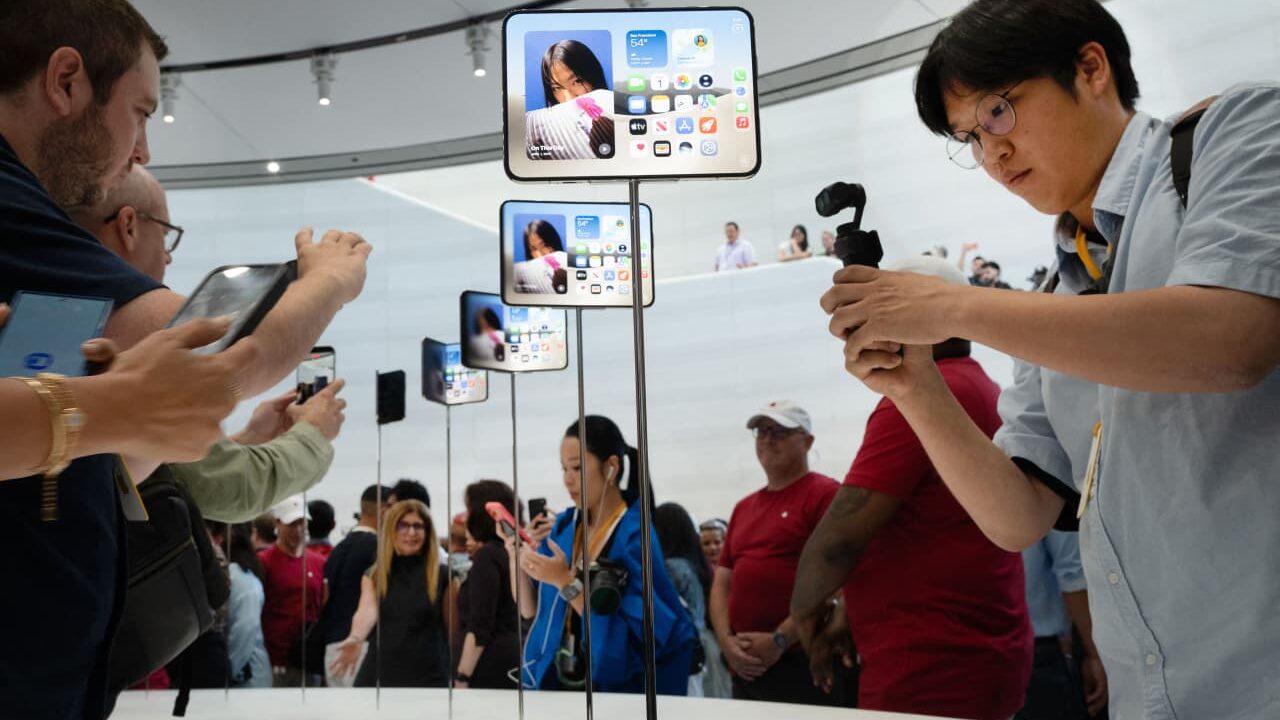
苹果新iPhone定价高昂却暗藏利润风险,零部件成本飙升成双刃剑
TREE NEWS 报道, 苹果最新一代iPhone售价不菲,但设备内部零部件成本的持续上涨正成为威胁公司盈利能力的一大隐患。伯恩斯坦(Bernstein)分析师本周警告称,华尔街可能低估了智能手机零部件成本上升对苹果毛利率——这一关键利润指标——的冲击程度。这一谨慎观点出炉之际,这家总部位于加州库比蒂诺的科技巨头正依赖其最昂贵的iPhone机型来推动营收增长,而内存、显示屏和先进芯片的价格却在不断攀升。
分析师的报告暗示,尽管消费者为新款iPhone支付了更高的价格,但苹果将更多营收转化为利润的能力正面临压力。毛利率是指扣除生产商品和服务的直接成本后,营收所剩余的百分比。如果零部件成本上涨速度快于苹果提价或削减其他开支的速度,毛利率就会缩水——随之而来的是每股收益,而这一指标最终决定了股价走势。
零部件成本为何上涨
多重因素正在推高智能手机零部件的价格。受人工智能热潮推动,高带宽内存(HBM)和先进DRAM的需求激增,因为AI数据中心消耗了大量内存芯片,这收紧了消费电子设备的供应。与此同时,先进半导体制造产能依然受限,摄像头模组、OLED显示屏和钛金属外壳的价格也在逐步走高。
苹果通常会在生产前数月锁定零部件价格,这可以延迟成本通胀的影响。但如果高成本持续到下一个产品周期,苹果可能不得不在消化成本(损害利润率)或转嫁给消费者(可能抑制本已昂贵设备的需求)之间做出选择。
市场影响:股票、债券、加密货币、大宗商品、汇率
股票:苹果是标普500指数中权重最大的成分股,也是科技板块的风向标。如果伯恩斯坦的判断正确,即市场对苹果的盈利预期过于乐观,那么一波分析师下调评级和盈利预测的行动可能会拖累苹果股价。鉴于苹果在被动型基金中的高权重,这进而可能拖累纳斯达克和更广泛的市场指数。与苹果相关的供应商——包括内存制造商、显示屏厂商和半导体代工厂——也可能面临情绪转变。反之,如果苹果成功将成本转嫁给消费者并维持利润率,其股价可能比市场担忧的更具韧性。
债券:对固定收益的影响是间接的。苹果走弱可能加剧股市整体波动,偶尔推动投资者转向相对安全的美国国债。但除非苹果的利润率压力预示着更广泛的企业利润挤压,否则对债券收益率的影响可能微乎其微。
加密货币:数字资产与风险偏好型股市(尤其是科技股)的相关性日益增强。苹果和纳斯达克的抛售可能在短期内波及比特币和以太坊。不过,加密市场也有自身的驱动因素——ETF资金流向、监管消息和宏观流动性——因此任何与苹果相关的疲软更可能是次要影响,而非主要催化剂。
大宗商品:零部件成本上升在一定程度上也是大宗商品的故事。用于高端iPhone外壳的钛金属,以及用于显示屏和电池的各种稀土和金属,其需求可能发生变化。更广泛地说,如果苹果的利润率压力是全球供应链紧张的征兆,这将强化工业大宗商品价格走高的理由。
汇率:苹果的全球供应链意味着汇率波动至关重要。美元走强使以其他货币计价的零部件对苹果更便宜,但会降低海外营收的价值。如果苹果为保护利润率而在海外市场提价,可能抑制海外单位需求,影响苹果作为主要零售商所在国家的货币。
投资者应关注什么
- 苹果下一份财报:关注毛利率指引以及关于零部件成本通胀的任何评论。
- 内存和芯片价格:DRAM、NAND和HBM的价格趋势将预示成本压力是在缓解还是加剧。
- 分析师盈利预测修正:如果更多机构跟随伯恩斯坦下调苹果盈利预测,股价可能面临下行压力。
- 消费者需求弹性:关注iPhone销量和升级率,以判断涨价是否抑制了购买意愿。
- 供应商财报:苹果的供应商可能提供有关销量和定价趋势的早期线索。
核心要点
苹果的高端iPhone战略是一把双刃剑:更高的售价提振营收,但不断上涨的零部件成本威胁着使这些销售有利可图的利润率。伯恩斯坦关于华尔街可能低估这一风险的警告提醒我们,即便是全球市值最高的公司也无法免受供应链经济学的冲击。对投资者而言,关键问题是苹果能否在继续维持高价的同时不牺牲盈利能力——以及市场是否已充分定价其无法做到的风险。



