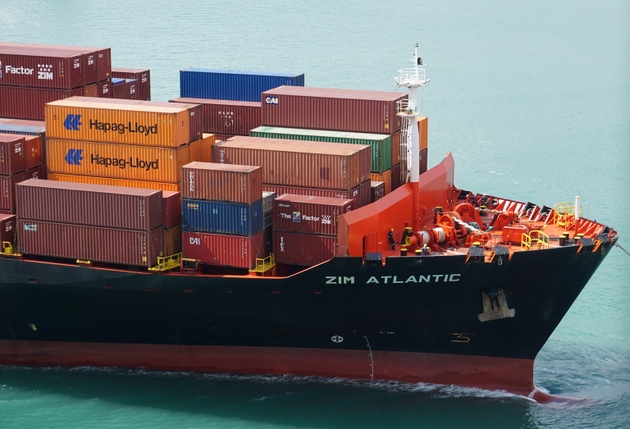
以星航运获并购新进展,股价应声上涨
TREE NEWS 报道, 赫伯罗特(Hapag-Lloyd)确认将提交一份修订后的收购提案,目标为以色列集装箱航运公司以星综合航运(ZIM Integrated Shipping)。消息公布后,以星航运股价走高,市场重新将该股定位为并购套利标的,而不再仅仅是一只周期性航运股。
这一进展的重要性在于,以星航运的估值逻辑长期受两股力量拉扯:一方面是集装箱航运市场仍在消化疫情后的运力过剩,另一方面是公司自身的资产负债表使其成为天然的整合目标。来自规模更大、资本更雄厚的同行的修订提案,缩短了潜在交易的时间窗口,也为股东提供了更清晰的参考价格。
赫伯罗特为何看中以星航运
赫伯罗特一直明确表示希望整合高度分散的班轮行业。收购以星航运将扩大其在亚洲—美东及亚洲—地中海航线上的布局,以星在这些航线上拥有可观的运力,同时还能获得一支现代化、燃油效率较高的船队——在行业加速脱碳的背景下,这一点尤为关键。
对以星航运而言,战略逻辑同样清晰。作为独立的中型承运人,公司结构上高度暴露于运价波动和租船成本变化。与更大集团合并可获得规模效应、采购议价能力以及更广泛的网络覆盖,而随着繁荣期订购的新船陆续交付,这些优势的价值正在上升。
市场影响分析
股票
- 以星航运股价可能按并购价差逻辑交易,即上行空间受预期报价限制,而下行风险因存在有动力的买家而受到一定保护。
- 赫伯罗特若投资者认为修订报价偏高,可能面临温和压力,尤其是在行业周期性强劲的背景下。
- 同业班轮公司如马士基及其他上市集装箱航运企业可能受到联动关注,因为整合消息往往提振整个板块的估值倍数。
债券与信用
若交易涉及信用状况更强的收购方,以星航运的未偿债券可能上涨。与更强母公司合并有望改善回收前景和再融资条件,从而收窄公司债券利差。
大宗商品与运价
集装箱运价仍是核心基本面驱动因素。行业整合减少了独立运营商数量,长期看可能支撑主要贸易航线上的定价纪律。这对班轮公司盈利有利,但对货主乃至最终消费品价格可能带来通胀压力。
汇率
该交易涉及以色列与德国之间的跨境资金流动,可能产生一定规模的谢克尔和欧元对冲需求。但相对于股票和信用市场的影响,宏观层面的汇率影响预计有限。
投资者要点
- 将以星航运视为并购套利仓位,而非成长故事。修订提案创造了明确的事件路径,但监管审查、融资和股东批准等交易风险依然真实存在。
- 密切关注报价水平。修订提案表明赫伯罗特愿意加价,但初始报价与最终价格之间的差距将决定以星股东能否获得可观上行空间。
- 跟踪运价走势。即使交易失败,以星航运的独立价值仍锚定于集装箱运价和租船成本,这两者波动性依然较高。
- 关注二阶效应。班轮行业整合可能波及物流、港口运营商以及依赖运输成本的零售商。
这一事件提醒投资者:在周期性行业中,并购往往出现在独立基本面最疲弱之时,而市场反应则是交易乐观情绪与板块整体重新定价的混合结果。