美敦力MiniMed换股要约获超额认购,接纳率18.3%
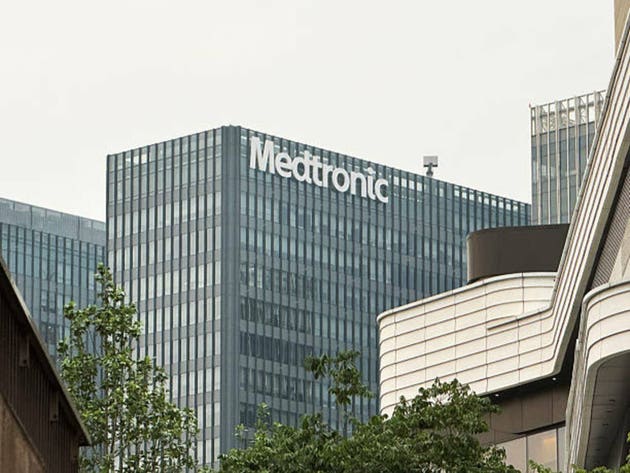
TREE NEWS 报道, 美敦力公司(Medtronic)宣布,其针对糖尿病业务MiniMed的换股要约已获超额认购,接纳率约为18.3%。该要约是美敦力剥离糖尿病部门战略的一部分,允许符合条件的股东将美敦力普通股换取MiniMed普通股。超额认购表明投资者对这家独立的糖尿病公司兴趣浓厚,该公司将专注于胰岛素泵系统、连续血糖监测及相关数字健康解决方案。
交易结构与理由
美敦力最初提议将其糖尿病业务分拆为一家独立的上市公司,以释放股东价值。换股要约允许美敦力股东以特定比例将部分或全部美敦力股份换成MiniMed股份。由于要约超额认购,换股将按比例分配,即提交申请的股东将获得其申请的一部分MiniMed股份。最终18.3%的接纳率表明,相当一部分美敦力投资者看好糖尿病业务作为独立实体的上行空间。
市场影响
对于美敦力股东而言,分拆可能创造两种不同的投资特征:一家多元化的医疗技术领导者和一家专注于糖尿病护理的公司。市场反应可能取决于投资者如何评估各部分之和。历史上,当母公司的集团折价被消除时,分拆和剥离会释放价值。作为纯粹的糖尿病公司,MiniMed可能吸引不同类型的投资者,包括关注糖尿病护理和数字健康的投资者。然而,糖尿病市场竞争激烈,竞争对手包括雅培(Abbott)、德康(Dexcom)和Tandem Diabetes Care。MiniMed的创新和获取市场份额的能力至关重要。
从更广泛的市场角度来看,换股要约的超额认购反映了对医疗保健分拆的旺盛需求。这也表明,即使在经济不确定性中,投资者也愿意承担新独立公司的风险。此举可能鼓励其他大型医疗科技公司考虑类似的分拆。对于固定收益投资者而言,美敦力的信用状况可能因分离部分收入而改变,尽管该公司表示仍致力于保持强劲的投资级评级。
投资者要点
- 美敦力股东:参与换股要约的股东将获得MiniMed股份,可能产生应税事件。投资者应考虑是希望投资纯粹的糖尿病公司,还是保留多元化的医疗科技投资组合。
- MiniMed前景:独立公司需要展示可持续的增长和盈利能力。其成功将取决于产品创新、报销趋势和竞争。
- 行业影响:分拆可能促使其他医疗科技公司评估其投资组合,导致更多分拆和并购活动。
- 市场情绪:超额认购表明对医疗保健资产的强劲需求,可能支持类似交易的估值。
总体而言,超额认购的换股要约是美敦力战略转型的积极信号。它使公司能够专注于其核心医疗科技业务,同时给MiniMed独立发展的机会。投资者应关注分拆后两家实体的表现,并评估长期价值创造潜力。