六年亏损后,债券回归
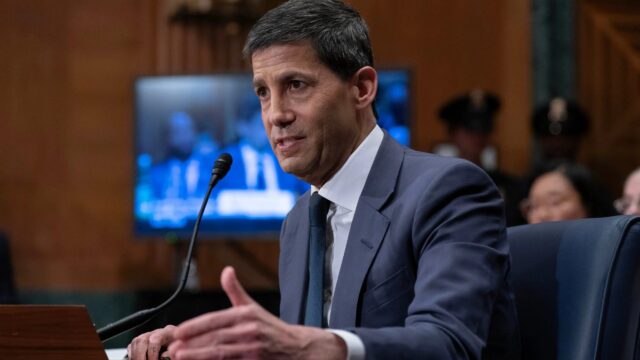
TREE NEWS 报道, Ariel Investments副董事长兼投资策略主管Charlie Bobrinskoy表示,固定收益的漫长寒冬可能终于结束。随着10年期美国国债收益率触及5%,且AI相关股票显现疲态,Bobrinskoy认为,对于经历了连续六年负实际回报或微薄回报的投资者而言,债券如今提供了颇具吸引力的价值。
看多固定收益的理由
Bobrinskoy的核心逻辑很简单:在经历了央行压制和随后的激进加息之后,债券收益率已重置至终于能为投资者补偿久期风险和信用风险的水平。10年期美债5%的收益率是一个有意义的门槛——它代表着高于美联储2%通胀目标的实际回报,并为股票风险提供了真正的替代选择。
Bobrinskoy表示:“债券回来了。”他指出,有吸引力的起始收益率加上利率见顶后资本利得的潜力,构成了买入理由。对于只经历过股票牛市和债券熊市的一代投资者来说,这是一个值得注意的制度性转变。
AI股票动摇,轮动在即
Bobrinskoy呼吁的时机值得关注。过去两年推动股市大部分涨幅的AI相关股票开始显现疲态。半导体和超大规模云服务商的估值已经拉伸,任何盈利或资本支出指引的失望都可能引发资金向防御性资产轮动。
在这种环境下,债券既是对冲工具,也是收入来源。如果AI热情降温,股市可能回调,而债券价格可能因避险需求而上涨。如果经济保持韧性,5%的票息仍能提供可观的回报。
对加密与RWA市场的影响
对于数字资产生态系统而言,有吸引力的债券收益率回归是一把双刃剑。一方面,更高的无风险利率提高了持有波动性加密资产的机会成本,可能将资金从投机性代币中抽走。另一方面,美国国债和其他固定收益产品的代币化一直是现实世界资产(RWA)市场中增长最快的细分领域之一。
随着投资者寻求兼具透明度和区块链可组合性的收益,提供美国国库券和货币市场基金链上敞口的平台可能迎来新的需求。如果债券保持为可行的资产类别,传统固定收益与DeFi的融合可能会加速。
前瞻展望
Bobrinskoy的呼吁并非没有风险。如果通胀比预期更具粘性,美联储可能会在更长时间内维持高利率,从而打压债券价格。财政赤字和国债供应也可能拖累收益率曲线长端。但经历了六年的痛苦之后,债券的风险回报比很少看起来比现在更好。对于投资者——以及构建收益产品的加密协议——信息很明确:固定收益的复兴可能才刚刚开始。