



宏观
贝森特闭门会淡化AI系统性风险,驳斥泡沫论
美国财政部长贝森特在华尔街闭门会议上表示,不认为AI行业存在系统性问题,并驳斥泡沫论。此番言论可能提振AI股票信心,但也引发透明度担忧。
美国财政部长贝森特在华尔街闭门会议上表示,不认为AI行业存在系统性问题,并驳斥泡沫论。此番言论可能提振AI股票信心,但也引发透明度担忧。
中金研究仍看好AI资产回报前景,但建议通过资产配置为AI资产“购买保险”。报告认为美元通过“AI美元”效应成为全球股市分化的分界线,建议在现金、中债和高股息股票之外增配黄金,布局美元贬值交易,以对冲AI资产调整风险。
法国10年期国债收益率突破5%创2002年来新高,中东紧张局势推动油价站上100美元。美股因AI强劲财报上涨,但欧元区债务风险与地缘冲击叠加,对全球市场构成日益严重的威胁。
特朗普总统表示数据中心应自行发电,以迎合选民对电费上涨和人工智能基础设施给电网带来压力的愤怒情绪。但专家指出,只有各州才能强制实施此类要求,市场需关注监管程序和公用事业财报以判断实际影响。
10月份波斯湾石油出口量几乎恢复至伊朗战争前水平,但交易员因复苏脆弱和地缘政治风险而保持谨慎。风险溢价持续可能使油价保持高位,影响能源股、通胀和更广泛的市场。
俄罗斯总统普京原则上同意于11月10日前后重启俄美乌三方和谈,地点可能设在阿布扎比。这一进展可能缓解能源和风险资产的地缘政治风险溢价,包括加密货币,但细节仍不明朗,且过往协议曾陷入停滞。
美国上周原油库存减少310万桶,超出预期,表明市场供应趋紧。此次去库存支撑油价和能源股,同时引发通胀担忧,可能影响美联储政策和外汇市场。
富兰克林邓普顿警告,法国债务规模超过希腊危机时期的十倍以上,简单救助方案不可行。法德10年期国债利差已扩大至154个基点,投资者需为欧元区债市潜在剧烈波动做好准备。
日本央行将于10月29-30日召开货币政策会议,预计将正式宣告通胀达到2%目标,结束近14年的抗通缩政策。尽管利率大概率维持不变,但这一象征性转变可能对日本股市、债市、日元及全球市场产生深远影响。
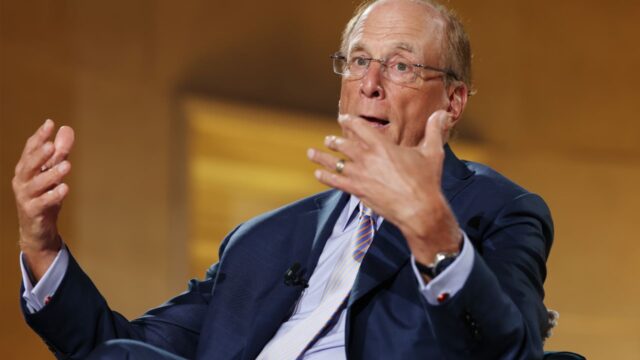
贝莱德CEO拉里·芬克警告称,反对数据中心将推高通胀,因为这会延迟人工智能热潮所需的关键基础设施。他认为,当地抵制会提高成本,使通胀斗争复杂化,并对股票、债券、加密货币、大宗商品和货币产生影响。
美国向中东增派第三艘航母及约1万名士兵,以色列酝酿对伊朗的打击计划,伊朗发出战争警告。油价应声上涨,布油突破110美元,引发市场对通胀和各类资产波动的担忧。
一对夫妇拥有30万美元、利率2.75%的房贷,争论是否在退休前还清。数学上投资更划算,但税收、流动性和收益顺序风险支持提前还贷。他们的选择反映了可能影响银行流动性、MBS供应和股票需求的更广泛家庭趋势。
三星电机和YAGEO将MLCC交货期延长至52周,显示AI服务器需求驱动下供给严重短缺。涨价周期预计将持续,利好供应商但挤压下游制造商利润。
工行行长刘珺在2026金融街论坛年会上强调,数字技术只能加固信任,不能替代信任。他指出数字货币能否成为货币关键在于信用如何被支撑和兑现,而非算法设计本身,同时货币的核心职能不变,只是实现方式在演变。
韩国KOSPI指数周三大涨3.29%至5735.67点,三星电子和SK海力士分别上涨5.67%和5.8%,领涨大盘。此次上涨反映半导体行业乐观情绪和风险偏好回升,可能对加密市场产生溢出效应。
韩国KOSPI周三暴涨4.46%,触发罕见的买方熔断机制,而前一日刚因AI基础设施盈利担忧重挫4%。这一剧烈波动凸显了围绕AI资本开支预期的市场情绪已变得何等脆弱和受新闻驱动。
韩国KOSPI和日经指数在芯片股带领下强劲反弹,但布伦特原油仍高于100美元,反弹可持续性存疑。高能源成本继续威胁半导体制造商的利润率和整体经济稳定。
数字人民币运营管理中心推出数字人民币基础设施服务体系,包括央行端系统和智能合约生态框架。此次升级旨在提升可编程性、互操作性和创新性,可能改变供应链金融和跨境贸易,同时也带来监管和隐私方面的考量。
Altimeter Capital创始人Brad Gerstner正推动将特朗普账户适用范围从18岁以下扩大至40岁以下,立法或在数月内推进,预计到2027年私人捐款达1000亿美元。该提案可能形成庞大的零售储蓄池,对资产管理公司及加密相关产品影响深远。
周三原油期货震荡收低,有关美伊外交接触的报道引发市场对地缘政治风险降低和未来供应增加的猜测。市场夹在局势缓和希望与中东持续紧张之间,为能源投资者带来二元结果。