


宏观
特朗普威胁禁售庞巴迪,美加贸易战升级引发市场震荡
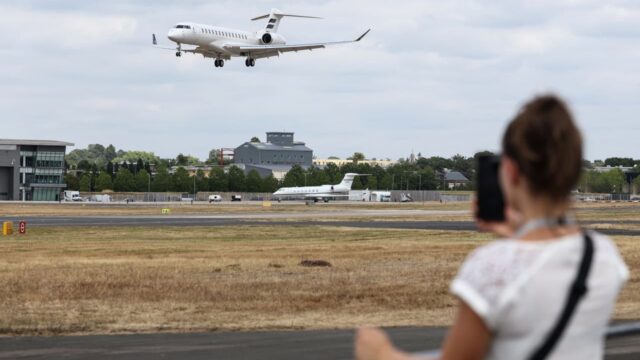
庞巴迪股价暴跌,因特朗普威胁除非该公司在美国增加生产,否则将禁止其进入美国市场,贸易战升级。股票、债券、加密货币、大宗商品和外汇市场面临波动,其中加元和航空航天板块尤其脆弱。
庞巴迪股价暴跌,因特朗普威胁除非该公司在美国增加生产,否则将禁止其进入美国市场,贸易战升级。股票、债券、加密货币、大宗商品和外汇市场面临波动,其中加元和航空航天板块尤其脆弱。
美国对伊朗油轮的打击推动油价升至两月新高,加剧了波斯湾供应风险。能源股和石油货币可能上涨,而债券、加密货币及石油进口依赖型经济体面临通胀和增长压力。
雪佛龙计划在委内瑞拉将钻井数翻倍,作为五年70亿美元投资的一部分,显示对委内瑞拉储量的重大押注。此举可能温和增加全球石油供应,并对制裁政策和能源市场具有地缘政治影响。
一项新分析挑战了“大财富转移”叙事,认为大多数人继承的遗产将远低于预期。这对已消化人口结构顺风的股票、债券和加密市场具有重大影响。投资者不应依赖预期中的遗产,而应关注基本面。
比特币守住关键支撑,标普500维持区间震荡,周五CPI报告将影响美联储9月利率决策。油价引发的通胀担忧令风险资产前景复杂化。
波音8月飞机交付量降至40架,主要因787梦想客机交付减少。这引发了对波音近期现金流的担忧,并可能波及航空公司和供应商。投资者应关注9月交付数据和生产指引以获得更明确信号。
美国国债刚刚经历了自1803年以来最差的十年,打破了“无风险”范式。随着5%的收益率直接与比特币争夺机构资金,这一历史性的债券表现正在加速投资组合构建的范式转变。
摩根大通认为,“货币贬值交易”不应简单等同于做空美元。鉴于美元实际收益率高企且估值偏低,该行建议做多美元兑低息周期货币(如瑞典克朗、新西兰元、加元),同时维持硬资产作为核心仓位。
沙特能源设施遇袭推高油价,日元创两月新高,美股涨跌互现。高通因亚马逊AI订单大涨7%,英特尔提价获市场认可。投资者关注周五CPI数据以判断美联储政策。
一位58岁退伍军人拥有150万美元资产和每月9000美元养老金,询问能否退休。此案例凸显了通胀、债券收益率和税收政策等宏观主题,对所有投资者具有启示。
铜价创历史新高,主因美国精炼铜关税审查未决,套利窗口持续吸引超百万吨铜流向美国,导致LME库存骤降、现货升水飙升。市场已从需求驱动转向库存失衡与政策不确定性主导的结构性重估。投资者需警惕关税决定可能引发的贸易流向逆转和价格波动。
铜价再创历史新高,关税不确定性导致全球供应短缺 TREE NEWS 报道, 铜价飙升至前所未有的水平,本周LME铜价突破每吨14,700美元。然而,这轮涨势并非由需求旺盛驱动,而是全球铜库存严重的地域性失衡所致。由于美国对精炼铜的关税审查悬而未决,纽约与伦敦之间存在高利润的套利窗口,导致超过100万吨铜流入美国,其他地区供应趋紧。 事件经过:关税“真空”与铜挤仓 美国商务部此前提议自2027年起对精炼铜征收15%的关税,到2028年提高至30%。但特朗普政府去年豁免了精炼铜,仅对铜管和铜线等半成品征收50%关税,并下令在6月底前进行审查。该期限已过,白宫仍无公告,交易商继续将铜紧急运往美国。 这种“虹吸”效应在LME库存中体现明显,一个月内骤降32%,仅剩20.5万吨。与此同时,Comex库存自去年初以来已增长8倍,超过75万短吨(约68万公吨),若计入场外库存,美国囤积的铜估计超过100万吨,相当于全球最大铜矿埃斯孔迪达的年产量。 市场影响:库存失衡导致结构性重估 铜价涨势如今更多是政策不确定性和囤积库存的故事,而非宏观需求驱动。纽约与伦敦之间的套利溢价足以激励Mercuria和Trafigura等交易商持续将铜运往美国。即使最终不征收关税,分析师预计大量金属仍将长期滞留在美国仓库。若征收关税,可能引发最后的抢运潮;若放弃,交易商可能清算过去18个月积累的头寸,导致贸易流逆转。 此外,美国政府的“Project Vault”——一项耗资120亿美元、旨在建立关键矿产战略储备的公私合作计划——将铜列为60种关键矿产之一。这种政策支持强化了铜一旦流入美国便难以轻易重返全球市场的预期。 供需:中国进口与矿山制约 需求方面,作为全球最大铜消费国,中国今年因冶炼厂面临铜精矿和废铜短缺而增加了精炼铜的直接进口。随着制造业进入传统旺季,中国需求预计将进一步增长。 供应制约更为刚性:从智利到印度尼西亚的矿山中断若导致下半年产量无法恢复,全球矿山产量可能出现自2017年以来首次年度下滑。矿石品位下降使开采成本更高、难度更大,环境审查也增加了新项目的成本。据S&P Global数据,矿山从发现到投产平均需时超过15年。 投资者要点 铜价涨势如今不仅受全球增长预期驱动,更受地区库存失衡和政策不确定性影响,呈现结构性特征。 美国关税审查悬而未决,套利窗口保持开放,铜持续流向美国。 LME库存极低,现货-3个月价差达到2021年挤仓以来最高水平,表明短期供应紧张。 长期基本面(能源转型和AI数据中心)依然向好,但关税审查的任何结果都可能引发贸易流和价格的剧烈逆转。 投资者应密切关注美国政策声明。无论决定如何,都可能极大改变铜的走势。目前结构性看涨逻辑仍然成立,但市场易受政策驱动的波动影响。
布伦特原油在胡塞武装袭击沙特石油设施后,三个月来首次突破100美元。这一变动通过通胀压力对加密市场产生影响,并凸显了代币化真实世界资产(如石油)的日益重要性。
日本央行下周预计加息25基点至1.25%,为31年来最高,并可能将加息节奏提速至每季度一次。此举或推动日元升值,影响日本股市、全球债市及风险资产。
美国要求韩国提交超3500亿美元的投资项目,超出既定协议上限,韩国正艰难压回额度。谈判结果将影响韩国能源企业、美国基建及汇率市场。
沃尔沃汽车任命何阔为中国区销售总裁,接替于柯鑫,正值销量下滑和公司转向保价优先策略之际。此举反映了中国豪华车市场的普遍挑战,可能预示着高端品牌将更注重价格纪律。
鲁比尼认为AI热潮并非泡沫,但警告四大宏观风险:霍尔木兹海峡封锁、伊朗战争升级、债券收益率上行和市场回调。投资者应保持投资但需分散,并密切关注油价和收益率走势。
中国人民银行8月增持约20吨黄金,创近三年最大单月增幅,并延续了连续22个月的购金势头。此举释放了战略性的去美元化与地缘对冲信号,对加密市场作为非主权资产类别具有间接而重要的影响。
中国央行在金价创纪录之际加速购金 TREE NEWS 报道, 中国人民银行(PBoC)在八月份增加了650,000盎司(约20.2公吨)黄金储备,为2023年10月以来最大月度购买量。这使北京连续购买黄金的持续时间延长至22个月,尽管金价创下自1月以来最强月度涨幅。 加速背后的原因是什么? 这一时机值得注意。央行通常会在价格处于历史高位时放缓购买,但中国反其道而行之——恰恰在金价“火热”时踩下油门。这种行为表明战略转向,而非简单的投资组合再平衡。 分析师指出几个驱动因素:持续的中美地缘政治紧张局势、寻求减少对美国国债持有的多元化,以及新兴市场经济体更广泛的去美元化趋势。中国持续增持也是对潜在货币波动和西方制裁的对冲——自2022年以来,这些动机也推动了其他央行对黄金的大量需求。 对加密市场的影响 虽然黄金和比特币常被视为相互竞争的“避险资产”,但中国积极购金对数字资产具有间接但重要的意义: 去美元化叙事:中国的行动强化了远离美元中心金融体系的更广泛转变,这一宏观趋势历来与对比特币等替代性价值储存的兴趣相关。 流动性信号:央行持续的黄金需求往往与宽松货币政策或货币贬值的预期相吻合——这些条件历来对包括加密货币在内的风险资产有利。 地缘政治风险溢价:在中美紧张局势下加速购金表明系统性风险上升,这可能推动机构投资者转向去中心化的非主权资产。 前瞻视角 如果中国的购买步伐持续,可能进一步削弱美元的储备货币地位,并加速对中性结算资产的寻求——这一主题对代币化黄金产品(如PAXG或XAUT)和比特币而言是独特的机会。加密货币投资者应关注北京对黄金的兴趣是否会转化为对数字资产的政策转变,特别是香港在中国监管下定位为全球加密货币中心之际。 底线:中国的黄金购买不仅仅是贵金属的故事——它预示着重大的宏观经济重组,可能重新定义包括加密货币在内的所有非主权资产的格局。
日元兑美元升至六个月高位,受套息交易平仓、美债抛售及基本面改善推动。此轮上涨可能对全球市场产生广泛影响,从美债收益率到风险资产,投资者正重新评估日本货币政策路径。