



宏观
国债市场平静难持久,九月企业发债潮或再掀波澜
美国国债市场的夏季平静面临挑战,九月企业发债潮可能重新引发波动,影响股市、债市、加密货币及外汇市场。投资者应警惕收益率再度攀升,并考虑对冲策略。
美国国债市场的夏季平静面临挑战,九月企业发债潮可能重新引发波动,影响股市、债市、加密货币及外汇市场。投资者应警惕收益率再度攀升,并考虑对冲策略。
美国国债突破40万亿美元,创纪录水平,凸显财政快速扩张。这一里程碑可能对国债收益率构成压力,影响股市和房地产市场,并强化投资者对黄金和比特币作为对冲工具的兴趣。
现货黄金突破4500美元/盎司,日内大涨3.9%,创历史新高。这一避险需求的激增可能提升PAXG、XAUT等代币化黄金产品的需求,同时影响比特币作为避险资产的角色。
美联储最新纪要显示鹰派倾向,三位官员主张加息,主席沃什提议减少会议次数。这可能收紧金融条件,对比特币构成压力,因为高利率持续时间更长会降低投机需求。
美联储7月会议纪要显示委员会内部分歧,倾向于降息,并就放缓缩表进行讨论。市场已定价9月降息,美元走弱。CBDC讨论为加密投资者增添新考量,但短期内无行动。
OCC正加速在11月前完成GENIUS Act的稳定币规则制定,此举可能使行业合法化,但也存在意外后果的风险。新框架可能整合市场、将稳定币与传统银行业结合,并影响全球标准。
即将公布的美联储会议纪要预计将揭示官员们在通胀问题上的分歧程度,这对利率政策具有重要影响。若纪要偏鹰派,可能导致收益率上升并打压风险资产;若观点平衡,则可能支持暂停加息。市场将仔细解读纪要以寻找美联储下一步行动的线索。
皮尤调查显示,美国年轻人对AI的担忧首次超过兴奋,75%认为会导致失业。这一态度转变可能影响劳动力市场、创新和监管,需引起政策制定者和企业的高度重视。
美国财政部在长期端加倍回购,明确5.3%收益率上限,导致收益率下降,比特币突破65,000美元。此举对风险资产和财政政策具有广泛影响,比特币成为流动性晴雨表。
胡塞武装封锁红海延布港后,沙特被迫恢复霍尔木兹海峡装载,并利用阿曼外海船对船转运维持出口。这一转变可能推高油价和运费,对全球市场产生广泛影响。
布伦特原油91美元的平静表象下,柴油价格已飙升至170美元/桶,揭示成品油市场严重供需失衡。这可能重新点燃通胀,推迟央行降息,并冲击运输、工业等行业。投资者需超越原油表象,关注成品油价格以把握真实能源成本压力。
美国财政部将长期国债回购上限至少提高一倍至每笔40亿美元,被视为对30年期收益率飙升的直接回应。此举引发“财政版YCC”争论,短期内或支撑长端美债,但无法改变赤字和供给压力。
日本10年期国债收益率升至近30年高位,逼近3%关键水平,财政扩张空间受压,央行或加快加息。这一宏观变化可能收紧全球流动性,施压加密等风险资产,同时日元贬值或促使部分投资者转向替代价值储存。
伊朗威胁在霍尔木兹海峡提高关税或没收资产,可能扰乱全球能源流动,推高油价并加剧通胀。这一地缘政治风险可能引发股市和加密市场的避险情绪,同时提振黄金和美国国债等避险资产。
数万亿美元的日元套息交易正在平仓,市场寄望于美联储FIMA回购工具扮演“敦刻尔克式”的救市角色。在这场货币压力中,黄金与比特币成为最大赢家,而投资者正在追问:FIMA究竟是短期救市,还是三十年套息交易有序撤退的终章?
路透社/益普索民调显示,63%的美国人认为特朗普家族通过加密货币获利10亿美元的行为不当,甚至48%的共和党支持者怀疑政策受影响。这凸显了加密行业与政治纠缠的声誉风险,可能引发更严格监管和市场波动。
法国10年期国债收益率升至4.1275%,创18年新高,反映财政与通胀担忧。这一宏观变化收紧金融条件,压制加密估值但提振代币化债券需求。投资者应关注欧央行政策与RWA创新。
美国国会报告警告,中国系统性数据货币化可能使中国在AI领域占据优势,敦促华盛顿制定国家数据战略。分析指出,竞争焦点正从算法转向数据,对具身智能、国家安全和全球科技竞争产生深远影响。
特朗普在最后时刻宣布推迟对加拿大加征50%关税,暂时缓解了市场紧张情绪,加元走强。但核心分歧未解,30天谈判窗口内,投资者需警惕波动。
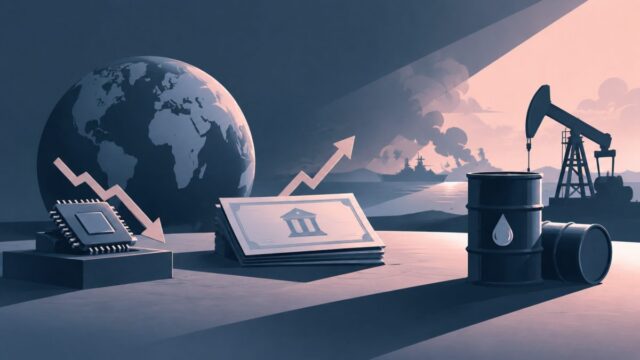
亚洲股市在半导体股领跌下大幅下挫,债市因避险走高,油价上涨至91美元上方。高收益率与地缘政治风险令成长股承压,市场关注美联储纪要和中东局势。