



美股
贝莱德15.49万亿美元资管规模达美国GDP一半,Q3财报亮眼
贝莱德第三季度资产管理规模创纪录达15.49万亿美元,约美国GDP一半,净流入2050亿美元,营收增长19%。私募信贷展现韧性,但穆迪警告隐藏风险。股价波动反映投资者情绪复杂。
贝莱德第三季度资产管理规模创纪录达15.49万亿美元,约美国GDP一半,净流入2050亿美元,营收增长19%。私募信贷展现韧性,但穆迪警告隐藏风险。股价波动反映投资者情绪复杂。
对冲基金在五个交易日内清空了自2025年初以来积累的全部AI股票净买入,韩国触发熔断,台湾外资净流出创历史纪录。高盛警告,杠杆率仍接近五年高位,AI仓位在三年维度下依然显著超配,去杠杆可能才刚开始。
Fundstrat的Mark Newton建议逢低买入近期回调的科技股,同时强调多元化配置。围绕AI基础设施提供商CoreWeave的债务担忧正在考验AI交易的持续性,凸显现金流充裕的云巨头与高杠杆算力供应商之间的分化。
全球科技股本周市值蒸发逾1万亿美元,市场对AI基础设施投资回报的质疑急剧升温。英伟达CEO黄仁勋接连出手,为CoreWeave背书,并直指"AI算力全靠两家实验室买单"是巨大误读,称算力需求由三大板块构成。
吉姆·克莱默对Reddit和Rocket Lab表达看多立场,却回避SiTime,以“利率考验”为选股框架,背景是美联储加息概率仍存。这一分歧立场凸显“更高更久”的利率担忧正重塑股市选择,并可能外溢至加密市场风险偏好。
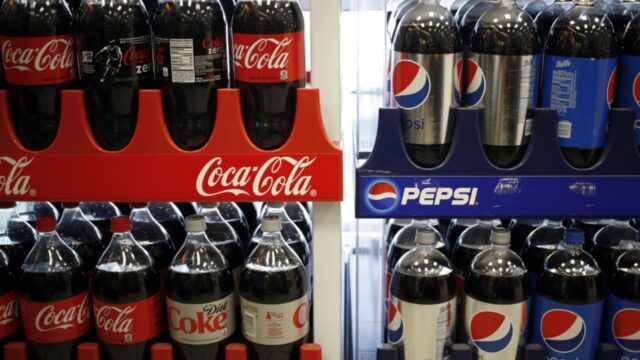
肯德基将其饮料供应合同从百事可乐转投可口可乐,在可乐大战中再次给百事带来象征性打击。直接财务影响有限,但餐饮服务渠道的竞争信号对权衡PEP与KO的投资者而言意义重大。
MSCI通过新规,将把行为更像投资载体而非实体经营企业的公司剔除出主要全球指数,Strategy及类似比特币储备型公司面临被移出的风险。此举可能引发被动基金强制抛售,并削弱加密持仓型上市公司的关键融资渠道。
AI股票本周已承压,策略师警告民主党中期选举大胜可能将回调升级为全面崩盘。反垄断、税收与AI监管风险直指市场最拥挤的领涨板块,并波及债券、加密货币、大宗商品与外汇。
市场策略师建议投资者不要在AI驱动的抛售后放弃科技股,而是精选超跌个股抄底,并继续持有主要云计算公司。此轮回调被视为估值“重置”而非AI增长故事的反转,利率预期、美元走强和资本开支担忧是波动的主要推手。
CoreWeave股价在大幅下跌后反弹,华尔街对AI热潮背后的巨额资本开支是否可持续分歧严重。这场争论对股票、信贷市场、加密货币、大宗商品及美元均有广泛影响。
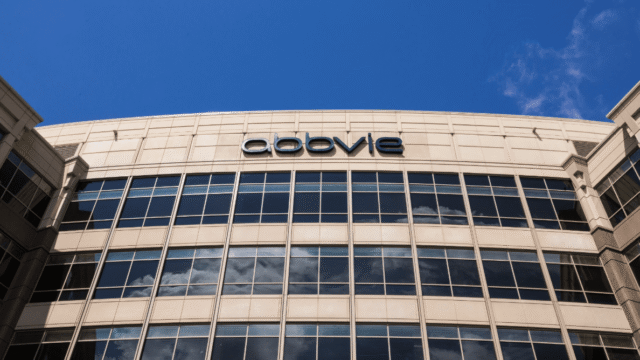
艾伯维、礼来和吉利德科学收盘逼近历史高位,投资者从科技股轮动至防御性医疗保健板块。这一转变反映出市场对AI驱动估值的担忧加剧以及债券收益率上升,制药板块的非周期性盈利和具吸引力的估值正吸引避险资金流入。
美股加密概念股大幅跑赢大盘,Circle飙升9.5%,Coinbase上涨6.62%,主要股指温和收涨。本轮涨势反映出投资者对稳定币基础设施和数字资产平台的信心增强,尽管更广泛的科技板块表现平淡。
Circle(CRCL)盘中大涨10.03%至87.69美元,凸显投资者对稳定币基础设施的兴趣回升。此番上涨受宏观利率预期、监管清晰度以及USDC竞争定位等多重因素推动。
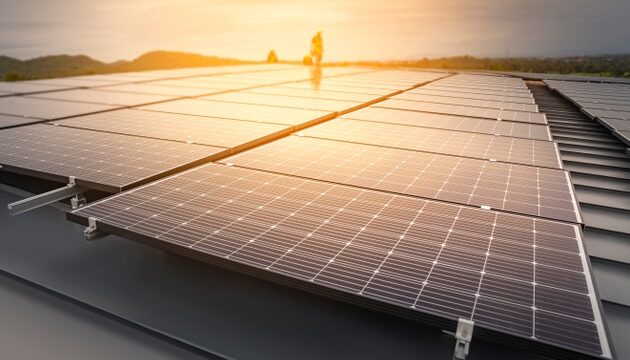
Mizuho上调Array Technologies评级,认为市场对这家太阳能跟踪支架制造商现金状况的担忧被夸大。该评级可能提振可再生能源板块情绪,但信用和商品市场仍需等待财报确认。
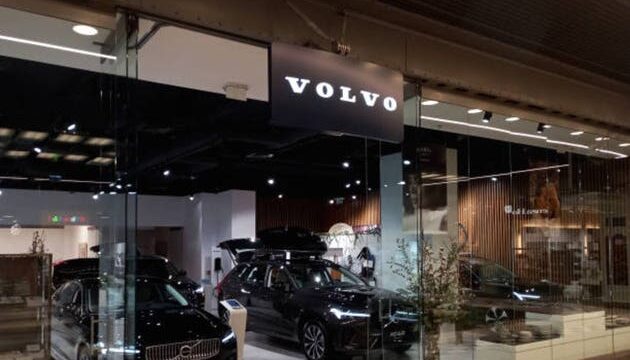
沃尔沃汽车将与英伟达的合作扩展至自动驾驶领域,加深对这家芯片制造商汽车计算平台的依赖。此举强化了英伟达作为汽车自动驾驶“卖铲人”供应商的地位,也凸显传统车企正将汽车的智能层外包。
本周新云股大幅下挫,投资者在“抄底机会”与“估值重估开端”之间权衡。该板块资本密集、高度依赖AI算力需求,对市场情绪极为敏感,其影响将波及股票、信贷、加密货币及电力相关大宗商品。
波音股价因生产和监管挑战大幅下跌,但部分华尔街分析师转向看涨,理由是其强劲的订单储备和具吸引力的估值。结果将影响工业板块和整体市场情绪。
CleanSpark与BitFuFu九月比特币产量双双下滑,嘉楠则基本持平。CleanSpark将停止发布月度挖矿报告,BitFuFu则面临埃塞俄比亚托管协议的不确定性,凸显减半后矿企经济效应的日益分化。
纳斯达克因卡特雷特数据中心问题出现网络故障,纳斯达克、纳斯达克得克萨斯和纳斯达克 PSX 客户间歇性遭遇数据缺失。事件凸显市场基础设施高度集中,以及加密相关 ETF 与股票对同一套底层管道的直接依赖。
AI相关股票抛售加剧,推动交易员转向政府债券和防御性板块,但持续高企的通胀令经典避险交易复杂化。这轮轮动预示着市场领导权可能发生转变,并引发债券能否仍可靠对冲股票风险的疑问。