一枚日元稳定币,为何在韩国“跑偏”
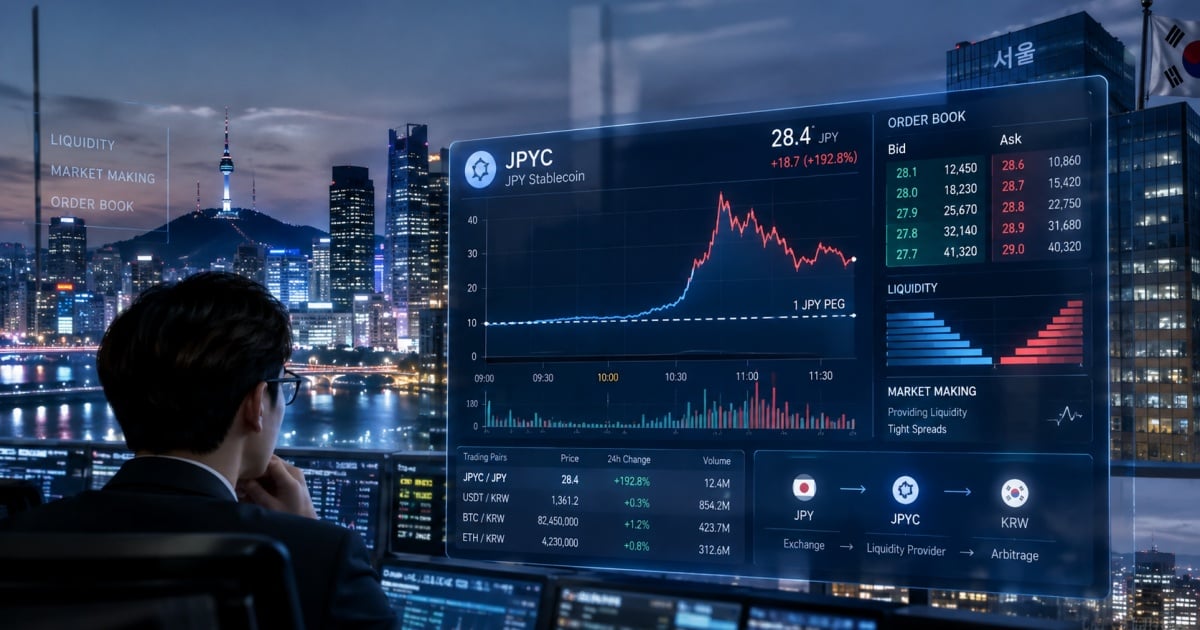
一枚理论上应与日元保持1:1挂钩的稳定币,在韩国交易所上架后不久,价格便出现数倍于锚定价格的剧烈偏离。表面看,这只是一次局部的交易异常;但它把稳定币跨境流通中一个长期被忽视的问题推到了监管者面前:稳定币能否维持价格稳定,不只取决于发行方的储备资产,还取决于交易所流动性、做市机制、套利渠道以及当地市场规则。
锚定价格是市场结果,不是账面数字
关于稳定币的讨论,常把“锚定”当成一个会计问题:只要储备资产充足、审计透明,代币就应稳定在面值附近。但真实世界要复杂得多。锚定价格依靠的是一个持续的套利闭环——任何能够按面值铸造或赎回、并以低成本在多个场所之间转移代币的人,都会把二级市场价格拉回锚定水平。
这个闭环中任何一环断裂,锚定就会从“规则”退化为“建议”:
- 订单簿过薄:新上架、做市商稀少的交易对,只需不大的资金就能把价格推离面值。
- 市场割裂:若代币在一家交易所交易、却在另一个司法辖区赎回,套利者要面对结算、外汇与合规摩擦。
- 赎回受限:铸造/赎回权限受限、银行营业时间、KYC瓶颈,都会拖慢纠偏交易。
- 本地规则:资本管制、上币标准与做市牌照,决定了谁才有能力提供双边报价。
在这起事件中,发行方的储备资产很可能并非问题所在,真正出问题的是“管道”。
韩国重新讨论做市机制
韩国金融委员会正重新讨论加密货币做市机制应如何监管。市场关注的焦点是“韩国是否会放开做市商”,但这低估了事件的真正分量。韩国交易所历史上更多依赖非正式的流动性提供方与激励计划,而非对标传统证券市场的持牌做市制度。随着稳定币——尤其是非美元锚定币种——不断增多,这一制度缺口的影响正在放大。
对一枚日元稳定币而言,天然的套利者应在东京,而非首尔。如果韩国的交易规则、外汇兑换成本或企业账户限制使这些套利者难以高效运作,首尔价格与东京价格就会脱钩,有时幅度惊人——正如本次所观察到的。
亚洲正在重新理解稳定币的市场结构
更广泛的信号是区域性的。日本已在支付框架下推进稳定币发行规范化;香港正在建立发行人牌照制度;新加坡持续优化其监管路径。韩国如今开始审视连接这些制度的“交易层”。
这标志着监管重心的实质转移:从“谁能发行”转向“它如何交易、由谁维持锚定”。储备透明度仍然必要,但并不充分。监管者正开始把市场微观结构——流动性供给、套利准入、跨境结算——视为稳定性问题本身的一部分。
后续值得关注
- 韩国是否会设立正式的做市商牌照类别,以及相应的资本与行为规范。
- 非美元稳定币能否获得专门的流动性支持,还是继续作为边缘品种存在。
- 跨境赎回与外汇兑换将如何为套利者打通。
- 交易所是否会对锚定型资产采取更严格的上币标准。
稳定币常被宣传为一个“已经解决”的问题。这起日元锚定事件表明,更艰难的工作才刚刚开始——而下一轮稳定币监管,将围绕市场,而不只是储备。