Aave将代币化美股纳入抵押品,DeFi借贷边界再扩张
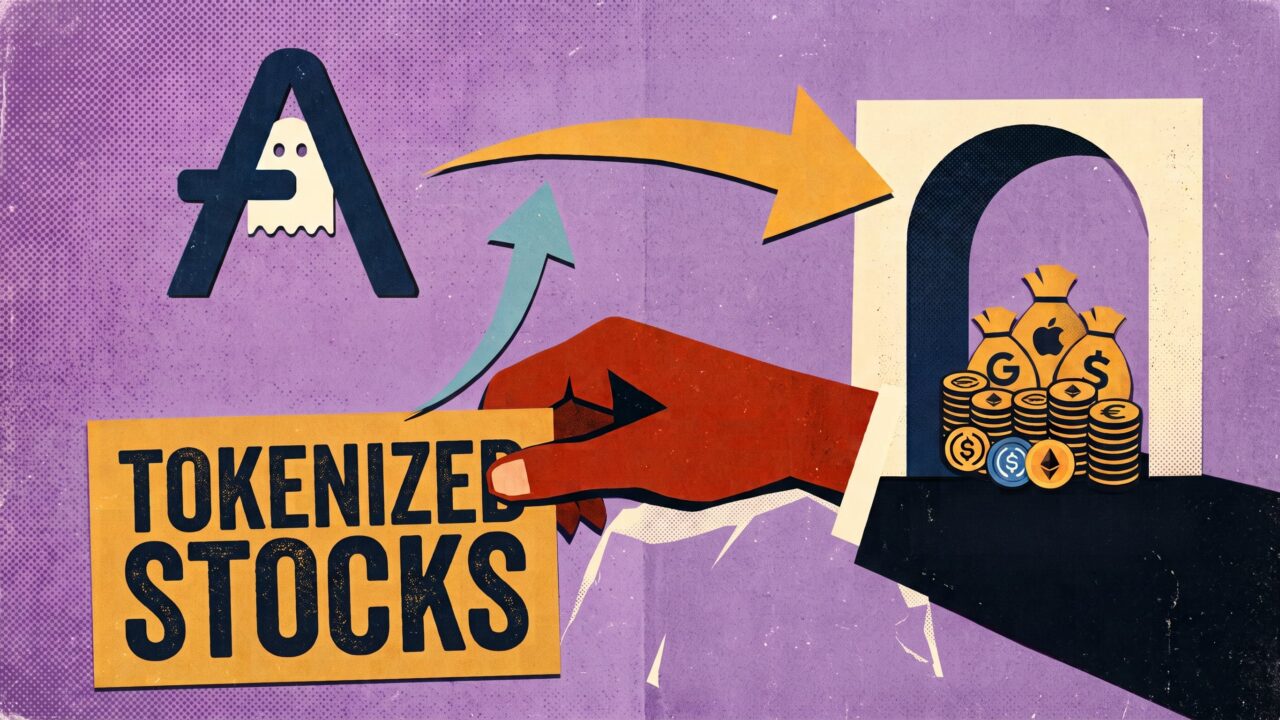
Aave已开始接受苹果、英伟达等美股代币化资产作为链上借贷抵押品,同时正在考虑引入AAVE代币销毁机制。这一组合拳推动其代币价格持续走强,也标志着去中心化借贷正加速向传统金融腹地渗透。
代币化股票为何对DeFi借贷意义重大
抵押品是借贷市场的命脉。多年来,DeFi协议可接受的资产范围相当有限:ETH、BTC、稳定币,以及一批相关性高、波动剧烈的治理代币。代币化股票打开了一扇完全不同的门。苹果、英伟达是全球流动性最好、持有最广泛的证券之一,拥有深厚的场外订单簿和机构级价格发现机制。
通过接受这些资产作为抵押,Aave实际上把传统金融的流动性和波动特征引入了自己的货币市场。借款人无需卖出股票敞口即可获得稳定币或其他资产——这是传统金融中常见的证券抵押贷款策略,如今在链上被重构,智能合约取代了主经纪商。
AAVE销毁机制之争
拟议中的销毁机制将把部分协议收入用于回购并销毁AAVE,在协议使用量增长的背景下收紧供给。费用开关在DeFi治理中历来争议巨大,因为它将价值从金库转移给代币持有者。若得以执行,将标志Aave从纯增长阶段协议转向具备明确价值捕获叙事的协议——市场历来会奖励这种叙事转变。
RWA浪潮与竞争格局
Aave此举正值现实世界资产代币化竞赛升温之际。MakerDAO/Sky、Compound以及多家专注RWA的借贷平台都在争夺类似抵押品。真正的差异化在于风险管理:代币化股票引入了加密原生抵押品从未有过的预言机依赖、托管风险、分红与公司行为处理,以及监管敞口。
- 预言机风险:代币化股票定价需要稳健的价格源,须处理交易时段、停牌和盘后跳空。
- 托管风险:底层股票由托管方或发行方持有,这一交易对手风险无法被Aave完全去中心化。
- 监管风险:证券抵押借贷触及的规则因司法辖区而异,差异极大。
前瞻
如果Aave能够安全地将代币化股票落地运营,它将解锁一个以万亿而非十亿计的抵押品类别。近期考验在于风险参数能否在波动事件中站稳——单只股票跳空下跌可能以加密市场尚未见过的方式冲击清算引擎。更长期看,真正的奖赏是成为传统资产与DeFi流动性交汇的默认结算层。若销毁机制获批,将是迄今最清晰的信号:Aave意在为代币持有者捕获这一价值,而不仅仅是促成交易。