Aave mở rộng ranh giới tài sản thế chấp với cổ phiếu token hóa
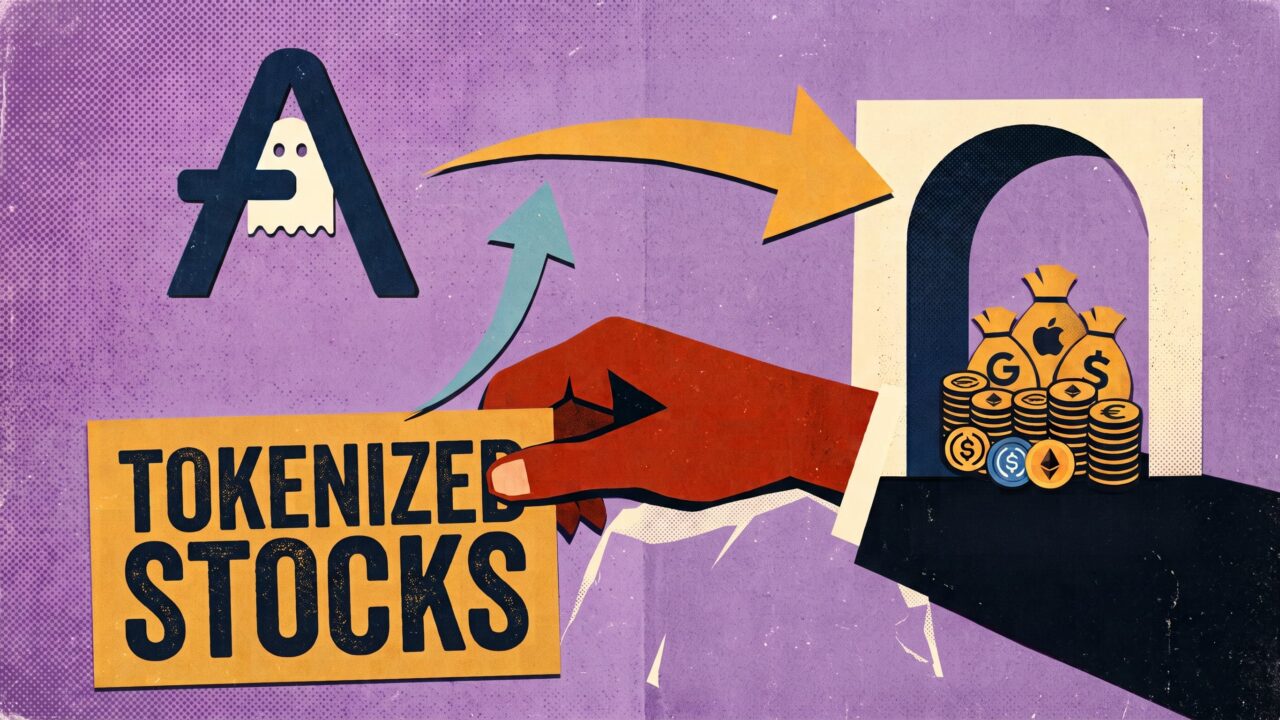
Aave đã bắt đầu chấp nhận các phiên bản token hóa của những cổ phiếu Mỹ lớn — bao gồm Apple và Nvidia — làm tài sản thế chấp cho việc vay on-chain, một động thái đẩy cho vay phi tập trung tiến sâu hơn vào lãnh thổ tài chính truyền thống. Giao thức này cũng đang cân nhắc việc giới thiệu cơ chế fee-switch để đốt token AAVE, một sự kết hợp đã thúc đẩy giá token duy trì đà mạnh mẽ.
Vì sao cổ phiếu token hóa quan trọng với cho vay DeFi
Tài sản thế chấp là huyết mạch của bất kỳ thị trường cho vay nào. Trong nhiều năm, các giao thức DeFi bị giới hạn bởi một vũ trụ tài sản chấp nhận được hẹp: ETH, BTC, stablecoin, và một dàn token quản trị với tương quan biến động. Cổ phiếu token hóa mở ra một cánh cửa về cơ bản khác biệt. Apple và Nvidia nằm trong số những chứng khoán có tính thanh khoản cao nhất, được nắm giữ rộng rãi nhất hành tinh, với sổ lệnh off-chain sâu và khả năng khám phá giá đạt chuẩn tổ chức.
Bằng cách chấp nhận chúng làm tài sản thế chấp, Aave thực chất đưa thanh khoản và đặc tính biến động của TradFi vào các thị trường tiền tệ của mình. Người vay giờ đây có thể tiếp cận stablecoin hoặc các tài sản khác mà không cần bán đi phần tiếp xúc cổ phiếu của mình — một chiến lược TradFi quen thuộc (cho vay dựa trên chứng khoán) được tái cấu trúc on-chain, với hợp đồng thông minh thay thế các prime broker.
Câu hỏi về việc đốt AAVE
Cơ chế đốt được đề xuất sẽ chuyển một phần doanh thu giao thức sang mua lại và tiêu hủy AAVE, thắt chặt nguồn cung trong bối cảnh mức sử dụng giao thức ngày càng tăng. Fee-switch nổi tiếng gây tranh cãi trong quản trị DeFi vì chúng chuyển giá trị từ kho bạc sang người nắm giữ token. Nếu được thực thi, nó sẽ đánh dấu bước chuyển của Aave từ một giao thức thuần giai đoạn tăng trưởng sang một giao thức có câu chuyện tích lũy giá trị rõ ràng — một sự chuyển dịch tự sự mà thị trường trong lịch sử đã tưởng thưởng.
Đà RWA và bối cảnh cạnh tranh
Động thái của Aave diễn ra giữa cuộc đua rộng lớn hơn nhằm token hóa tài sản trong thế giới thực. Các đối thủ bao gồm MakerDAO/Sky, Compound, và nhiều bàn cho vay tập trung vào RWA đều đang theo đuổi tài sản thế chấp tương tự. Yếu tố khác biệt sẽ là quản lý rủi ro: cổ phiếu token hóa mang đến sự phụ thuộc oracle, rủi ro lưu ký, việc xử lý cổ tức và hành động doanh nghiệp, cùng sự phơi nhiễm quy định mà tài sản thế chấp thuần crypto chưa từng có.
- Rủi ro oracle: Định giá cổ phiếu token hóa đòi hỏi các nguồn feed mạnh mẽ tính đến giờ giao dịch, tạm dừng, và khoảng trống sau giờ.
- Rủi ro lưu ký: Cổ phiếu cơ sở nằm với một đơn vị lưu ký hoặc tổ chức phát hành — một đối tác mà Aave không thể phân tán hóa hoàn toàn để loại bỏ.
- Rủi ro quy định: Cho vay dựa trên chứng khoán chạm đến các quy tắc khác biệt rõ rệt theo từng khu vực pháp lý.
Góc nhìn hướng tới tương lai
Nếu Aave có thể vận hành cổ phiếu token hóa một cách an toàn, nó mở khóa một lớp tài sản thế chấp được đo bằng đơn vị nghìn tỷ, chứ không phải tỷ đô. Bài kiểm tra ngắn hạn là liệu các tham số rủi ro có trụ vững qua một sự kiện biến động hay không — một cú gap-down của một cổ phiếu đơn lẻ có thể gây áp lực lên các cỗ máy thanh lý theo cách mà thị trường crypto chưa từng thấy. Về dài hạn, phần thưởng thực sự là trở thành lớp thanh toán mặc định nơi tài sản TradFi và thanh khoản DeFi gặp nhau. Cơ chế đốt, nếu được phê duyệt, sẽ là tín hiệu rõ ràng nhất cho thấy Aave có ý định nắm bắt giá trị đó cho người nắm giữ token của mình thay vì chỉ đơn thuần tạo điều kiện cho nó.