엔화 페그 스테이블코인이 약속을 깨뜨렸을 때
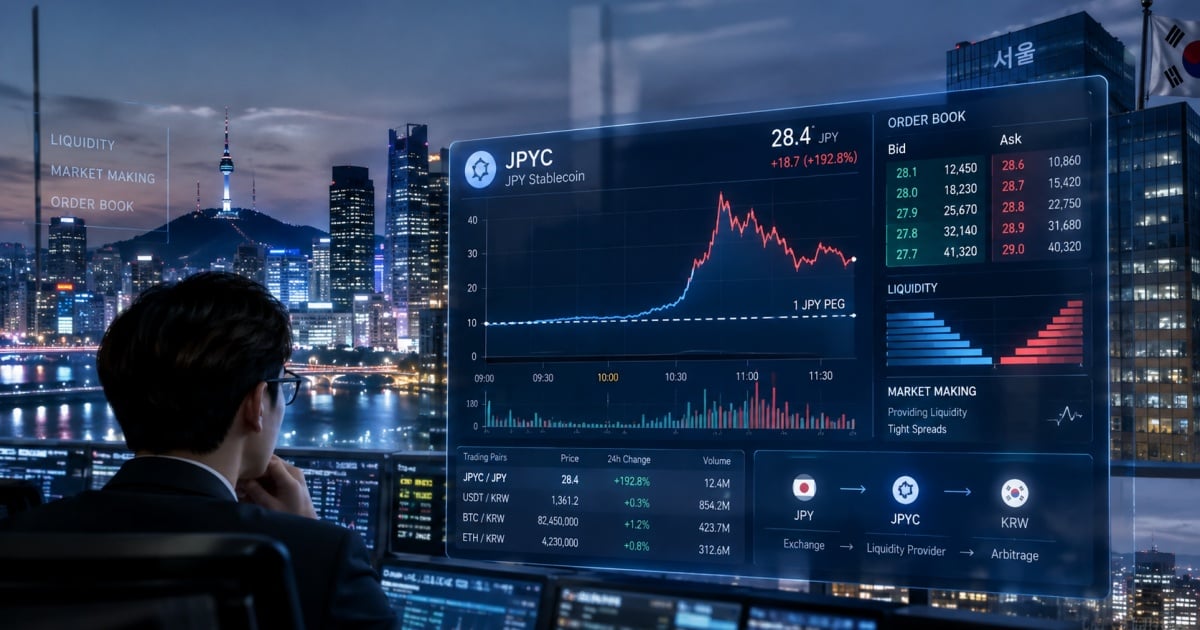
이론상 일본 엔화에 1:1로 페그된 스테이블코인이 한국 거래소에 상장된 직후 목표 가격의 몇 배에 달하는 수준으로 앵커에서 이탈했다. 이 사건은 국지적인 거래 이상으로 보이지만, 규제 당국이 더 이상 무시할 수 없는 국경을 넘는 스테이블코인 유통의 구조적 취약성을 드러낸다. 가격 안정성은 발행사의 준비자산뿐만 아니라 거래소 유동성, 마켓메이킹 메커니즘, 차익거래 채널, 그리고 현지 시장 규칙에도 달려 있다.
페그는 숫자가 아니라 시장이다
스테이블코인 설계 문헌은 페그를 회계 문제로 취급하는 경향이 있다. 충분한 고품질 준비자산을 보유하고 증명서를 공개하면 토큰은 액면가에 거래된다는 것이다. 현실은 더 지저분하다. 페그는 지속적인 차익거래 루프에 의해 유지된다 — 액면가로 발행하거나 상환할 수 있고, 토큰을 저렴하게 거래소 간에 이동할 수 있는 누구든 2차 시장 가격을 정렬시킨다.
그 루프의 어느 고리가 끊기든 페그는 규칙이 아니라 제안이 된다:
- 얇은 주문장: 마켓메이커가 거의 없는 신규 상장 페어는 적은 흐름으로도 액면가에서 멀리 밀려날 수 있다.
- 분절된 거래소: 토큰이 한 거래소에서 거래되지만 다른 관할권을 통해 상환된다면, 차익거래자는 결제, 외환, 컴플라이언스 마찰에 직면한다.
- 상환 게이트: 제한된 발행/상환 접근, 은행 영업시간, KYC 병목이 교정 거래를 지연시킨다.
- 현지 규칙: 자본 통제, 상장 기준, 마켓메이커 라이선스가 실제로 양방향 호가를 제공할 수 있는 사람을 결정한다.
이번 경우 발행사의 준비자산은 아마 문제가 아니었다. 문제는 배관(인프라)이었다.
한국이 마켓메이킹 질문을 다시 열다
한국 금융위원회는 암호화폐 마켓메이킹을 어떻게 규제해야 하는지 재검토하고 있다. 한국이 공식적으로 마켓메이커를 허용할지 여부라는 헤드라인 질문은 실제로 걸린 것을 축소한다. 한국 거래소는 역사적으로 전통적 증권 시장에 필적하는 라이선스 기반 마켓메이킹 제도보다 비공식 유동성 공급자와 인센티브 프로그램에 의존해 왔다. 비달러 페그를 포함한 스테이블코인이 확산될수록 이 격차는 더 중요해진다.
엔화 스테이블코인의 경우 자연스러운 차익거래자는 서울이 아니라 도쿄에 있다. 한국의 거래 규칙, 외환 환전 비용, 법인 계좌 제한이 그 차익거래자의 효율적 운영을 막는다면, 한국 가격과 일본 가격은 벌어질 수 있다 — 때로는 관찰된 것처럼 극적으로.
아시아는 스테이블코인 시장 구조를 재고하고 있다
더 넓은 신호는 지역적이다. 일본은 결제 프레임워크 아래 스테이블코인 발행을 공식화하는 쪽으로 움직였다. 홍콩은 발행사 라이선스 제도를 구축하고 있다. 싱가포르는 접근 방식을 계속 정교화하고 있다. 한국은 이제 이러한 제도를 연결하는 거래 계층을 검토하고 있다.
이는 규제 초점의 의미 있는 전환이다: ‘누가 발행할 수 있는가’에서 ‘어떻게 거래되고, 누가 액면가를 유지하는가’로. 준비자산 투명성은 여전히 필요하지만 충분하지 않다. 감독 당국은 유동성 공급, 차익거래 접근, 국경 간 결제 같은 시장 미시구조를 안정성 문제 자체의 일부로 취급하기 시작하고 있다.
주목할 점
- 한국이 공식 마켓메이커 라이선스 범주를 만들지, 그리고 어떤 자본 및 행위 규칙이 적용될지.
- 비달러 스테이블코인이 전용 유동성 지원을 받을지, 아니면 주변부 상장으로 남을지.
- 차익거래자를 위한 국경 간 상환과 외환 환전이 어떻게 처리될지.
- 거래소가 페그 자산에 대해 더 엄격한 상장 기준을 채택할지.
스테이블코인은 종종 해결된 문제로 마케팅된다. 엔화 페그 사건은 더 어려운 작업이 이제 막 시작되었음을 시사한다 — 그리고 차세대 스테이블코인 규제는 준비자산뿐만 아니라 시장에 관한 것이 될 것이다.