Khi một stablecoin neo yên Nhật phá vỡ lời hứa
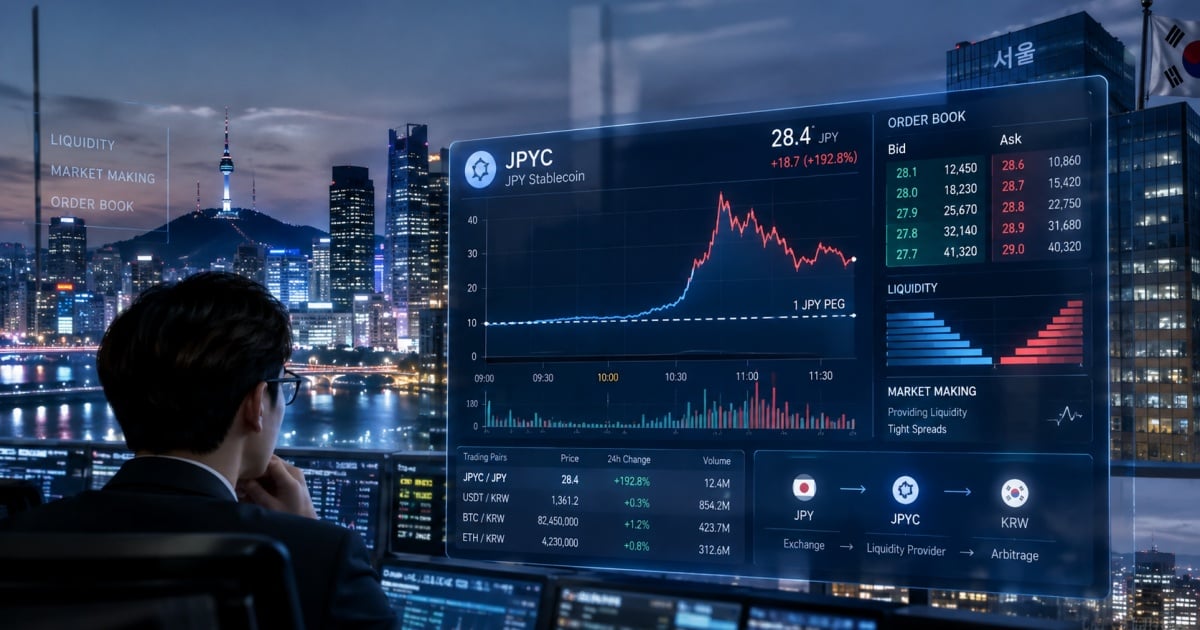
Một stablecoin về mặt lý thuyết được neo 1:1 với đồng yên Nhật đã lệch khỏi mốc neo với biên độ gấp nhiều lần giá mục tiêu ngay sau khi niêm yết trên một sàn giao dịch Hàn Quốc. Sự việc trông như một bất thường giao dịch cục bộ, nhưng nó phơi bày điểm yếu cấu trúc trong lưu thông stablecoin xuyên biên giới mà các cơ quan quản lý không thể tiếp tục phớt lờ: sự ổn định giá không chỉ phụ thuộc vào tài sản dự trữ của tổ chức phát hành, mà còn vào thanh khoản của sàn, cơ chế market making, kênh arbitrage và các quy tắc thị trường địa phương.
Peg là một thị trường, không phải một con số
Các tài liệu về thiết kế stablecoin có xu hướng coi peg là một bài toán kế toán: nắm giữ đủ tài sản dự trữ chất lượng cao, công bố chứng thực, và token sẽ giao dịch ngang mệnh giá. Thực tế thì lộn xộn hơn. Peg được duy trì bởi một vòng lặp arbitrage liên tục — bất kỳ ai có thể mint hoặc redeem ngang mệnh giá, và di chuyển token rẻ giữa các sàn, sẽ giữ giá thị trường thứ cấp bám sát.
Phá vỡ bất kỳ mắt xích nào trong vòng lặp đó và peg trở thành một gợi ý thay vì một quy tắc:
- Sổ lệnh mỏng: Một cặp mới niêm yết với ít market maker có thể bị đẩy xa khỏi mệnh giá bởi dòng lệnh khiêm tốn.
- Sàn bị phân mảnh: Nếu token giao dịch trên một sàn nhưng redeem qua một khu vực pháp lý khác, arbitrageur phải đối mặt với ma sát về thanh toán, ngoại hối và tuân thủ.
- Cổng redeem: Quyền truy cập mint/redeem bị hạn chế, giờ ngân hàng, hoặc tắc nghẽn KYC làm chậm giao dịch điều chỉnh.
- Quy tắc địa phương: Kiểm soát vốn, tiêu chuẩn niêm yết và cấp phép market maker quyết định ai thực sự có thể cung cấp báo giá hai chiều.
Trong trường hợp này, tài sản dự trữ của tổ chức phát hành có lẽ không phải là vấn đề. Hệ thống hạ tầng mới là vấn đề.
Hàn Quốc mở lại câu hỏi về market making
Ủy ban Dịch vụ Tài chính Hàn Quốc đang xem xét lại cách thức nên quản lý market making tiền mã hóa. Câu hỏi tiêu đề — liệu Hàn Quốc có chính thức cho phép market maker hay không — đánh giá thấp điều thực sự đang bị đặt cược. Các sàn Hàn Quốc từ trước đến nay dựa vào các nhà cung cấp thanh khoản không chính thức và các chương trình khuyến khích, thay vì một chế độ market making được cấp phép tương đương thị trường chứng khoán truyền thống. Khoảng trống đó càng trở nên quan trọng khi stablecoin, bao gồm cả các loại neo không phải USD, gia tăng.
Đối với một stablecoin yên, arbitrageur tự nhiên nằm ở Tokyo, không phải Seoul. Nếu quy tắc giao dịch của Hàn Quốc, chi phí chuyển đổi ngoại hối hoặc hạn chế tài khoản doanh nghiệp ngăn cản arbitrageur đó hoạt động hiệu quả, giá tại Hàn Quốc và giá tại Nhật Bản có thể trôi xa nhau — đôi khi rất mạnh, như đã quan sát.
Châu Á đang suy nghĩ lại cấu trúc thị trường stablecoin
Tín hiệu rộng hơn mang tính khu vực. Nhật Bản đã chuyển sang chính thức hóa việc phát hành stablecoin trong khuôn khổ thanh toán của mình. Hồng Kông đang xây dựng chế độ cấp phép cho tổ chức phát hành. Singapore tiếp tục tinh chỉnh cách tiếp cận. Hàn Quốc giờ đang xem xét lớp giao dịch kết nối các chế độ này.
Đó là một sự chuyển dịch có ý nghĩa trong trọng tâm quản lý: từ “ai có thể phát hành” sang “nó giao dịch thế nào, và ai giữ nó ngang mệnh giá?” Minh bạch dự trữ vẫn cần thiết, nhưng chưa đủ. Các cơ quan giám sát đang bắt đầu coi vi cấu trúc thị trường — cung cấp thanh khoản, quyền truy cập arbitrage, thanh toán xuyên biên giới — là một phần của chính câu hỏi về ổn định.
Những điều cần theo dõi
- Liệu Hàn Quốc có tạo ra một hạng mục cấp phép market maker chính thức và những quy tắc về vốn và hành vi nào sẽ áp dụng.
- Liệu các stablecoin không neo USD có nhận được hỗ trợ thanh khoản riêng hay vẫn là các niêm yết ngoại vi.
- Cách xử lý redeem xuyên biên giới và chuyển đổi ngoại hối cho các arbitrageur.
- Liệu các sàn có áp dụng tiêu chuẩn niêm yết chặt chẽ hơn cho tài sản neo hay không.
Stablecoin thường được tiếp thị như một vấn đề đã được giải quyết. Sự việc neo yên cho thấy công việc khó khăn hơn chỉ mới bắt đầu — và làn sóng quy định stablecoin tiếp theo sẽ xoay quanh thị trường, chứ không chỉ dự trữ.