소형주 지수 무기한 선물: 소규모 거래소와 무기한 DEX의 돌파구
홍콩거래소(HKEX)의 항셍테크 지수 선물은 단일 종목 선물을 훨씬 뛰어넘는 일일 거래량을 꾸준히 기록하고 있으며, 이 패턴은 무기한 선물 시장에 날카로운 교훈을 준다. 무기한 DEX의 다음 성장 단계는 더 많은 거래 쌍을 상장하는 것이 아니라 소형주 지수에 대한 무기한 계약을 구축하는 데서 올 수 있다.
페어 남발의 문제
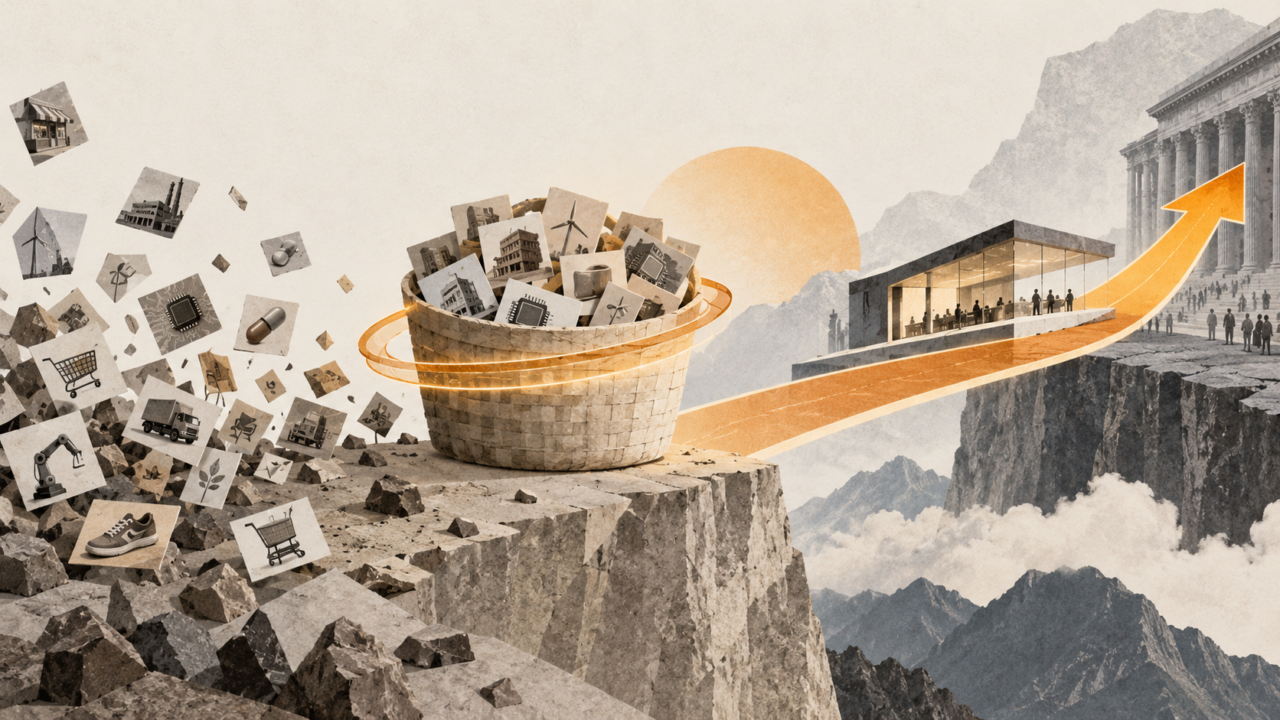
대부분의 무기한 DEX와 소규모 중앙화 거래소는 같은 축에서 경쟁한다. 더 많은 페어, 더 빠른 상장, 더 높은 레버리지다. 이 전략은 수확 체감을 낳는다. 유동성은 수백 개 시장으로 파편화되고 각각은 얇다. 트레이더는 순간적으로 뜨거운 자산을 쫓고, 내러티브가 식으면 거래량은 증발한다. 프로토콜은 프라이스 테이커가 되어 다른 곳에서 설정된 주가를 발견할 뿐, 자체적인 지속 가능한 프랜차이즈를 갖지 못한다.
지수 무기한 선물이 게임을 바꾸는 이유
지수 무기한 선물은 이 역학을 여러 방식으로 재구성한다:
- 유동성 집중: 단일 테마 지수는 그렇지 않으면 수십 개의 비유동적 단일 종목 시장에 흩어졌을 주문 흐름을 모아, 더 좁은 스프레드와 더 깊은 호가창을 만든다.
- 가격 발견에서 시장 정의로: 소형 AI, 바이오테크, 클린에너지 종목 바스켓에 최초의 유동적인 무기한 선물을 출시한 프로토콜은 더 이상 다른 곳에서 설정된 가격을 발견하는 것이 아니라 그 테마의 기준 시장을 정의하는 것이다.
- 단일 내러티브 의존도 감소: 테마 지수는 개별적 폭락을 완화한다. 한 구성 종목이 붕괴해도 시장은 죽지 않고 바스켓이 이를 흡수한다.
- 낮은 사용자 진입 장벽: 트레이더는 개별 승자를 고르거나 포지션 포트폴리오를 관리하지 않고도 분산된 테마 노출을 얻는다.
플라이휠
이 메커니즘은 자기 강화적이다. 집중된 유동성이 트레이더를 끌어들이고, 트레이더가 마켓 메이커를 끌어들이며, 마켓 메이커가 스프레드를 좁히고, 더 좁은 스프레드가 더 많은 거래량을 끌어들인다. 한편 지수 자체가 시장 신호가 된다——미디어, 애널리스트, 심지어 전통적 거래소가 참조하기 시작하는 벤치마크다. 그 평판 자본은 새로운 거래 쌍보다 훨씬 복제하기 어렵다.
리스크와 실행 과제
이 모델이 마찰이 없는 것은 아니다. 지수 구성에는 신뢰할 수 있는 방법론, 리밸런싱 규칙, 조작에 저항하는 구성 종목 선정이 필요하다. 소형주는 바로 조작 리스크가 가장 높은 곳이며, 비유동적 기초자산을 위한 오라클 설계는 대규모로 아직 해결되지 않았다. 지수 기반 무기한 선물의 규제 취급도 관할권별로 크게 다르며, 특히 기초자산이 토큰화 주식이나 합성 노출을 참조하는 경우 더욱 그렇다.
앞으로의 전망
경쟁의 최전선은 “누가 가장 많은 자산을 상장하는가”에서 “누가 벤치마크를 소유하는가”로 이동할 것으로 예상된다. 유동적인 테마 지수 무기한 선물 출시에 성공한 프로토콜——특히 토큰화 주식, 섹터 바스켓, RWA 연계 테마를 중심으로——은 방어 가능한 해자를 구축할 것이다. 승자는 거래소라기보다 거래 장소를 겸비한 지수 제공자처럼 보일 것이다.