退休保障新思路:TIPS阶梯策略
TREE NEWS 报道, 在股市回报充满不确定性的当下,越来越多的退休人士转向一种常被忽视的策略:构建通胀保值债券(TIPS)阶梯。与股票不同,TIPS阶梯的支付是保证的,并且可以根据未来支出需求精确匹配。如今,借助低佣金券商平台,投资者可以零佣金构建此类阶梯。
什么是TIPS阶梯?
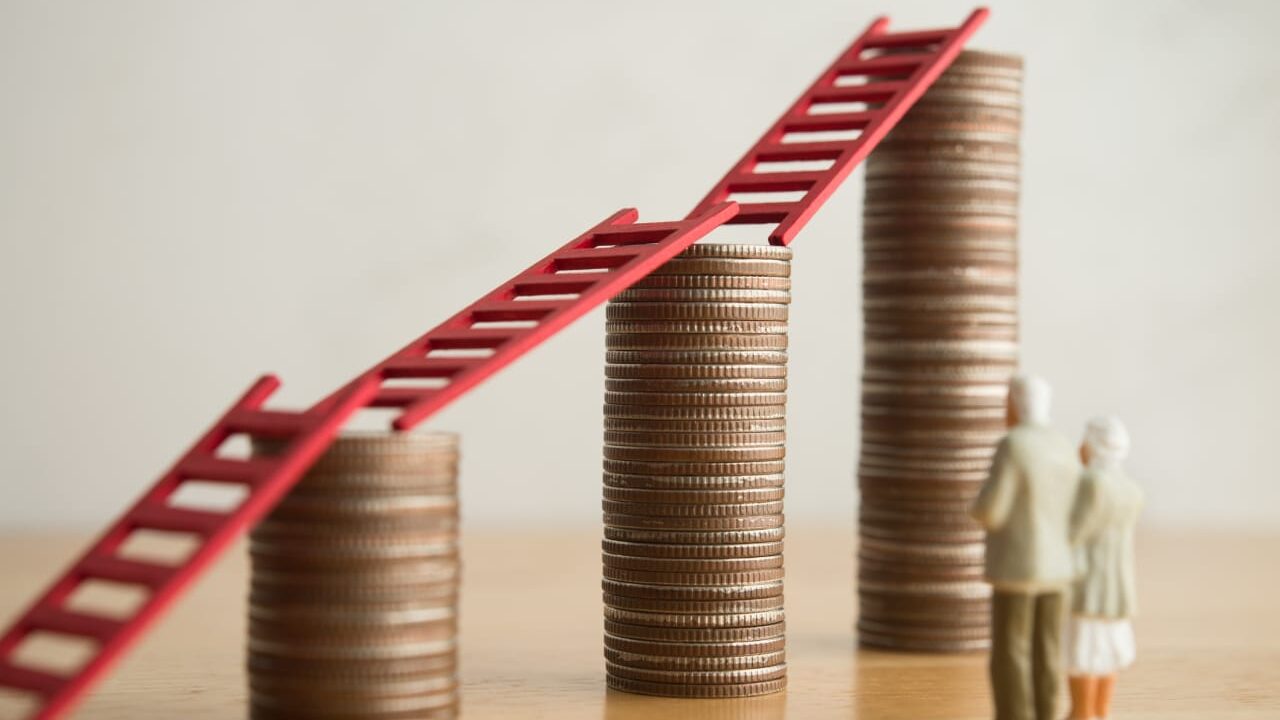
TIPS阶梯是由一系列到期日错开的通胀保值债券组成的投资组合。每只债券在拍卖或二级市场购入,到期时投资者收回本金,并根据通胀进行调整。通过按年(或任意间隔)排列到期日,投资者可以创造可预测的实际收入流。例如,退休人士可以构建30年阶梯,覆盖65岁至95岁的基本支出。由于TIPS由美国政府背书,只要持有至到期,实际回报几乎无风险。
为何现在值得关注?
通胀持续令人担忧,而债券收益率处于十多年来最高水平,TIPS的吸引力远超以往。目前10年期TIPS的实际收益率约为2%,意味着投资者可以锁定高于通胀2%的保证回报。这与股市的不确定前景形成鲜明对比——股票估值高企,且面临利率上升的压力。
此外,佣金和费用会显著侵蚀退休收入。许多全方位服务券商对债券购买收取加价,但在线平台现在允许投资者在拍卖或二级市场零佣金购买TIPS。这使曾经专属于机构投资者的策略得以普及。
市场影响
- 股票:转向保证收入策略可能减少对派息股票和债券替代品的需求,尤其是在退休人群中。但整体股市不太可能受到重大影响,因为TIPS阶梯主要吸引风险厌恶型投资者。
- 债券:对TIPS的需求增加可能进一步压缩实际收益率,尤其是短端。随着投资者重新配置固定收益组合,这可能也会波及名义国债。
- 加密货币:保证收入产品的兴起凸显了与加密货币波动性、投机性的对比。对于寻求稳定的退休人士,加密货币仍不适合,这一趋势强化了对受监管、可预测资产的需求。
- 大宗商品:TIPS与通胀直接挂钩,其受欢迎程度可能反映了持续的通胀担忧。这可能支撑黄金和其他通胀对冲工具的需求,尽管TIPS与官方CPI的联系更为直接。
- 外汇:TIPS需求激增将需要购买美元,可能支撑美元。但与更广泛的宏观资金流动相比,影响可能有限。
投资者要点
- 保证收入是可能的:TIPS阶梯提供了一种无需承担市场风险就能获得通胀调整退休收入的方法。
- 成本很重要:零佣金平台使构建阶梯比以往更容易,且不会侵蚀回报。
- 考虑自身需求:TIPS阶梯最适合覆盖基本支出,而可自由支配的支出仍可由增长型资产提供资金。
- 在收益率有吸引力时行动:实际收益率接近多年高位,提供了锁定有吸引力保证回报的罕见机会。
随着退休规划的演变,TIPS阶梯作为一种简单、透明且具有成本效益的解决方案,为那些优先考虑确定性而非投机的人士脱颖而出。