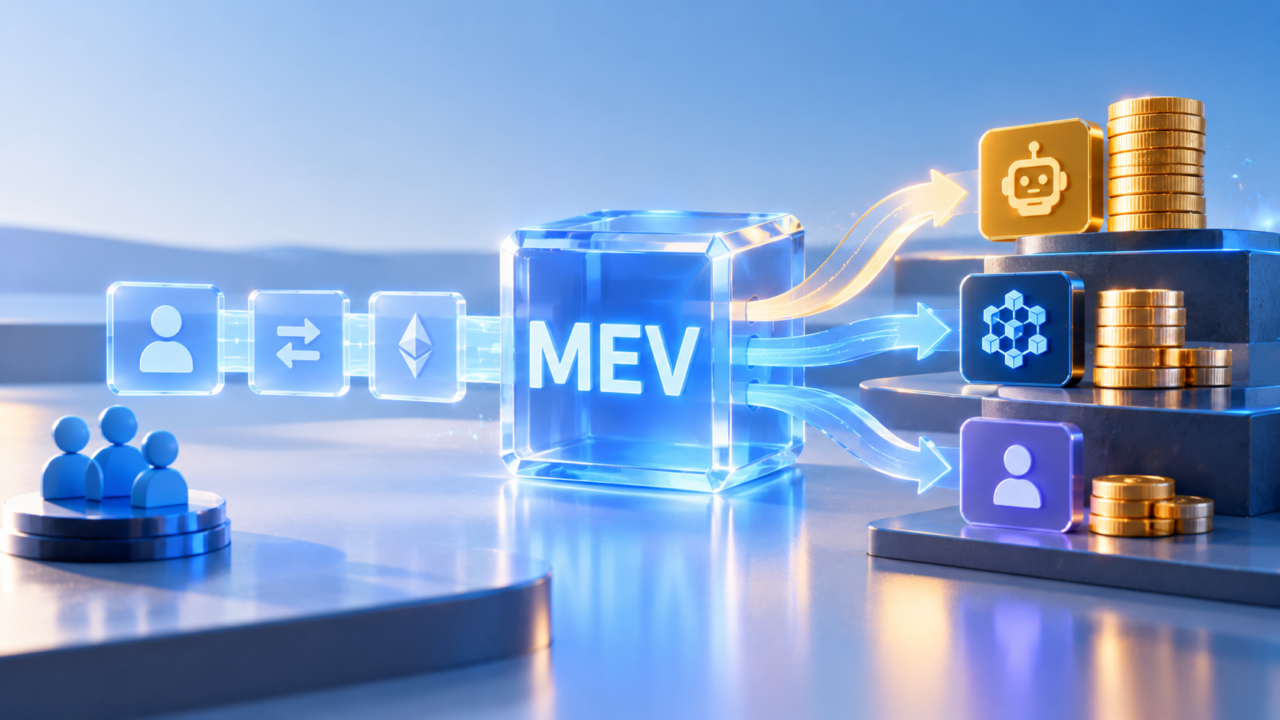
MEV 是共享状态的必然产物,而非可被设计掉的技术缺陷
TREE NEWS 报道, MEV(最大可提取价值)的本质,是交易排序权所带来的经济价值。只要存在共享状态与顺序执行,多笔交易竞争更新同一状态时,谁先谁后就会产生价值差。这种价值无法被“设计掉”,因为它根植于区块链、许可账本乃至传统金融基础设施处理交易的方式之中。真正重要的问题不是有没有 MEV,而是谁掌握排序权、租金是否透明,以及收益是被少数中介捕获,还是通过公开拍卖与销毁机制重新分配给市场。
两条分叉路径:公开拍卖 vs. 私有排序
以太坊选择了高度透明的路径。通过 PBS(提议者-构建者分离)与竞争性区块构建市场,排序权被公开定价与拍卖:构建者竞标出块权,搜索者竞争打包有利可图的交易,验证者分得一杯羹。这套机制并未消除 MEV,而是把它的发现过程社会化,并通过费用市场乃至销毁机制将部分租金回流网络。
Canton 等许可账本则走向另一极。它们不把排序价值暴露给公开拍卖,而是将其嵌入合约、同步器与私有双边关系之中。排序权由治理与合约设计决定,而非市场竞争。价值依然存在,只是被藏在机构的高墙之后。
传统金融一直在将订单流变现
把 MEV 视为加密世界独有的病症,是对主流市场运作方式的忽视。订单流付费、暗池与最后观望条款,都是捕获排序价值同时掩盖其规模的机制。零售经纪商把客户订单流卖给批发商,暗池在公开报价之外成交,外汇交易商保留在毫秒内拒绝成交的权利。这些本质上都是 MEV,只是换了个名字,且已盘踞数十年。
这一对比之所以重要,是因为它重塑了政策讨论的框架:如果排序价值是普遍存在的,那么目标就不应是禁止它,而是让它的捕获过程可被审视、让分配更加公平。
值得关注的三个维度:透明度、拍卖设计与收益再分配
- 谁掌握排序权:验证者、构建者、排序器还是中心化中介,各自集中的风险不同。
- 租金是否可见:公开拍卖与链上数据让价值暴露,私有关系则将其隐藏。
- 收益如何分配:销毁机制、返佣与协议自有拍卖,可以把价值还给用户,而非少数搜索者与构建者。
随着 Rollup 采用各自的排序市场、机构级链试验许可式排序,设计空间正在扩大。最终赢得信任的项目,将是那些把排序价值当作需要治理的公共资源、而非可随意提取的私人租金的项目。



