MEVは共有状態の性質であり、修正すべきバグではない
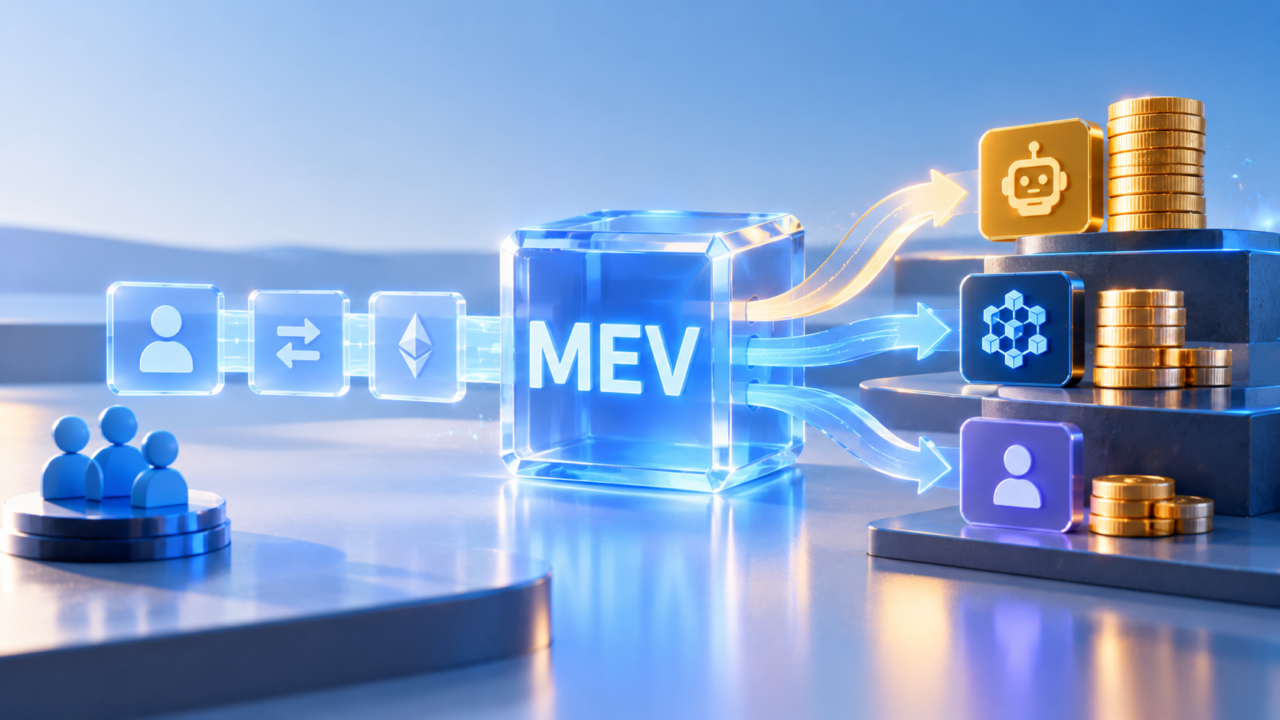
TREE NEWS 報道: 最大抽出可能価値(MEV)の背後にある核心的な洞察は単純だ。複数のトランザクションが同一の共有状態を逐次実行の下で更新しようと競合するとき、それらを順序付ける権利には経済的価値が伴う。この価値は設計によって消し去ることはできない。なぜならそれは、ブロックチェーン、許可型台帳、さらには従来の市場インフラがトランザクションを処理する仕組みの構造的帰結だからである。本当の問いはMEVが存在するか否かではなく、順序付けの権利を誰が支配するのか、そこから生じるレントが透明なのか、そしてその収益が少数の中間業者に流れるのか、それともより広い市場に再分配されるのかである。
二つの分岐する道:公開オークションと私的順序付け
イーサリアムは徹底した透明性の道を選んだ。提案者・構築者分離(PBS)と競争的なブロック構築市場を通じて、順序付けの権利は公然と価格付けされ、オークションにかけられる。構築者(ビルダー)はブロックを構築する権利に入札し、サーチャーは収益性の高いトランザクションを束ねるために競争し、バリデータはその価値の一部を取得する。このシステムはMEVを排除しない。むしろその発見を社会化し、レントの一部を手数料市場や、一部の設計ではバーン機構を通じてネットワークに還流させる。
Cantonのような許可型台帳は逆のアプローチをとる。順序付け価値を公開オークションに晒すのではなく、コントラクト、シンクロナイザー、そして私的な二者間関係の中に埋め込む。順序付けの権利は市場競争ではなく、ガバナンスと契約設計の関数となる。価値は依然として存在するが、制度的な壁の背後に隠されているだけである。
従来の金融は常にオーダーフローを収益化してきた
MEVを暗号資産固有の病理として扱う批評家は、主流市場がどのように機能しているかを見落としている。オーダーフローに対する支払い(PFOF)、ダークプール、ラストルック条項は、いずれも順序付け価値を捉えつつその規模を覆い隠す仕組みである。リテールブローカーは顧客のフローをホールセラーに売り、ダークプールは公開気配から離れて約定し、FXディーラーはミリ秒以内に取引を拒否する権利を留保する。これらは別名のMEVであり、何十年も定着してきた。
この比較が重要なのは、政策論争の枠組みを変えるからだ。順序付け価値が普遍的であるなら、目標はそれを禁止することではなく、その取得を可視化し、その分配を公正にすることであるべきだ。
注目すべき点:透明性、オークション設計、再分配
- 誰が順序付け権を持つか:バリデータ、ビルダー、シーケンサー、あるいは中央集権的な中間業者―それぞれ異なるリスクを集中させる。
- レントが見えるか:公開オークションとオンチェーンデータは価値を露出させ、私的な関係はそれを隠す。
- 収益がどう共有されるか:バーン機構、リベート、プロトコル所有のオークションは、狭いサーチャーやビルダーの集合ではなくユーザーに価値を戻すことができる。
ロールアップが独自の順序付け市場を採用し、機関向けチェーンが許可型順序付けを実験するにつれて、設計空間は広がっている。信頼を勝ち取るプロジェクトは、順序付け価値を抽出すべき私的レントではなく、統治されるべき公共資源として扱うものになるだろう。



