TSMCの2nm立ち上げとHPC急増:NvidiaとAMDにとっての意味
TSMCの2026年第3四半期決算:2nm収入が8%に、HPCは22%増 Taiwan Semiconductor Manufacturing Company(TSMC)が発表した2026年第3四半期の決算は市場予想を上回り、2ナノメートルプロセスの収入がウェハ総収入の8%を占めた。これは多くのアナリストが予想していたよりも速い立ち上がりだ。同社のハイパフォーマンスコンピューティング(HPC)部門は前年同期比22%成長し、AIおよびデータセンター顧客からの先端シリコンに対する持続的な需要を裏付けている。 この結果は、AIアクセラレータにTSMCの最先端ノードと先進パッケージングを依存するNvidia(NVDA)とAdvanced Micro Devices(AMD)に直接的な影響を与える。 Nvidia:需要は確認されたが、パッケージングは依然として不確定要素 BlackwellやRubinファミリーを含むNvidiaのデータセンターGPUは、TSMCの4nmおよび3nmプロセスで製造され、CoWoS(Chip-on-Wafer-on-Substrate)技術でパッケージングされている。HPCの22%成長は、NvidiaのAI需要パイプラインの強力な代理指標であり、マクロ経済の不確実性が広がる中でもハイパースケーラーの設備投資が堅調であることを示唆している。 しかし、CoWoSの生産能力は依然として主要なボトルネックだ。TSMCはCoWoSラインを拡張してきたが、その立ち上げは高帯域幅メモリ(HBM)統合パッケージの需要に追いついていない。供給不足が生じれば、ウェハ供給が改善してもNvidiaの出荷成長が頭打ちになる可能性がある。 AMD:2nm立ち上げに伴いMI450は順調 AMDにとって、2nmの立ち上げはより直接的な触媒となる。2027年発売予定の同社のMI450アクセラレータは、TSMCの2nmプロセスを使用する予定だ。予想よりも早い立ち上げは、AMDが量産目標を達成し、Nvidiaとの電力あたり性能の差を縮める可能性を高める。 AMDの課題はシリコンだけではない。ソフトウェアだ。ROCmエコシステムは開発者採用において依然としてNvidiaのCUDAに後れを取っており、企業顧客はマルチベンダーAIスタックに対して慎重なままだ。しかし、信頼できる2nmサプライチェーンは、重要な実行リスクを除去する。 AIのROIに対する市場の懐疑は根強い TSMCの好決算にもかかわらず、NVDAとAMDの株価は、投資家が巨額のAIインフラ支出に対するリターンに疑問を呈する中で圧力にさらされている。懸念は、AIの収益化が鈍れば、ハイパースケーラーが設備投資を削減し、遅れてGPU注文に打撃を与える可能性だ。 TSMCの結果は、差し迫った減速に反論するものだが、ROIの議論を解決するものではない。今のところ、ファウンドリのデータはAI構築が intact であることを示唆している。次の試練は、CoWoSの生産能力と2nmの歩留まりがマージン侵食なしに拡大できるかどうかだ。
 ·
3日前
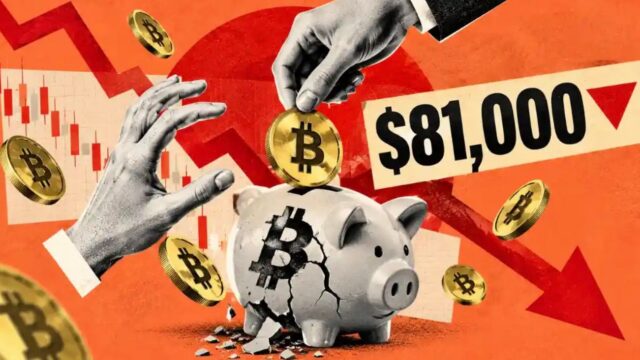
米国PPIが6.3%に達し、ビットコインが8万ドルを下回り、10億ドルの清算が発生
米国PPIの上振れを受けてビットコインが8万ドル割れ 10月15日、米国の生産者物価指数(PPI)が前年同月比6.3%に急上昇し、市場予想を大幅に上回ったことで、連邦準備制度理事会(FRB)が金利をより長く高水準に維持するとの懸念が再燃し、ビットコインは一時8万ドルを下回った。世界最大の暗号通貨は数時間以内に約8万2000ドルまで反発したが、損害はすでに発生していた。集計されたデリバティブ市場データによると、主要取引所で24時間以内に約10億ドル相当のレバレッジポジションが清算された。 インフレデータがリスク資産を揺るがす 予想を上回るPPIの数値は、持続的なパイプライン価格圧力を示唆しており、インフレが持続的に下降軌道にあるという見方を複雑にしている。マクロリスクセンチメントとの相関を強めている暗号通貨市場では、このデータがストップロスとマージンコールの連鎖を引き起こした。ロングポジションが売りの主な犠牲者となり、ビットコイン、イーサリアム、主要アルトコインはパニックのピーク時に2桁の下落率を記録した。 市場参加者は、四半期前半の一連の低いCPIとPCEの数値を受けて、おおむね緩やかなインフレ軌道を織り込んでいた。10月のPPIのサプライズは、利下げ期待の急速な再価格設定を強制し、ドルを上昇させ、テック株からデジタルトークンまで、あらゆるリスク資産に圧力をかけた。 レバレッジが痛みを増幅 清算の規模は、暗号通貨デリバティブ市場でレバレッジがどれほど高まっているかを浮き彫りにしている。ビットコイン先物と永久スワップの未決済建玉は、暴落前の数週間で着実に増加し、資金調達率は大きくプラスに偏っていた。これはロングポジションが混み合っている典型的な兆候だ。PPIデータが発表されると、強制売りの連鎖がフィードバックループを生み出し、価格は一時的に心理的サポート水準を下回った。 ビットコインは8万ドルを下回った後、約8万2000ドルまで回復 全取引所での総清算額は約10億ドル 損失の大部分はロングポジションによるもの イーサリアムと主要アルトコインはさらに急激な下落率を記録 今後の見通し:マクロが依然として支配的な要因 インフレが予想以上に粘着性を示す中、暗号通貨トレーダーは今後数週間、マクロ経済データの発表に翻弄され続ける可能性が高い。次のCPI報告とFRBのコメントは、ビットコインが最近の高値を取り戻せるか、それともより深い調整に直面するかを決定する上で極めて重要だ。現時点では、市場の反応は、高レバレッジ環境では単一のデータポイントでさえ数分以内に数十億ドルの価値を消し去る可能性があることを痛感させるものだ。投資家は、今後の混乱の先行指標として資金調達率と未決済建玉を監視するのが賢明だろう。
·
3日前
TSMC、2026年第3四半期の利益がAIチップ需要で69%急増、2nm立ち上げが迫る
AI需要の加速でTSMCが第3四半期に爆発的業績 台湾積体電路製造公司(TSMC)は、2026年第3四半期の売上高が467億2000万ドル、純利益が前年同期比68.7%増と、アナリストの予想を余裕で上回ったと報告した。世界最大の受託チップメーカーは、第4四半期の売上高を523億ドルから543億ドルの範囲と見通し、AI主導の半導体スーパーサイクルが依然として堅調に続いていることを示唆した。 数字が半導体を超えて重要な理由 TSMCは、NvidiaのGPUからAppleのシリコン、ハイパースケールデータセンターを支えるカスタムアクセラレータに至るまで、テクノロジースタック全体の基盤に位置している。したがって、その収益は、効率向上のために先端ノードに依存する暗号資産マイニングやAIコンピュート分野を含む、より広範なデジタル経済の先行指標となる。 68.7%の利益成長は、価格決定力、先端ノードでの高い稼働率、そして高マージンのAIアクセラレータに傾斜した製品構成という強力な組み合わせを反映している。AIチップにHBMメモリを積層するために不可欠な先端パッケージング能力は、依然としてボトルネックであり、TSMCは積極的に拡張を進めている。 2nmの疑問:成長対マージン圧力 経営陣は、2nm生産の立ち上げが今後数四半期の粗利益率を圧迫する可能性があると指摘した。これはよくあるパターンで、新しいノードへの移行ごとに、収益化に至るまでに多額の減価償却費と歩留まり学習コストがかかる。TSMCにとって、戦略的計算は明らかだ。Apple、Nvidia、AMD、Qualcommといった主要顧客から2nm能力の早期コミットメントを確保することは、短期的なマージン希薄化に値する。 資本集約度:2nmファブは巨額の初期投資を必要とし、フリーキャッシュフローを圧迫する。 価格交渉力:TSMCは2nmウェハーにプレミアム価格を設定する意向を示しており、コスト圧力を部分的に相殺している。 競争上の堀:SamsungとIntel Foundryは、先端ノードでの歩留まりと規模において依然として数年遅れている。 暗号資産とAIインフラへの影響 暗号資産業界にとって、TSMCの業績は間接的だが意味のあるシグナルをもたらす。エネルギー効率を競うビットコインマイナーは、先端ノードで製造された最新のASIC設計に依存している。推論とトレーニングのためにGPUパワーを集約する分散型AIコンピュートネットワークも、同じサプライチェーンに依存している。TSMCでの継続的な能力拡張は、最終的にコンピュート集約型の暗号資産アプリケーションのコスト曲線を下げる。 より広範には、AIチップ需要の持続的な強さは、コンピュートがこの10年の希少資源であるというナラティブを強化する。この命題は、AIトークンエコシステムとデータセンター建設競争の両方を支えている。 今後の見通し 投資家は3つの点に注目するだろう。2nmの歩留まり改善のペース、2027年までの粗利益率の軌道、そしてAI需要に消化の兆候が見られるかどうかだ。現時点で、TSMCの見通しは答えが「ノー」であることを示唆している。需要は供給を上回り続けており、同社は世界のAI経済における不可欠なチョークポイントであり続けている。
·
4日前
ビットコインのクジラが利益確定?SOPRと実現利益が売り圧力の高まりを示唆
ビットコインの急落がオンチェーンでの利益確定を誘発 ビットコインの87,000ドルへの上昇は今週停滞し、価格は81,000ドルに向けて下落した。この調整に伴い、オンチェーンでの実現利益が顕著に急増し、10億3,000万ドルに達した——これは今年のピークに近い。同時に、ロングの清算は約5億2,000万ドルに達し、スポットビットコインETFは7億ドルを超える純流出を記録した。これらの指標は、保有者が利益を確定するにつれて売り圧力が強まっていることを示している。 SOPRと実現利益の理解 使用済みアウトプット利益率(SOPR)は、オンチェーンで移動されたコインが利益で売られているか損失で売られているかを測定する。SOPRが1を超えると、平均して使用済みアウトプットが利益を実現していることを示す。SOPRが実現利益の増加とともに急上昇する場合、通常は投資家が利益確定していることを示唆し、短期的な価格の調整や修正の前兆となることが多い。 一方、実現利益は、取引されたコインからの実際のドル建て利益を集計したものである。最近の10億3,000万ドルという数字は、ビットコインの急速な上昇後に、かなりの数の保有者——おそらく大口のクジラを含む——がリスクを減らすことを決めたことを示唆している。 市場への影響:清算の連鎖とETF流出 利益確定、ロング清算、ETF流出の組み合わせはフィードバックループを生み出す。レバレッジをかけたロングが強制的にクローズされると下押し圧力が高まり、さらなる清算を引き起こす可能性がある。スポットETFの流出は、機関投資家向け商品が投資家の解約に応えるためにビットコインを償還するため、さらなる売りを追加する。この力学は短期的にボラティリティを増幅させ得る。 クジラの行動:大口保有者は上昇に乗じて分配しているようで、典型的なサイクル後半のパターンである。 レバレッジの一掃:5億2,000万ドルのロング清算は、過度な強気ポジションが解消されつつあることを示唆している。 ETFフロー:7億ドルを超える純流出は、現在の水準で機関投資家の需要が減退していることを示している。 今後の見通し これが健全な調整なのか、より深い修正の始まりなのかは、供給を吸収する新たな需要が現れるかどうかにかかっている。SOPRが冷め、価格が崩れることなく実現利益が減少すれば、市場は新たな上昇に向けてリセットされている可能性がある。しかし、ETFの流出が続き、クジラの売りが続けば、調整が長引く可能性がある。トレーダーは、売り疲れが近い兆候として実現利益の減少を、回復の潜在的な触媒としてETFフローの安定化を注視すべきである。
·
4日前
CFTCの2026年暗号資産規則:レバレッジ取引のための連邦枠組み
CFTC、暗号資産のレバレッジと信用取引の連邦化に動く 米国商品先物取引委員会(CFTC)は、暗号資産取引に関する規則制定案の通知を発行し、統一された連邦規制の枠組みを確立する計画を明らかにした。この提案は、レバレッジおよび信用取引による小売取引に焦点を当て、暗号資産契約市場のための新しい登録カテゴリーを導入するものである。スポットのビットコイン取引は現在の範囲には含まれておらず、提案は60日間のパブリックコメント期間が設けられている。 提案の実際の内容 その核心において、この通知は、暗号資産デリバティブを上場し、小売参加者にレバレッジを提供する取引所に対して、州ごとの送金・ライセンス制度の寄せ集めを、単一の連邦登録経路に置き換えることを目指している。主な要素は以下の通り: 従来の指定契約市場(DCM)とは異なる、暗号資産契約市場のための新しい登録クラス。 レバレッジ上限、証拠金要件、小売口座の顧客保護基準に関する明確な規則。 スポットのビットコインおよびその他のスポット暗号資産取引を当面の範囲外とする除外規定。この問題は他の規制当局に委ねられる。 なぜレバレッジが真の戦場なのか レバレッジを伴う小売取引は、何年もの間、暗号資産の最も論争の的となる領域であった。海外取引所は長らく、VPNや緩やかに執行される地理的制限を通じて、米国の小売ユーザーに10倍、50倍、さらには100倍のレバレッジを提供してきた。一方、国内プラットフォームは州と連邦の監督が混在する混乱した状況下で運営されていた。統一された連邦の枠組みは、理論上、コンプライアンスを遵守する米国の取引所に競争するためのより明確な道筋を与え、CFTCに米国顧客をターゲットにする海外事業者に対して執行するためのより強力な根拠を与えることになる。 60日間のコメント期間は極めて重要である。業界関係者はレバレッジ上限に反対する可能性が高く、過度に厳しい制限は単に取引量をさらに海外に押しやるだけだと主張するだろう。一方、消費者擁護派は、最近のボラティリティイベント時の小売の清算の波を指摘し、より厳格な証拠金規則と明確な開示を求めるだろう。 取引所、ブローカー、DeFiへの影響 中央集権型取引所にとって、この提案は諸刃の剣となり得る。コンプライアンスコストは増大するが、執行が厳格化すれば海外競合に対する参入障壁ともなる。暗号資産デリバティブを提供するブローカーやフィンテックアプリにとって、新しい登録カテゴリーはビジネスモデルの再考を迫るかもしれない。永久先物やレバレッジトークンを提供するDeFiプロトコルは、より不透明な道に直面する。この枠組みはオンチェーンのレールではなく、登録された仲介業者を中心に構築されているからだ。 今後の見通し もし最終化されれば、この規則は2026年に発効し、米国の暗号資産デリバティブの状況を再形成する可能性がある。大きな未解決の疑問は、議会がより広範な市場構造立法で介入するか、SECが暗号資産証券に対する自らのアプローチを整合させるか、海外取引所が登録するか撤退するか、である。今のところ、CFTCは旗を立てた。暗号資産レバレッジに対する連邦監督は到来しつつあり、コメント期間は業界がそれを形成する最良の機会である。
·
2026年10月8日
Marvellが5.81%上昇、GoogleのAIチップ需要が2028年売上目標を200億ドルに押し上げ
Marvellのカスタムシリコンへの賭けが実を結ぶ Marvell Technologyは2028会計年度の売上目標を200億ドルに引き上げ、株価は5.81%上昇した。投資家ははるかに野心的な長期ロードマップを消化した。同チップメーカーはまた、2029会計年度のカスタムシリコン売上見通しを引き上げ、2031会計年度の売上を700億ドルから900億ドルと予測した。この規模は、人工知能の構築に関連する最大級の半導体サプライヤーの一角に位置づけることになる。 この引き上げは、ハイパースケーラーが商用GPUへの依存を減らすために発注する特定用途向けチップであるカスタムAIアクセラレータへの需要に支えられている。Googleの自社AIシリコンプログラムが中心的な推進力として浮上しており、Marvellはこれらのシステムを支えるカスタムコンピュートおよびネットワーキングコンポーネントの主要な設計・製造パートナーとして位置づけられている。 なぜカスタムASICが重要か ハイパースケール事業者は、二本柱のシリコン戦略をますます追求している。入手可能な場合はNvidia GPUを購入しつつ、自社のワークロードに最適化した独自アクセラレータを設計する。カスタムASICは、特定の推論およびトレーニングタスクにおいて、規模を拡大するとより優れた性能あたり電力と低コストを提供するが、クラウドプロバイダーと半導体パートナーとの深い共同設計が必要となる。 利益率プロファイル: カスタムシリコンは商用チップよりも粗利益率が低いが、数量は契約済みで予測可能である。 堀: 複数年にわたる設計サイクルは、プログラムが立ち上がると収益を固定するスイッチングコストを生み出す。 リスク: 少数のハイパースケーラー顧客への集中は、プログラムのキャンセルや内製化に対してMarvellをさらす。 引き上げられた目標は、経営陣が現在のサイクルをはるかに超えて可視性が拡大していると見ていることを示唆している。データセンターインターコネクト、光DSP、カスタムコンピュートが現在成長ストーリーの核心を形成しており、従来のストレージおよびキャリア事業の役割は縮小している。 広範な市場への読み込み この発表は、数四半期にわたり半導体株を牽引してきたテーマを強化する。AIの設備投資サイクルは、GPUベンダーからネットワーキング、メモリ、カスタムロジックへと広がっている。ハイパースケーラーの設計受注を持つ企業は、四半期ごとの業績ではなく、複数年の収益可視性に基づいて再評価されている。 暗号資産市場にとって、影響は間接的だが現実的である。同じカスタムシリコンサプライチェーンが、AIトレーニングクラスターをホストするデータセンターを支え、ひいてはGPU隣接ワークロードを競う分散型コンピュートネットワークを支えている。ハイパースケーラーが最先端の容量を吸収するにつれ、分散型GPUマーケットプレイスは小規模な推論ジョブに対して相対的なコスト優位性を得る。これはトークン化されたコンピュートのナラティブが成熟するにつれて注目に値するダイナミクスである。 今後の見通し 投資家は、2028会計年度の200億ドル目標が署名済みのプログラムに支えられているのか、それともパイプラインの楽観論なのかを精査するだろう。2031会計年度の700億ドルから900億ドルの範囲は、少なくとももう1社のハイパースケーラーが意味のある立ち上げを行うことを前提とした複合成長率を意味する。2社目の主要顧客の兆候、あるいはGoogleがシリコンロードマップを拡大する兆候があれば、次の触媒となるだろう。逆に、Googleによる内製化や競合がフラッグシップソケットを獲得した証拠があれば、このテーゼに圧力がかかる。
·
2026年10月8日
Micron決算プレビュー:HBM需要は次なるAIメモリブームを牽引できるか?
Micron決算プレビュー:HBM需要は次なるAIメモリブームを牽引できるか? Micron Technologyが四半期決算を発表しようとしており、市場の関心は、この半導体メーカーがコンセンサス予想を上回れるかどうかから、その高帯域幅メモリ(HBM)事業が2027年までにどのように拡大するかに決定的に移っている。HBM需要は、データセンター全体で急増するAIアクセラレータの出荷と、さらに分散型コンピューティングネットワークがワークロードをオンチェーンで決済する動きに支えられ、Micronの成長の核心的な原動力となっている。 なぜHBMが本質なのか HBMは、AIアクセラレータのすぐ隣に配置される特殊な積層メモリであり、従来のDRAMでは到底かなわない速度でデータを供給する。生成AIの学習と推論のワークロードが拡大するにつれ、NvidiaのBlackwellからAMDのMI300シリーズまで、あらゆる主要アクセラレータプラットフォームがより大容量のHBMスタックを必要としている。これにより世界的な供給が逼迫し、Micronの価格決定力が高まり、かつては循環的なコモディティ事業が構造的に制約された事業へと変わりつつある。 その影響はMicronの損益計算書をはるかに超えて広がる。HBMの生産能力は数四半期先まで予約で埋まっており、業界の供給規律が売り手市場を生み出している。暗号資産関連インフラにとって、これは重要である。より安価なコンピューティングを約束する分散型GPU・推論ネットワークは、同じ希少なメモリ供給を奪い合わなければならず、自らのコスト構造を押し上げる可能性がある。 アナリストが注視している点 生産能力のコミットメント: MicronのHBM生産のうち、2025~2026年分としてすでに契約済みなのはどれだけか、また新工場への投資が追いつけるか。 価格の軌道: HBM3Eおよび次世代HBM4の価格設定が、2026年にかけてのマージン拡大を左右する。 2027年のロードマップ: 市場はHBM4の立ち上げ、顧客認定、そして供給がついに需要に追いつくのかについての見通しを求めている。 競争環境: SK HynixとSamsungが差を縮めようと競っており、3社すべてが積極的に増産すれば価格が下押しされる可能性がある。 将来を見据えた視点 Micronの決算は、単一四半期への審判というよりも、AIインフラのスーパーサイクルを示すシグナルである。HBM需要が2026年まで供給制約のままであれば、Micronは高いマージンを維持し、生産能力に再投資することで、重要なAIサプライチェーンの結節点としての地位を強化できるだろう。しかし投資家は過剰建設の兆候に注意すべきである。メモリの歴史は好不況のサイクルで彩られており、3大サプライヤーすべてが同時に増産に踏み切れば、今日の不足が明日の供給過剰へと反転しかねない。 暗号資産エコシステムにとって、その含意は明白である。AIコンピューティングはこのサイクルの希少資源であり、メモリ帯域幅はそのボトルネックである。長期的なHBM連動供給を確保できるプロトコル、あるいは検証可能でコスト効率の高い代替手段を提供できるプロトコルは、AIとブロックチェーンインフラが融合する中で構造的な優位性を保つだろう。
·
2026年9月30日
SECの新しい暗号資産FAQ:トークン買い戻し、ステーキング領収書、ネットワークアップグレードの線引き
SEC職員が投資契約が存続する条件を明確化 米国証券取引委員会(SEC)の企業金融部は、暗号資産証券に関する更新されたFAQを公開し、トークン買い戻し、ステーキング領収書、ネットワークアップグレード、二次取引プラットフォームに関する分析の境界を明確にした。この文書は職員レベルの見解であり法的拘束力はないが、トークンが発行・流通した後も投資契約関係が継続するかどうかを判断するための、より明確な事実枠組みを市場参加者に提供するものである。 このガイダンスが実際に行うこと このFAQは、暗号資産特有の文脈におけるハウィー・テストのストレステストとして理解するのが最も適切である。特定のトークンを証券または非証券と宣言するのではなく、SECの2019年フレームワークやリップル訴訟以来、裁判所や規制当局が取り組んできた事実パターンを検討している。繰り返し問われるのは、トークン保有者の期待収益にとって他者の努力が依然として「否定しがたいほど重要」であるかどうかである。 トークン買い戻し:発行者が資金提供する買い戻し、特に収益や価格目標に連動するものは、トークンが公開市場で取引された後でも、共通企業から得られる利益への継続的な期待を強化する可能性がある。 ステーキング領収書:流動性ステーキングトークンや領収書証券は、保有者が利回りのためにプロモーターの経営努力に依存しているのか、それともリターンが純粋にプロトコル主導なのかという疑問を提起する。 ネットワークアップグレード:ハードフォーク、移行、トレジャリー資金による開発は、分散化を強化するか、またはコアチームによって厳格に管理されている場合、プロモーターの中心的役割を維持する可能性がある。 二次プラットフォーム:取引所は、上場資産が依然として投資契約の特性を有するかどうかを評価する新たな圧力に直面している。 なぜ重要か FAQは拘束力がないため、誰かを執行から保護するものではない。しかし、事実上の開示ロードマップとして機能する。買い戻し、ステーキングプログラム、アップグレードを発行者の裁量を最小限に抑えるように設計するプロジェクトは、元の投資契約が終了したという主張をより強く持つことができる。この区別は、上場するものを決定する取引所や、買い戻しが自信を示す人気の方法となった市場で買い戻しプログラムを検討するトークン発行者にとって極めて重要である。 タイミングは注目に値する。議会が市場構造法案を議論し、裁判所が混在する判決を下す中、SEC職員は事実上、非公式のガイダンスで空白を埋めている。批評家は、これが規制のむち打ち症——法規ではなく人事によって変わるルール——を生み出すと主張する。支持者は、正式な規則制定が停滞する中で業界に実行可能なシグナルを与える唯一の実用的な方法だと反論する。 今後の道 トークン発行者は、このFAQを踏まえて買い戻しの仕組み、ステーキング領収書の開示、アップグレードのガバナンスを再検討すると予想される。取引所は上場審査を厳格化する可能性が高い。より深い問題は未解決のままである。議会または裁判所が二次市場トークンの法的地位を確定するまで、職員のFAQは誰も拘束することなく行動を形成する——コンプライアンスチームが法ではなく星明かりで航海する、脆弱な均衡である。
·
2026年9月30日
Jabil決算プレビュー:AIデータセンターの波はFY2027の成長に火をつけられるか?
Jabil決算プレビュー:AIデータセンターの波はFY2027の成長に火をつけられるか? Jabilは9月30日に2026会計年度の決算を発表し、2027会計年度の見通しを示す予定だ。この受託製造大手は、AIインフラブームの意外な恩恵を受ける企業となっており、AIデータセンター関連の売上高は136億ドルに達している。しかし、同社の株価はAI関連全体の相場に出遅れており、投資家は新たな会計年度のガイダンスが再評価を正当化できるかどうかに注目している。 電子機器受託企業からAIインフラサプライヤーへ Jabilの変革は静かだが、実質的なものだった。かつては多角化した電子機器製造サービス(EMS)プロバイダーと主に見なされていたが、現在ではハイパースケールAIクラスターを支えるハードウェア——サーバー、ネットワーク機器、電力管理システム、熱ソリューション——から得られる売上高の割合が拡大している。136億ドルというAIデータセンターの数字は、このセグメントが投資テーマの中心にどれほどなっているかを物語っている。 需要環境は依然として堅調だ。ハイパースケーラーはデータセンター構築に資本を注ぎ続けており、液冷から高密度電力供給に至るまで、AIサーバーのサプライチェーンは逼迫したままだ。Jabilはそのサプライチェーンのまさに中核に位置し、主要なクラウドおよびAI顧客に対する交渉力を持っている。 なぜ株価が出遅れているのか 売上高の勢いにもかかわらず、Jabilの株価はAI専業銘柄に劣後している。この差を説明する要因はいくつかある: マージンに対する見方:受託製造は通常、チップ設計やソフトウェアよりも薄いマージンしか持たないため、投資家はAIの成長がどれだけ利益に寄与するのか疑問視している。 顧客集中:少数の大口AI・クラウド顧客が成長の不釣り合いな割合を占めており、執行リスクを高めている。 マクロの不確実性:関税、通商政策、部品コストの変動が世界の製造業の見通しを曇らせている。 競争:EMS分野の競合他社も同じAIサーバーやインフラ契約を狙っている。 9月30日に注目すべき点 2027会計年度のガイダンスが最重要のカタリストとなる。投資家は以下を精査するだろう: AIデータセンター売上高の予想成長率と、受注残や受注に関するコメント。 マージンの推移——規模と構成の変化が収益性を押し上げられるかどうか。 自社株買いや設備投資を含む資本配分。 顧客の多様化や地理的展開に関する最新情報。 マージン改善を伴う強いガイダンスは、AI関連の同業他社とのバリュエーション格差を縮める可能性がある。しかし慎重な見通しは、Jabilが相応の価格決定力なしにAIの数量を獲得しているだけだという見方を強めるリスクがある。 今後の展望 JabilはAI構築を投資するための二次派生的手段と言える——半導体メーカーほど華やかではないが、ブームの物理的レイヤーに深く組み込まれている。2027会計年度のガイダンスが持続的なAIデータセンター需要とマージン拡大を確認できれば、株価はようやく追いつくかもしれない。そうでなければ、市場は同社をAIインフラの受益者ではなく、景気循環的な製造業者として扱い続ける可能性がある。9月30日の決算報告は、この議論を決着させる上で大きな役割を果たすだろう。
·
2026年9月30日
米国JOLTSプレビュー:求人件数がFRBの利下げとビットコインをどう動かすか
市場がFRBの次の一手を模索する中、求人件数データが発表へ 米国労働統計局は9月29日、8月の求人労働異動調査(JOLTS)を発表する予定だ。この報告書は、金利に敏感な市場にとって極めて重要な意味を持つようになっている。投資家は求人件数、採用数、そして離職率と解雇率の3つの要素を注視するだろう。これらは雇用主と労働者の間の力関係を描き出す。 発表は微妙なタイミングで行われる。連邦準備制度理事会(FRB)は利上げサイクルをちょうど終えたばかりだが、10月以降の道筋は依然として本当に不透明だ。インフレはピークから鈍化したものの、粘着性の残る領域もあり、労働市場は回復力と緩やかな冷え込みという不可解な組み合わせを示している。JOLTSは、どちらの力が優勢かを見極められる数少ないデータセットの一つだ。 今回の数字がいつも以上に重要な理由 求人件数は労働需要の先行指標だ。予想を大きく下回るサプライズ、例えば求人件数が市場予想を大幅に下回れば、労働市場が緩みつつあるという見方を補強し、FRBがより早く利下げを示唆する口実を与える。こうしたシナリオは通常、ドルを弱め、実質利回りを押し下げ、ビットコインを含むリスク資産の追い風となる。 逆に、予想以上に強い数字はディスインフレのストーリーを複雑にする。求人件数が粘着的であれば賃金圧力が持続することを意味し、FRBがより長くタカ派姿勢を維持する可能性がある。その場合、ドルと実質利回りは堅調になり、ビットコインや他の投機的資産に圧力がかかるだろう。 ハト派的なサプライズ:求人減少、解雇増加——ドル軟化、実質利回り低下、ビットコインと成長資産が上昇。 タカ派的なサプライズ:求人が予想超え、離職増加——ドル堅調、実質利回り上昇、リスク資産が後退。 予想通りの数字:市場はCPIと雇用統計に注目を移し、ボラティリティは縮小。 ビットコインへの伝達経路 ビットコインのマクロ流動性への感応度は2020年以降、より顕著になっている。利回りを生まないデュレーションの長い資産として、割引率の変化に反応する。実質利回りが下がれば、ビットコインを保有する機会費用が減り、投機的資本は暗号資産へと回帰する傾向がある。実質利回りが上がれば、その取引は反転する。 同様に重要なのがドルだ。弱いドルは歴史的にビットコインの強いパフォーマンスと相関しており、その一因は世界の金融環境が緩むことを示唆する点にある。JOLTS報告は、東部時間午前10時の発表から数分以内に両変数を動かし得る。 ヘッドライン以外に注目すべき点 トレーダーは見出しの求人件数を超えて見るべきだ。離職率は労働者の信頼感と賃金交渉力の代理指標であり、離職率の低下は今後の賃金伸びの鈍化を示唆する。一方、解雇率は企業が労働者を削減しているのか、単に採用を減速させているのかを明らかにする。この区別はFRBの反応関数にとって極めて重要だ。 10月の政策会合が依然として未決定である中、今回のJOLTSの数字が決め手となる可能性がある。暗号資産市場にとっての結論は明快だ。労働市場が軟化すればより早い利下げとビットコインにとって友好的な環境への扉が開き、底堅ければ圧力が続く。
·
2026年9月29日
まだ投稿はありません。