ロボットデータ市場2027:単眼動画はコモディティ、ステレオと触覚が新たな堀
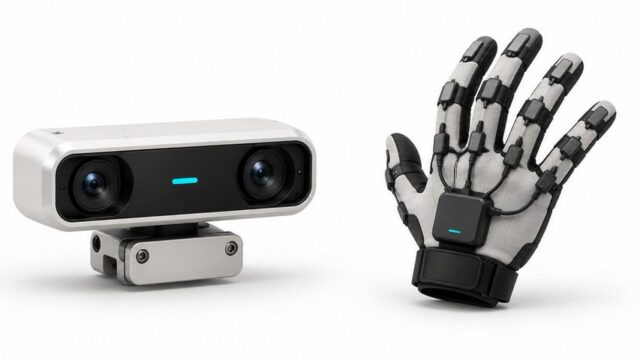
ロボットデータのゴールドラッシュが成熟期へ 46日間、180回のミーティング、そして47社のデータ制作企業の精査を経て、ある業界関係者がロボット学習に取り組むすべての人に向けて辛辣なメッセージを発している。あなたが価値があると思っているデータは、すでにコモディティ化しているというのだ。かつて身体性AIデータセットの寵児だった単眼の一人称視点動画は、今や豚肉の先物のように取引されている。ステレオビジョンは新たなベースラインとなり、触覚データは時間あたり最大120ドルもの価格がつくものの、高価なハードウェアとスケーリングの頭痛の種ゆえに、依然としてブティック的なビジネスにとどまっている。真の参入障壁はデータ量ではなく、特化型ハードウェアと顧客関係にあると、この関係者は結論づけている。 ラボが実際に買っているもの この変化は、ロボティクスと身体性AIにおけるより広範な成熟を反映している。ロボティクス向け基盤モデルが研究上の珍品から商業展開へと移行するにつれ、高忠実度のマルチモーダル学習データへの需要は爆発的に増えた。しかし、すべてのデータが平等に生まれるわけではない。スマートフォンや安価なカメラリグで簡単に撮影できる単眼RGB動画は、市場に溢れかえっている。ラボは今やこれをベースラインの入力として扱う――必要ではあるが差別化にはならない。操作やナビゲーションに不可欠な奥行き知覚を提供するステレオビジョンは不足している。同期したステレオペアを大規模に撮影するためのハードウェアはより複雑で、キャリブレーションのオーバーヘッドも小さくない。一方、触覚センシングは器用な操作にとって最も豊かな信号を提供するが、指先あたり数千ドルもする特化型センサーアレイを必要とし、摩耗や損傷にも弱い。 ロボットデータの経済学 価格のダイナミクスが物語を語っている。単眼動画データセットは、収集コストをかろうじてカバーする程度の時間単価で取引されている。ステレオデータはプレミアムがつき、触覚データは時間あたり最大120ドルにもなる――しかし、そのようなニッチでハードウェア集約型の収集に対価を払う用意のあるラボの数によって、獲得可能な市場全体は限定される。触覚データをスケールさせるには、より安価なセンサーか革新的な収集手法のいずれかが必要だが、どちらも差し迫ってはいない。これによりバーベル型市場が生まれる。一端には大量・低マージンのコモディティデータ、もう一端には少量・高マージンの特殊データがある。 エコシステムへの示唆 暗号資産とAIの交差領域プロジェクトにとって、メッセージは明快だ。単に動画を集約するだけのデータマーケットプレイスでは通用しない。価値はキュレーション、来歴、そして希少なモダリティへのアクセスにある。ロボティクス向けの分散型データネットワークを構築するプロジェクトは、ステレオおよび触覚データの品質検証と、ハードウェア所有者が貢献するためのインセンティブ設計に注力すべきだ。データ資産のトークン化は助けになり得るが、それは基礎となるデータが真に希少である場合に限られる。どのラボが何を必要としているかを知るという顧客関係は、あらゆるオンチェーン機構よりも価値があると判明するかもしれない。 次の波はどこで砕けるのか 今後を見据えると、この関係者の発見は三つのフロンティアを示唆している。大規模製造が可能な触覚センシング向け特化型ハードウェア、希少な実世界モダリティを補完できる合成データ生成、そして大規模データセットへの依存を減らすデータ効率の高い学習アルゴリズムである。投資家やビルダーにとっての教訓は、コモディティの罠を避けることだ。2027年のロボットデータ市場は、単にピクセルを集約する者ではなく、ボトルネック――ハードウェアと関係――を支配する者に報いるだろう。
 ·
2時間前
ジャスティン・サン、「バフェット・マスク・トランプ」流の戦略、AI主導の意思決定、体脂肪率18%への挑戦を明かす
ジャスティン・サン、「バフェット・マスク・トランプ」流の戦略、AI主導の意思決定、体脂肪率18%への挑戦を明かす TRON創業者のジャスティン・サンは、幅広いインタビューの中で、ウォーレン・バフェット、イーロン・マスク、ドナルド・トランプのアプローチを融合させた個人的な投資と人生の戦略を明らかにした。サンは自身の方法論を、バフェットのバリュー投資、マスクの大胆なイノベーション、トランプのディールメイキングの手腕を融合させたものと説明した。また、WLFIとの進行中の法的紛争や個人的な問題にも言及し、人工知能(AI)が現在自身の主要な意思決定に関与していることを明かすとともに、1年以内に体脂肪率を18%未満に減らすという公約を発表した。 投資哲学:三位一体のアプローチ サンの投資フレームワークは、3つの異なる原型から引き出されている。バフェットからは長期的な価値志向とファンダメンタルズへの焦点を採用。マスクからは破壊的イノベーションと新興技術へのリスクテイクを取り入れる。トランプからは積極的な交渉とブランディングを組み込む。このハイブリッド戦略が自身の暗号資産ベンチャーや広範なビジネス取引を導いてきたとサンは主張する。 業界アナリストは、サンのアプローチが、伝統的な金融原則とテクノロジー主導の破壊、政治的な savvy をますます融合させている暗号資産創業者の間の広範なトレンドを反映していると指摘する。規制環境が進化するにつれ、こうした多面的な戦略はより一般的になる可能性がある。 意思決定ツールとしてのAI サンは、投資選択や戦略計画を含む重要な意思決定を支援するためにAIを現在使用していることを明らかにした。どのAIシステムを採用しているかは明言しなかったが、この開示はAIと暗号資産の交差点が拡大していることを強調している。これは、機械学習モデルがリスク評価やイールド最適化に使用される分散型金融(DeFi)やオンチェーン分析におけるAIエージェントの台頭と一致する。 ハイリスクな意思決定へのAIの統合は、説明責任と透明性に関する疑問を提起する。決定が即座に財務的影響を与え得る暗号資産分野では、AIの使用は効率を高める可能性がある一方で、新たなリスクをもたらす可能性もある。 法的闘争と私生活 サンはWLFI訴訟にも言及したが、詳細は依然として乏しい。DeFiプロジェクトであるWorld Liberty Financial(WLFI)に関わるこの訴訟は、論争の的となっている。サンのコメントは、法的課題を管理可能なものと見なし、暗号資産起業家が直面する広範な規制監視の一部と捉えていることを示唆している。また、個人的な感情的な紛争にも触れ、それらをビジネスフォーカスに影響を与えない私的な問題として位置づけた。 体脂肪率18%への挑戦 驚くべき展開として、サンは1年以内に体脂肪率を18%未満に減らすという公約を発表した。この個人的な目標は暗号資産とは無関係だが、サンの公的なスタントと自己宣伝への傾向を反映している——これはしばしば彼のマーケティングスタイルと関連付けられる特性である。この賭けは、彼を人間味のある存在にし、暗号資産愛好家を超えた幅広い観客を惹きつけるのに役立つかもしれない。 暗号資産業界への影響 サンの開示は、複雑な規制と技術の状況を navigating する著名な暗号資産人物の考え方を垣間見せる。AIとハイブリッド投資戦略への彼の強調は、他の創業者に影響を与える可能性がある。しかし、主要な意思決定をAIに依存することは、暗号資産における人間の判断の役割についての議論を引き起こすかもしれない。 さらに、サンのWLFIとの法的絡み合いは、特にガバナンスとコンプライアンスを巡るDeFiにおける継続的な法的リスクを浮き彫りにしている。規制当局が監視を強化する中、プロジェクトは訴訟に備える必要がある。 将来を見据えた視点 今後を見据えると、暗号資産市場が成熟するにつれてサンの戦略は進化するかもしれない。意思決定へのAIの統合はより洗練され、AI主導のDAOや投資ファンドにつながる可能性がある。体脂肪率の賭けを含む彼の個人的なブランディング活動は引き続き注目を集めるかもしれないが、焦点は主に彼の暗号資産ベンチャー、特にTRONの拡大とDeFiイニシアチブに留まるだろう。 投資家や業界関係者は、次の市場サイクルでサンのハイブリッドアプローチがどのように機能するかに注目すべきだ。成功すれば、伝統的な金融、技術革新、政治的な手腕を融合させる新世代の暗号資産リーダーにインスピレーションを与える可能性がある。しかし、法的、評判的、技術的なリスクは依然として重大である。
·
2026年10月22日
フランクリン・テンプルトン幹部:トークン化、AI、そしてオンチェーン金融の次なる段階
機関投資家はミームコインを拒否し、「トークン化スーパーサイクル」を受け入れる 最近の業界イベントで、フランクリン・テンプルトンの上級幹部がオンチェーン金融の次なる段階についてのビジョンを概説し、機関投資家の資本が投機的なミームコインをますます拒否し、「トークン化スーパーサイクル」を支持していると主張した。同幹部は、トークン化されたマネー・マーケット・ファンドがすでに多くの資産運用会社にとって標準的な提供商品となっており、伝統的資産をブロックチェーンのレールに乗せる広範なシフトを示していると指摘した。 トークン化スーパーサイクル:ニッチから標準へ トークン化——マネー・マーケット・ファンド、債券、プライベートクレジットなどの現実世界資産(RWA)をブロックチェーン上で表現するプロセス——は、実験的なパイロットから中核製品ラインへと移行した。フランクリン・テンプルトン自身も2021年にトークン化マネー・マーケット・ファンドを立ち上げ、その後オンチェーン提供を拡大してきた。同幹部は、トークン化されたマネー・マーケット・ファンドが、デジタルファースト環境で競争しようとする資産運用会社にとって今や必須条件であると強調した。 このシフトは、24時間365日の決済、分割所有、プログラム可能な利回りに対する機関投資家の需要の高まりを反映している。小売投機によって動かされるミームコインとは異なり、トークン化されたRWAは利回り、コンプライアンス、拡張性を提供し、年金基金、寄付基金、ソブリン・ウェルス・ファンドのリスクフレームワークに合致する属性である。 AIと資本配分:次のフロンティア 同幹部はまた、AIと資本配分の融合も強調した。AIエージェントがポートフォリオの管理、取引の執行、利回り戦略の最適化においてより能力を高めるにつれ、透明で監査可能、かつプログラム可能な資産インフラの必要性が高まる。トークン化資産は、AI駆動の資本配分に最適な基盤を提供し、自律エージェントがオンチェーンの流動性プールと相互作用し、ポートフォリオをリバランスし、人間の介入なしに取引を決済することを可能にする。 しかし、このビジョンはガバナンス、説明責任、市場の健全性についての疑問も提起する。AIエージェントが重要な資本を支配するならば、規制当局は強固な監視メカニズムを要求するだろう。同幹部は、コンプライアンス機能が組み込まれたトークン化資産が解決策を提供できると示唆した。 将来を見据えた視点 今後を見据え、同幹部は将来の資産が伝統的な証券口座ではなく、ますますデジタルウォレットに存在するようになると予測した。このシフトは、資産運用会社が流通、カストディ、投資家のオンボーディングを再考することを要求する。成功する企業は、トークン化、AI、コンプライアンスをシームレスなユーザー体験に統合する企業である。 今のところ、メッセージは明確だ:機関投資家はミームコインに興味がない。彼らは、資産がプログラム可能で、アクセス可能で、グローバルに転送可能な、トークン化されAIによって強化された金融システムのためのインフラ構築に焦点を当てている。
·
2026年10月10日
TOKEN2049の収穫:ビルダー減少、機関投資家増加、そして暗号資産の実用性へのシフト
TOKEN2049が示す暗号資産業界の成熟 シンガポールで開催された最新のTOKEN2049カンファレンスは、暗号資産業界が向かう先を如実に示していた。参加者や登壇者は、群衆の構成に顕著な変化があったと指摘した。投機的なアイデアを売り込む目を輝かせたビルダーは減り、機関投資家、伝統的金融機関の代表者、AIに焦点を当てたプロジェクトの存在感が増している。会場のコンセンサスは、暗号資産が純粋な投機から離れ、具体的で実世界のアプリケーションへと向かい始めているというものだ。この傾向はしばしば「脱虚向実」(虚から実へ)と表現される。 DeAIが複数年にわたる機会として浮上 分散型AI(DeAI)は、今後2年間の最大の機会の一つとして繰り返し挙げられた。AIとブロックチェーンインフラを組み合わせたプロジェクト、特に分散型コンピューティング、モデルトレーニング、推論市場を可能にするものは大きな注目を集めた。話題を集めたプロジェクトの一つがPearlで、プルーフ・オブ・ワーク(PoW)マイニングとAIワークロードを融合させたPOW+AIの取り組みだ。既存のマイニングハードウェアとエネルギーインフラをAI計算に再利用し、二つの資源集約型産業の間に相乗効果を生み出すというアイデアである。 取引所はAI駆動のパーソナライゼーションに賭ける もう一つの主要なテーマは、暗号資産取引所の次の進化だった。業界リーダーたちは、取引プラットフォームの未来はAI駆動のパーソナライゼーションにあると示唆した。「千人千面」(千人が千の顔を持つ)とは、各ユーザーに合わせた体験を意味する。カスタマイズされた取引インターフェースからAIを活用したアドバイザリーやリスク管理まで、取引所は単に新しいトークンを上場するだけでなく、インテリジェントな自動化を通じて差別化を図ろうとしている。 情報裁定の時代は終わりつつある 印象的な指摘は、情報の非対称性から利益を得ていた従来の代理店や仲介業者が優位性を失いつつあるということだった。データがよりアクセスしやすくなり、市場がより効率的になるにつれ、単に他人より先に何かを知っていることの価値は減少している。これは暗号資産市場の広範な成熟と一致しており、アルファはますますインサイダーアクセスではなく、高度な分析とインフラを通じて生み出されている。 カンファレンスに参加する価値はあるか? おそらく最も率直な収穫は実用的なものだった。もしあなたがビルダーでなく、社会的またはビジネス上のつながりを求めず、単なる個人トレーダーや技術愛好家であれば、TOKEN2049のような主要カンファレンスに参加する必要はないかもしれない。これらのイベントの真の価値は、今やネットワーキング、パートナーシップの形成、戦略的議論にあり、個人の投機ではない。 将来を見据えた視点 機関投資家の参加と実世界の実用性へのシフトは、暗号資産が新たな段階に入っていることを示唆している。投機は常に存在するだろうが、業界の重心はインフラ、AI統合、実用的なアプリケーションへと移っている。投資家とビルダーの両方にとって、メッセージは明確だ。次の価値創造の波は、単に話題を生み出すだけでなく、実際の問題を解決するプロジェクトから来るだろう。
·
2026年10月10日
Vitalik Buterin氏がEIP-8288を発表:量子耐性、プライバシー、スケーラビリティを備えたイーサリアム
Vitalik Buterin氏がEIP-8288を発表:量子耐性、プライバシー、スケーラビリティを備えたイーサリアム イーサリアムの共同創設者であるVitalik Buterin氏は、ネットワークの最も厄介な課題の3つを同時に解決することを目指す新しい提案、EIP-8288の詳細を明らかにした。その中核となる革新は、再帰的な署名と集約のスキームであり、高コストな暗号計算をブロック実行からメモリプールへと移し、そこで並列かつはるかに低コストで処理できるようにする。 EIP-8288が実際に変えるもの 現在、すべてのイーサリアム取引には署名が含まれており、バリデータはブロック生成時にそれを検証しなければならない。EIP-8288の下では、ユーザーは提出する署名を事前に再帰的に集約し、チェーンは多数の取引に対して単一のコンパクトな証明を検証するだけで済む。これにより、負荷の高い処理がメモリプールに移され、専門ノードが事前に署名をバッチ処理して圧縮できる。その結果、取引あたりのガスコストが劇的に削減され、オンチェーンのフットプリントも小さくなる。 量子安全性:再帰的集約はポスト量子署名スキームと連携するように設計されており、量子攻撃に対してイーサリアムを将来にわたって安全にする。 プライバシー:集約された署名は個々の取引の起源を不明瞭にし、別個のミキサーなしでより強力なプライバシー保証を可能にする。 スケーラビリティ:検証オーバーヘッドの削減により、ブロックあたりの取引数が増え、レイヤー2の決済コストも下がる。 これがレイヤー2とプライバシーアプリにとって重要な理由 この提案は、ロールアップやプライバシー重視のプロトコルの経済性を一変させる可能性がある。現在、ロールアップは証明やデータをイーサリアムにポストするために多大なコストを支払っている。署名検証がより安価で圧縮可能になれば、これらのコストはさらに下がり、L2と中央集権的な代替手段との差が縮まる。プライバシーアプリケーションにとっては、ネイティブな集約により、規制圧力やセキュリティ障害に直面してきた外部の匿名化ツールへの依存が減る。 今後の道のり EIP-8288はまだ提案段階であり、メインネットへの道のりはクライアントチーム、暗号監査、コミュニティの合意にかかっている。技術的な複雑さは相当なもので、再帰的証明、ポスト量子署名、メモリプール集約のすべてに慎重なエンジニアリングが必要だ。しかし、方向性は明確である。イーサリアムのロードマップはモジュラーでプライバシーを重視し、量子耐性のある未来へと収束しつつあり、EIP-8288はそれらの糸が一本にまとまった瞬間として記憶されるかもしれない。
·
2026年9月22日
ジャック・ドーシー、AI巨人を痛烈批判:「安全」は独占の口実にすぎない
ジャック・ドーシー、AI巨人を痛烈批判:「安全」は独占の口実にすぎない TwitterとBlockの共同創業者であるジャック・ドーシー氏が、世界最大級の人工知能企業に対して鋭い批判を展開した。同氏は、これらの企業が繰り返し唱える「安全性」への訴えは、市場支配力を固めるための煙幕にすぎないと主張している。テック界と暗号資産(クリプト)界で広く拡散されたメッセージの中で、ドーシー氏は業界に対し「AIのフロンティアを開放し、AIをすべてのものに」と促し、真の危険は技術そのものではなく、AI能力の現在の集中にあると位置づけた。 競争上の堀としての「安全性」ナラティブ ドーシー氏の主張は、オープンソース推進派や分散型AI構築者の間で高まる懸念と共鳴する。すなわち、既存の大手企業が安全性やアラインメントのレトリックを用いて、クローズドモデル、制限されたAPIアクセス、規制の囲い込みを正当化しているというものだ。計算資源、モデルの重み、展開チャネルを支配することで、一握りの企業がAIに何を許すか、そして誰がその上に構築できるかを形作ることができる。暗号資産業界にとって、これは見慣れたパターンである。オープンプロトコル対囲い込まれた庭園という、Web2を定義したのと同じ議論が、今度ははるかに高い賭け金でAIの中で再演されている。 なぜ暗号資産が注視すべきか AIと暗号資産の交差点はもはや理論上のものではない。分散型計算ネットワークはオンチェーンでGPUサイクルを競売にかけ、小規模なプレイヤーがハイパースケーラーのクラウドに依存せずにモデルを訓練・実行できるようにしている。プロジェクトは推論をトークン化し、検証可能なモデルマーケットプレイスを構築し、自律的に取引できるオンチェーンAIエージェントを実験している。もしAIが少数の企業APIの背後に閉ざされたままであれば、暗号資産とオープンソースソフトウェアの両方の中心にある、許可不要のイノベーションの約束は損なわれる。 計算の分散化:オンチェーンGPU市場はクラウドの寡占に挑戦する。 モデルの透明性:オープンな重みと検証可能な推論は信頼前提を減らす。 エージェント経済:自律型AIエージェントは中立な決済レイヤーを必要とし、ブロックチェーンがそれを提供する。 規制の綱渡り 政策立案者はAIの安全性を国家安全保障の問題として扱う傾向を強めており、これは厳しい規則に準拠するのに最も有利な立場にある大手既存企業の支配を固める可能性がある。ドーシー氏の警告は、リスクを軽減するために設計された規制が、参入障壁としても機能しうることを思い起こさせる。自らも規制との戦いに苦しむ暗号資産セクターは、この批判に自然な親和性を持ち、AIをオープンに保つことに戦略的関心を抱いている。 今後の見通し 分散型計算ネットワークが成熟し、トークン化されたAIサービスが勢いを増すにつれ、オープン対クローズドのAI論争は激化すると予想される。真の試練は、オープンな代替手段が中央集権的な巨人の性能と信頼性に匹敵できるかどうかである。もし可能なら、ドーシー氏の呼びかけは単なるレトリック以上のものとなり、AIと暗号資産のエコシステムが「単一の主体がフロンティアを所有すべきではない」という共通原則の下で正式に収束する瞬間を示すかもしれない。
·
2026年9月15日
機関投資家の視点:Pump、Hyperliquid、Venice、EtherFiが依然として割安である理由
機関投資家は次なる割安暗号資産を探している 機関投資家のリサーチノートで、市場で最も顕著なバリュエーションギャップとして繰り返し登場する4つの名前があります。Pump、Hyperliquid、Venice、EtherFiです。それぞれがオンチェーン経済の異なる領域—ローンチパッドインフラ、無期限先物取引、AIを活用したコンシューマーアプリ、リステーキング—を占めていますが、4つとも収益、ユーザー成長、プロトコルレベルのファンダメンタルズに対して見劣りする倍率で取引されています。 4つの候補とそのファンダメンタルズ Hyperliquid (HYPE): 分散型デリバティブ取引量のかなりのシェアを獲得した完全オンチェーンの無期限先物取引所。手数料収入は中央集権型取引所に匹敵しますが、トークンは同等のCeFi取引所のバリュエーションのほんの一部で取引されています。プロトコルの超効率的なマッチングエンジンとコミュニティ第一のトークン分配は、機関投資家のメモで人気となっています。 Pump: Solana上の支配的なトークンローンチプラットフォームで、新規ミームコイン発行とオンチェーン活動の大部分を担っています。かなりの手数料を生み出しているにもかかわらず、そのバリュエーションはしばしば「ミームサイクル依存」として軽視されます—これは小売オンボーディングインフラとしての役割の誤価格と機関投資家がますます見なすようになっています。 Venice (VVV): オンチェーンで推論需要を収益化するプライバシー重視のAIアシスタントトークン。AIコンピュートとコンシューマーアプリケーションが融合するにつれ、トークンでプライベート推論の支払いを行うVeniceのモデルは、市場で最も注目される2つのナラティブの交差点に位置します。 EtherFi: Ethereum上の主要なリステーキングおよびリキッドステーキングプロトコル。リステーキングのTVLが依然として上昇し、EtherFiがネオバンキングやカード製品に拡大する中、その収益基盤は純粋なステーキング利回りを超えて多様化しています。 市場が誤解している理由 共通の糸は、各プロトコルの価値蓄積が従来の指標では十分に捉えられていないことです。Hyperliquidの買い戻し・焼却メカニズム、Pumpの手数料フライホイール、Veniceの推論ベースの需要吸収、EtherFiのポイントから株式への変換はすべて、単純なP/EやTVL比較を複雑にします。機関投資家は、暗号資産が成熟するにつれて、キャッシュフローを生み出すプロトコルが投機的資産に対して再評価されると主張しており、この4つがその先頭に立っています。 もう一つの要因:流動性の断片化。HYPEとVVVは主に少数の取引所で取引されており、価格発見が制限されています。上場が広がりデリバティブ市場が深化するにつれて、ディスカウントは縮小するはずです。 今後の見通し 次の12ヶ月は機関投資家が正しいかどうかを試すことになります。主要なカタリストには、HyperliquidのスポットおよびEVM機能への拡大、Pumpが完全なミームコインサイクルを通じてローンチ量を維持する能力、VeniceのエンタープライズAIパートナーシップ、主要管轄区域におけるリステーキングに関するEtherFiの規制明確化が含まれます。4つのうち2つでも実現すれば、「割安」テーゼはコンセンサスへと硬化し、窓は閉じるでしょう。
·
2026年9月9日
まだ投稿はありません。