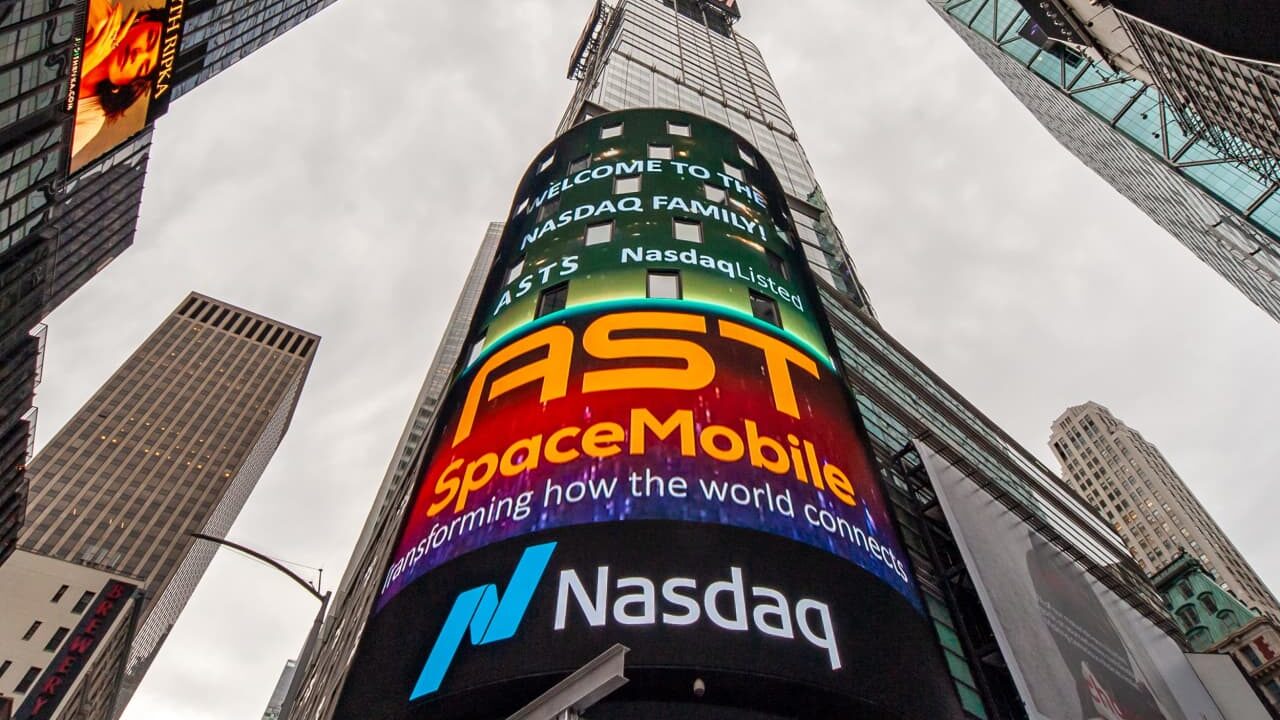
AST SpaceMobile의 Direct-to-Cell 스토리, 익숙한 경쟁자 SpaceX와 맞닥뜨리다
TREE NEWS 보도: 한 애널리스트가 위성 발사 제약과 SpaceX의 빠르게 확장하는 무선 야심으로 인한 경쟁 심화를 이유로 회사의 상용화 일정이 지연될 수 있다고 경고한 후 AST SpaceMobile 주가는 압박을 받았다. 이 경고는 자본 집약적인 위성군 구축을 고정된 일정에 실행하는 것에 전체 투자 논리가 달려 있는 종목에게 어색한 시점에 나왔다.
애널리스트의 핵심 주장은 두 가지다. 첫째, AST는 BlueBird 위성을 궤도에 올리기 위해 발사 파트너에 의존하며, 발사 능력은 희소하고 비싸며 훨씬 더 큰 프로그램과 공유된다. 발사 창의 지연은 서비스 개시 지연, 수익 지연, 자금 격차 확대로 이어진다. 둘째, SpaceX의 Starlink는 지상 통신사와의 파트너십을 통해 Direct-to-Cell 서비스로 꾸준히 진출하고 있으며, 이는 AST가 차지하려는 틈새시장을 상품화할 위협이 된다.
발사 병목이 헤드라인보다 더 중요한 이유
위성군은 기술 사업으로 위장한 일정 관리 사업이다. 수익은 지속적인 커버리지를 제공할 만큼 충분한 위성이 궤도에 오른 후에야 발생하며, 각 발사 지연은 손익분기점을 뒤로 밀어낸다. 매출이 아직 없거나 초기 단계인 기업에게 이는 더 많은 희석 위험, 더 높은 자금 조달 비용, 경쟁사가 독점 통신사 계약을 체결할 수 있는 더 긴 기간을 의미한다.
SpaceX의 우위는 단순히 재무적이기보다 구조적이다. 자체 발사 능력을 보유하고 있어 더 빠르게 반복하고, 실패를 더 저렴하게 흡수하며, 자체적인 속도를 설정할 수 있다. 경쟁사들은 발사 순서를 기다려야 한다. 이 비대칭성이 바로 경쟁 위협을 수사가 아닌 현실로 만든다.
시장 영향
- AST SpaceMobile 주식: 변동성 확대가 예상된다. 약세 시나리오는 더 이상 실행 위험만이 아니다. 실행 위험에 더해 비용 우위를 가진 충분한 자본의 경쟁자가 존재한다. 순조로운 성장을 가정한 밸류에이션 모델은 더 넓은 할인율을 반영하게 된다.
- 위성 및 우주 인접 주식: 파급 효과는 혼재한다. 발사 제공업체와 부품 공급업체는 지속적인 수요로 혜택을 볼 수 있지만, 다른 Direct-to-Cell 후보들은 동일한 경쟁 부담에 직면한다.
- 통신사: 통신사가 협상력을 얻는다. 여러 위성 파트너가 주파수 공유 계약을 두고 경쟁하면서 지상 통신사는 더 나은 조건을 협상하고 단일 벤더에 묶이는 것을 피할 수 있다.
- 채권 및 신용: 우주 인프라는 부채를 많이 필요로 한다. 발사 지연이 지속되면 투기등급 우주 발행사의 재융자 조건이 타이트해져 섹터의 신용 스프레드가 확대될 수 있다.
- 암호화폐 및 원자재: 직접적 영향은 제한적이다. 간접적으로는 듀레이션이 긴 성장주에서 지속적인 위험 회피가 암호화폐 베타에 부담을 주는 경향이 있으며, 위성 수요는 특수 금속과 발사 재료의 장기 수요를 뒷받침한다.
더 큰 그림
이것은 단순한 개별 종목 이야기가 아니다. Direct-to-Cell 시장이 경쟁적 과점이 될지, 아니면 SpaceX가 지배하는 유틸리티가 될지를 시험하는 사례다. 투자자들은 수년간 위성 연결성을 그린필드 기회로 가격에 반영해 왔다. 지금 형성되는 현실은 발사 접근성, 주파수 권리, 통신사 관계가 소비자 채택 곡선이 중요해지기 훨씬 전에 승자를 결정하는 자본 집약적 경쟁의 양상에 더 가깝다.
투자자를 위한 핵심 요점
- 위성 서비스 기업의 선행 지표로 보도자료가 아닌 발사 일정을 중시하라.
- 수직 계열화된 플레이어의 경쟁 위협은 밸류에이션 모델에서 영구적인 할인을 받을 가치가 있다.
- 통신사 파트너십 발표를 주시하라. Direct-to-Cell 경쟁에서 누가 이기고 있는지 보여주는 가장 명확한 신호다.
- 자금 조달 활동을 모니터링하라. 밸류에이션이 하락하는 가운데 반복되는 자본 조달은 매출이 없는 우주 관련 종목의 전형적인 경고 신호다.
- 이 섹터에서는 내러티브보다 포지션 사이징이 더 중요하다. 이분법적 일정은 단일 종목 집중을 위험하게 만든다.



